金融学系列教材 · 投资学 INVESTMENTS现代资本市场的价值、风险与法治
第 五 章
套利定价理论
让“无套利”成为定价的起点
Ross (1976) APT课堂教学讲义
引子让“无套利”成为定价的起点
更少的假设,另一条定价之路
1976 年 Ross 不再要求市场均衡、不再假设同质预期,只用一个前提:理性市场中不应存在不承担风险却获得正收益的机会。
套利者买低估、卖高估,推动价格回归——只需市场上有足够多理性套利者。
CAPM 均衡模型:从全体最优化推出市场组合
APT 无套利模型:从理性套利者的存在推出多因子定价
更灵活,但因子如何选没有唯一指南
在中国:期现套利、ETF 套利、可转债套利从来不是法律真空中的“无风险收益”。
本章导航CHAPTER MAP
从一价定律走向多因子定价
5.1
理论介绍
无套利与因子结构
5.2
套利组合
因子中性构造
5.3
资产定价
现货·期货·期权
5.4
套利法治
操纵边界·监管套利
学习目标本章应建立的三条主线
读完本章,你应当能够……
01
理解无套利定价
从一价定律到多因子定价;因子载荷与风险溢价。
02
构造套利组合
因子中性构造;现货、期货、期权的复制路径。
03
认识现实边界
套利的极限与法律边界:操纵、跨境、监管套利。
5.1
理论介绍
只有不可分散、且被市场定价的共同风险,才获风险溢价
5.1收益生成过程 与 特质风险消失
分散化让特质风险以 1/N 速度消失
\[ R_i=E[R_i]+\beta_{i1}F_1+\cdots+\beta_{in}F_n+\varepsilon_i,\quad E[F_k]=0,\ E[\varepsilon_i]=0 \]
等权组合特质项方差
\[ \mathrm{Var}\Big(\tfrac1N\sum\varepsilon_i\Big)\approx\frac{\bar\sigma_\varepsilon^2}{N} \]
个别公司新闻、订单冲击、临时交易的噪声,以 1/N 速度下降。
→ 只有共同因子风险无法消除,才应获补偿。
→ 只有共同因子风险无法消除,才应获补偿。
图 5.1APT 多因子收益分解
无风险利率 + 多因子风险溢价加总
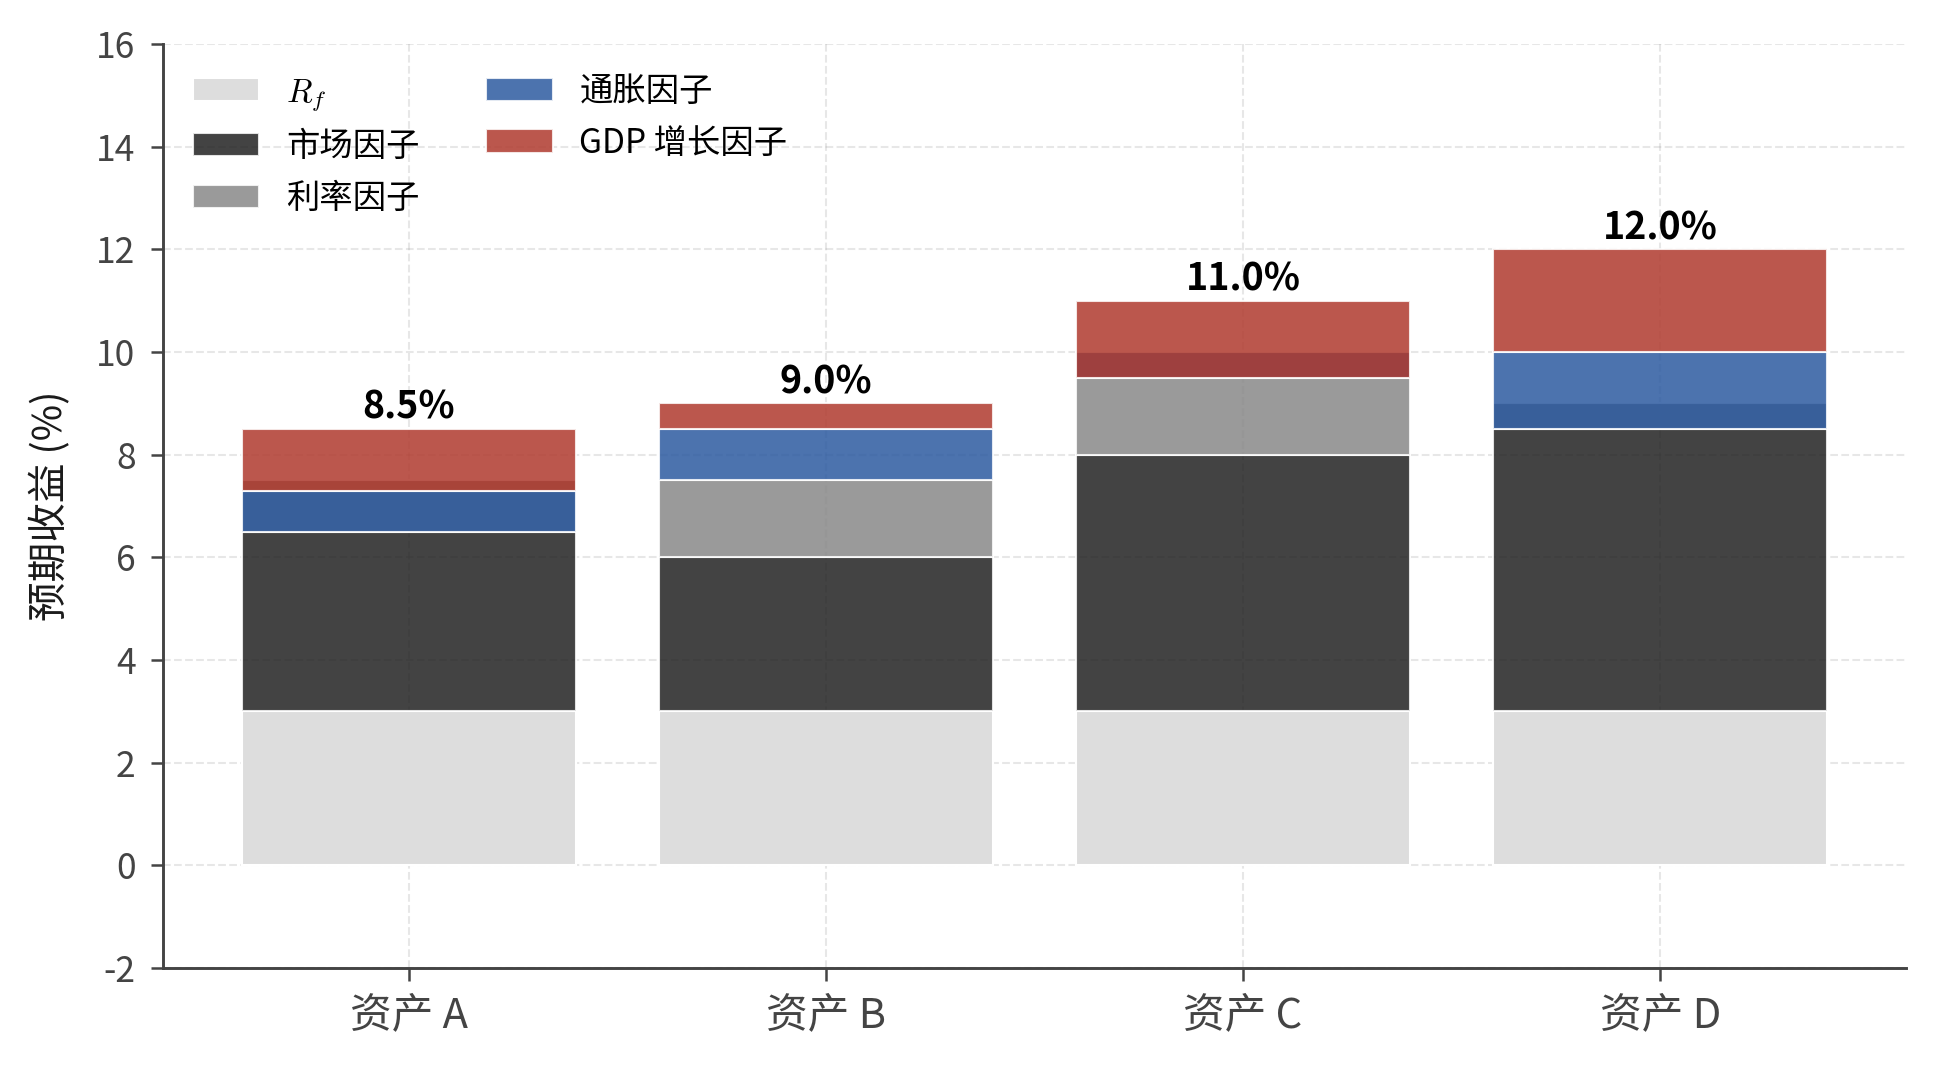
\[ E[R_i]=R_f+\sum_k\beta_{ik}\mathrm{RP}_k \]
记号:\(E[\cdot]\) 同 \(\mathrm{E}[\cdot]\),均表示数学期望
\(\mathrm{RP}_k\):市场为一单位该风险支付的补偿(可正可负)
负载荷不必然不利:若 RP 为正,负载荷反而降低要求收益
5.1从收益生成到定价:四步逻辑
无套利力量,把收益压回到零
①
充分分散
使个别风险 ε 近似消失
②
因子净暴露零
用多空头寸抵消所有系统性因子
③
识别套利
零暴露零成本仍有正收益 → 套利
④
压回到零
预期收益只由被定价因子暴露决定
5.1APT 在实务中的因子选择
三类主要的因子路径
宏观经济因子
Chen-Roll-Ross (1986):工业生产、未预期通胀、违约溢价、期限利差。
含义清晰,但频率低、公布滞后。
含义清晰,但频率低、公布滞后。
统计因子
主成分/因子分析从协方差矩阵提取共同波动。
风险解释有效,但缺直观名称。
风险解释有效,但缺直观名称。
特征因子 · 主流
市值、价值、动量、盈利、投资风格。
MSCI、Barra、Wind 广泛实现。
MSCI、Barra、Wind 广泛实现。
中国市场常增本土变量:流动性、投资者关注度、政策主题;Liu-Stambaugh-Yuan (2019) 中国三因子。
5.1APT 与 CAPM 对照
两种立场,各有局限
| 维度 | CAPM | APT |
|---|---|---|
| 出发点 | 市场均衡 + 最优化 | 无套利原则 |
| 因子结构 | 市场组合(单因子) | 多个系统性因子 |
| 假设强度 | 强(同质预期、共同投资期…) | 弱(存在因子结构 + 可套利) |
| 结论性质 | 精确均衡等式 | 近似无套利约束 |
| 主要弱点 | Roll 批判,难严格检验 | 不告诉用哪些因子 |
因子模型回答“收益波动从哪来”,APT 回答“哪些共同风险应被补偿”——统计拟合好 ≠ 有定价含义。
5.1APT 与因子模型:不能简单等同
“波动从哪来” vs “哪些风险应被补偿”
因子模型 · 分解工具
把收益拆成共同因子 + 特有扰动,用于理解风险来源、解释波动、风险归因。
APT · 定价要求
只有不可分散且被套利力量惩罚偏离的因子,才进入定价框架。
一个因子模型统计拟合很好,也不必然具有定价含义。
案例 5.1Stephen Ross 1976:用“无套利”重写资产定价
与其修补 CAPM,不如换更弱的前提
1970 年代初学界反思 CAPM 实证:BJS(1972)、Fama-MacBeth(1973) 发现“接近但不完全”——β 与收益正相关,但截距≠\(R_f\)、斜率≠市场溢价。
Ross(时年 32 岁)从一个更弱前提出发,只用无套利,不假设最优化、均衡、同质预期。
开启“因子结构”范式
Fama-French 三因子、Carhart 四因子、FF 五因子,都延续“用多个共同因子解释横截面收益”的思路。
“无套利”成为现代资产定价最重要的方法论之一。
“无套利”成为现代资产定价最重要的方法论之一。
5.2
套利组合
先把因子风险剥离,再比较剩下的收益是否超过无风险利率
5.2套利组合的基本原理
偏离足够大,套利资金就会入场
因子中性组合收益 > Rf → 借入资金买入该组合
因子中性组合收益 < Rf → 卖空该组合、买入无风险资产
无摩擦 vs 现实
无摩擦模型中,套利推动价格回归均衡;现实中回归速度取决于交易成本、卖空约束、融资成本、流动性。
例题 · 图 5.2因子中性套利组合的构造
先因子中性,再比较无风险利率
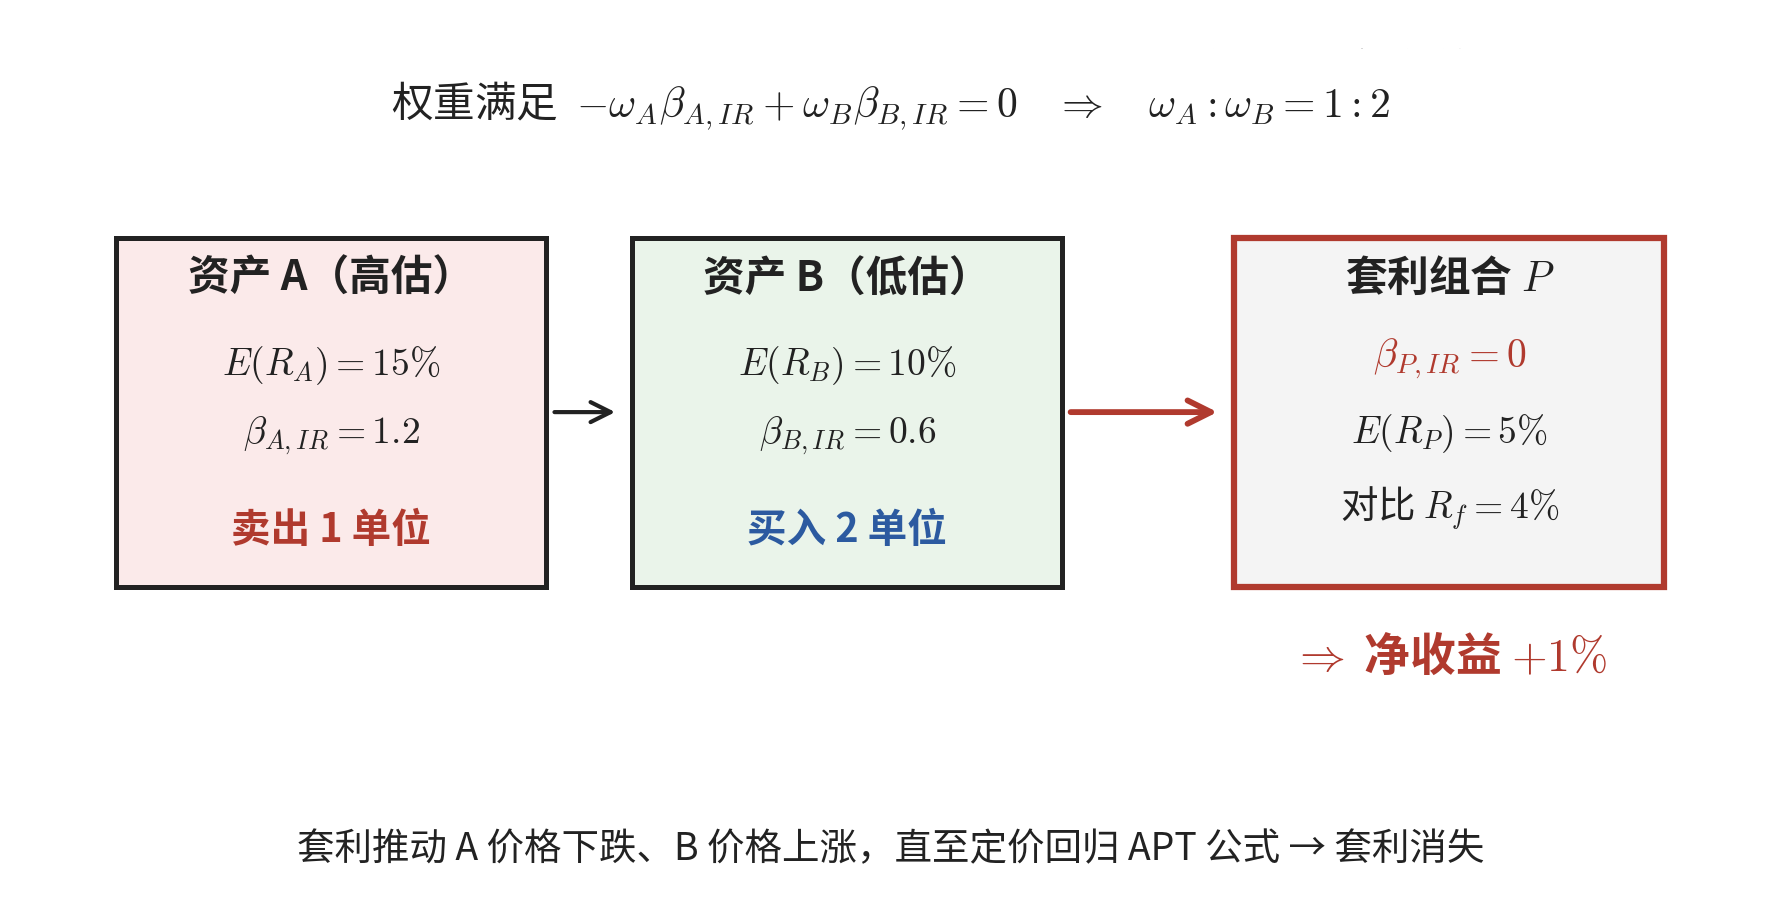
A:E15%, β1.2 B:E10%, β0.6 \(R_f=4\%\)
\(-\omega_A\beta_A+\omega_B\beta_B=0\Rightarrow\omega_A=0.5\omega_B\)
买 2B、卖 1A,净投入 1 → 收益 \(2(10\%)-15\%=5\%\)
借 1 单位无风险 → 锁定 5%−4%=1%
例题三资产套利机会判定(两因子)
用 A、B 隐含的因子溢价,校验 C
A(8%,1.0,0.5)、B(12%,1.5,1.0)、C(14%,2.0,0.5),\(R_f=4\%\)
联立 A、B → \(\mathrm{RP}_1=0\%,\ \mathrm{RP}_2=8\%\)
校验 C:\(4\%+2(0)+0.5(8\%)=\) 8%
校验 C:\(4\%+2(0)+0.5(8\%)=\) 8%
市场报价 C = 14%,高出 6% → 被低估
复制 C:买 5A、卖 2B、借 2F → 复制组合收益 8%
做多 C + 反向复制 → 零投入、零暴露,锁 6%
案例 5.2LTCM 1998:当“无套利模型”在尾部失灵
真实市场的“无套利”,是有边界的
相对价值套利 = APT 因子中性思路:识别高相关资产间微小价差,多空构造,赌价差均值回归。
1998.8 俄罗斯危机使多类价差同时扩大、流动性同时枯竭,被迫在不利价格平仓 → 低风险套利转为重大损失。
套利的极限(Shleifer-Vishny 1997)
现实套利者面临融资约束、强平风险、对手方风险、流动性蒸发。
中国本土:2015 两融强平、2024 小微盘量化拥挤。
中国本土:2015 两融强平、2024 小微盘量化拥挤。
5.2单因子套利 · β 中性化验证
隐含 RP 不一致,就能构造 β 中性正套利
单因子 APT,两资产:
A:\(E[R_A]=14\%,\ \beta_A=1.4\);B:\(E[R_B]=8\%,\ \beta_B=0.6\);\(R_f=3\%\)
A:\(E[R_A]=14\%,\ \beta_A=1.4\);B:\(E[R_B]=8\%,\ \beta_B=0.6\);\(R_f=3\%\)
第一步 · 求隐含因子风险溢价
\(\mathrm{RP}_A=\dfrac{14\%-3\%}{1.4}=7.86\%\) \(\mathrm{RP}_B=\dfrac{8\%-3\%}{0.6}=8.33\%\)
二者不一致 ⇒ 存在套利
\(\mathrm{RP}_A=\dfrac{14\%-3\%}{1.4}=7.86\%\) \(\mathrm{RP}_B=\dfrac{8\%-3\%}{0.6}=8.33\%\)
二者不一致 ⇒ 存在套利
第二步 · β 中性化
每单位 β 的补偿 B>A ⇒ 做多 B、做空 A。
令 \(-\omega_A\beta_A+\omega_B\beta_B=0\),取 \(\omega_B=1\Rightarrow\omega_A=\tfrac{0.6}{1.4}\approx0.4286\),净 \(\beta=0\)
每单位 β 的补偿 B>A ⇒ 做多 B、做空 A。
令 \(-\omega_A\beta_A+\omega_B\beta_B=0\),取 \(\omega_B=1\Rightarrow\omega_A=\tfrac{0.6}{1.4}\approx0.4286\),净 \(\beta=0\)
第三步 · 验证正套利收益
组合收益 \(=1\times8\%-0.4286\times14\%=8\%-6\%=2\%\)
净投入 \(=1-0.4286=0.5714\),余额由无风险资产补足
超额 \(\approx 2\%-0.5714\times3\%\approx\) +0.29%(每单位净敞口)
净投入 \(=1-0.4286=0.5714\),余额由无风险资产补足
超额 \(\approx 2\%-0.5714\times3\%\approx\) +0.29%(每单位净敞口)
先令组合因子净暴露为零,再比较其收益与无风险利率——这正是 APT 的核心套利路径。RP 不一致 ⇔ 必存在 β 中性正套利。
例题ETF 折溢价套利:A 股典型现货套利
套利的功能:把价格约束在公允附近
沪深300 ETF(510300):市场价 4.205,IOPV 4.220
折价率 = (4.205−4.220)/4.220 = −0.36%
买入 ETF → 赎回成分股 → 二级市场卖出
理论毛利
≈ 0.36%
扣佣金、印花税、申赎费、冲击 ≈ 0.20%
净套利
≈ 0.16%
5.2中国市场的套利策略谱系
同一资产不同形式出现偏离
ETF 折溢价套利
份额 vs 一篮子成分股
可转债套利
转股价值 vs 二级价格
分级基金套利
2020 改革前 A/B/母份额
LOF 折溢价
场内场外价格联动
期现套利
股指期货 vs 现货指数
跨期 / 跨品种套利
不同合约间价差
有效性最终依赖交易回转安排、申赎机制、卖空工具等市场基础设施与监管约束(涨跌停、限仓、印花税)共同作用。
5.2教科书假设 vs A 股现实
难点不在代数,而在现实执行
教科书假设
市场足够流动 · 交易成本为零 · 卖空无限制 · 可按 Rf 融资并持有到价差收敛
A 股现实摩擦
卖空只能融券(标的/券源受限)· 印花税与手续费 · ETF 申赎有最小单位 · 股指期货保证金随监管调整
这些摩擦把“理论上的无风险套利”转化为“现实条件下受限制的套利”。
5核心公式与推导
本章核心公式与推导(一)
APT 以无套利为基础,将资产收益归因于多个系统性因子;因子暴露决定风险溢价,较单因子 CAPM 更具弹性。
\[ R_i=E[R_i]+\beta_{i1}F_1+\beta_{i2}F_2+\cdots+\beta_{in}F_n+\varepsilon_i \]
\[ E[R_i] = R_f + \beta_{i1}\,\mathrm{RP}_1 + \beta_{i2}\,\mathrm{RP}_2 + \cdots + \beta_{in}\,\mathrm{RP}_n \]
\[ -\omega_A \beta_{A,\ell} + \omega_B \beta_{B,\ell} = 0 \;\Rightarrow\; \omega_A = 0.5\,\omega_B \]
\[ E[R_p] = \omega_B E[R_B] - \omega_A E[R_A] = 2 \times 10\% - 1 \times 15\% = 5\% \]
\[ 4\% + 1.0\,\mathrm{RP}_1 + 0.5\,\mathrm{RP}_2 = 8\% \]
\[ 4\% + 1.5\,\mathrm{RP}_1 + 1.0\,\mathrm{RP}_2 = 12\% \]
5核心公式与推导
本章核心公式与推导(二)
多因子模型通过因子暴露和因子风险价格连接统计分解与无套利定价。
\[ 1.0\,\omega_A + 1.5\,\omega_B = 2.0 \]
\[ 0.5\,\omega_A + 1.0\,\omega_B = 0.5 \]
\[ F_t = S_t\,e^{(r-q)(T-t)} \]
\[ \frac{\partial V}{\partial t} + \frac{1}{2}\sigma^{2} S^{2}\frac{\partial^{2} V}{\partial S^{2}} + r S\frac{\partial V}{\partial S} - rV = 0 \]
5.3
资产定价
现货、期货、期权定价公式不同,背后的无套利纪律一致
5.3现货定价 · 一价定律
可复制的价格,才是“公允价值”
同一现金流、同一篮子成分股,不应因交易地点或产品外壳不同而长期出现可复制的价差。
只要差距超过交易成本与制度摩擦,套利者就有动力买低卖高。
只要差距超过交易成本与制度摩擦,套利者就有动力买低卖高。
ETF 折溢价套利
可转债套利(转股价值 vs 价格)
分级基金套利(2020 改革前)
LOF / 封闭式基金折价套利
5.3现货套利谱系对比
同一资产、不同外壳:四类现货套利
| 类型 | 复制路径(一价定律) | 券源 / 通道约束 | 典型摩擦 |
|---|---|---|---|
| ETF 折溢价 | 份额 ⇌ 一篮子成分股(申购 / 赎回) | 流动性较好,申赎规则需逐只确认 | 低(约 0.2%,含佣金、印花税、申赎费、跟踪误差) |
| 可转债 | 转债 = 债券价值 + 转股期权 | 转股 T+1 到账;正股需可融券 | 中(强赎、下修条款与正股波动风险) |
| 分级基金 | A 份额 + B 份额 ⇌ 母基金份额 | 合并 / 分拆需 T+2;2020 改革后基本退出 | 中高(净值滞后、整体折溢价波动) |
| LOF | 场内份额 ⇌ 场外申赎(价格联动) | 场外申赎确认 T+2,跨系统转托管 | 中高(确认滞后、净值波动暴露) |
共同逻辑:同一资产以不同形式出现定价偏离时,无套利原则要求偏离在交易成本范围内被消除——套利的功能不是暴利,而是把价格约束在公允价值附近。
5.3期货定价 · 持有成本公式
期货价 = 融资持有现货到期的成本
\[ F_t=S_t\,e^{(r-q)(T-t)} \]
\(F_t>F^{*}\) · 期货高估
买入现货 + 卖出期货,持有到期锁定收益(正向套利)
\(F_t<F^{*}\) · 期货低估
卖出现货(或融券)+ 买入期货,等待到期收敛
q = 持有现货期间的连续收益率(股息率/便利收益);仓储、保险等成本另加。
5.3基差、升水与贴水
到期时,期货价向现货收敛
基差
\[ \text{Basis}=S_t-F_t \]
随到期逐渐收敛到零
升水 Contango F > S,期货高于现货
贴水 Backwardation F < S,期货低于现货
贴水对期货多头替代有利,对卖出期指对冲成本高
例题沪深 300 股指期货期现套利
监管约束本身,也可能造就套利空间
\(S_0=3500,\ F_0=3460,\ T=0.5,\ r=2\%,\ q=2.5\%\)
\(F^{*}=3500\,e^{(0.02-0.025)0.5}\approx 3491\)
实际 3460 < 3491,低估约 31 点(0.9%)
2015 后“深贴水”
中金所限仓、提高保证金、调整平今费 → 套保供需失衡,期货脱离现货公允价。
“吃贴水”成为期货多头替代策略的收益来源。
“吃贴水”成为期货多头替代策略的收益来源。
5.3期权定价 · BSM 无套利逻辑
复制组合一旦无风险,收益就只能是 r
动态 delta 对冲:Δ 单位股票多头 + 1 单位看涨期权空头,使组合对标的小幅变动一阶免疫。
这个局部无风险组合的瞬时收益必须等于无风险利率,否则套利 → 推出 BSM 偏微分方程。
这个局部无风险组合的瞬时收益必须等于无风险利率,否则套利 → 推出 BSM 偏微分方程。
\[ \frac{\partial V}{\partial t}+\frac12\sigma^2S^2\frac{\partial^2V}{\partial S^2}+rS\frac{\partial V}{\partial S}-rV=0 \]
中国 ETF 期权与股指期权做市定价广泛采用 BSM 框架(详见第十五章)。
案例 5.3沪深 300 股指期货的“贴水之谜”(2015–2018)
APT 的“无风险套利”,隐含“无监管摩擦”
2015 股灾后,监管对保证金、日内开仓量、平仓手续费严格限制,显著抬高做空套保与期现套利成本。
三大期指 2015–2018 阶段性深贴水,年化贴水率明显超出持有成本模型预测。2019 优化后逐步回归正常。
两个角度
① 限仓、保证金让套保供需失衡,期货脱离公允价;
② “贴水套利”需现货卖空支持,多由已持现货机构执行。
监管约束可制造或消除套利空间。
② “贴水套利”需现货卖空支持,多由已持现货机构执行。
监管约束可制造或消除套利空间。
5.3三种复制路径对照
同一无套利逻辑,三条复制路径
期货
复制 = 现货 + 融资
买入现货并融资持有到期,期货价应等于这条路径的成本。
\(F_t=S_t e^{(r-q)(T-t)}\)
期权
复制 = 动态 delta 对冲
\(\Delta\) 单位股票多头 + 1 份看涨期权空头,构造局部无风险组合,瞬时收益须等于 \(R_f\)。
由此推出 BSM 偏微分方程
多因子资产
复制 = 同暴露的多空组合
用因子载荷相同的资产构造复制组合,复制目标的因子敞口。
\(\beta\) 相同 ⇒ 价格须收敛
路径不同,目标一致:先找出可复制的风险暴露,再用无套利原则约束价格,把偏离压缩到交易成本与制度约束允许的范围内。
5.4
套利法治
把“理论上无风险的套利”重塑为“现实中受规制的套利”
5.4《证券法》第 55 条与跨市场套利
被动套利 与 主动操纵,一条分水岭
✓ 合规套利
建立在公开市场报价之上,被动利用已存在的定价偏差,不试图主动制造价差。
✗ 市场操纵
通过虚假申报、对倒、连续交易主动扭曲价格,再利用扭曲后的价差获利。
徐翔案(2017):多账户协同 + 配合信息发布 + 主动制造价差 → 已超出“被动套利”,构成操纵证券市场罪。
5.4跨境套利与外汇管制
“制度性 AH 溢价”,不是无风险套利
QFII / RQFII
2019 取消额度限制,但开户、汇兑、税务、报送仍使其难成高频通道
沪港通 · AH 溢价
教学例:A 股 13 元,H 股 10 港元,汇率 0.92 → 溢价约 41%
门槛、额度、卖空限制 + 估值/税收差异 → 不会快速收敛
门槛、额度、卖空限制 + 估值/税收差异 → 不会快速收敛
反洗钱
《反洗钱法》2025.1 施行;频繁跨境资金调配可能触发可疑交易识别
案例 5.4蚂蚁集团 ABS 杠杆与监管套利的边界
监管套利,不是稳定的无风险收益来源
2014–2020 通过联合贷款 + ABS 放大花呗、借呗。2020.6 末促成信贷约 2.15 万亿(消费信贷+小微信贷),其中消费信贷约 98% 由合作机构放款或已证券化。
利用资金成本与信贷收益的价差 + 轻资本提高周转 → 利用规则缝隙获高增长,但放大系统性风险。
2020.11 监管重估
网络小贷办法征求意见稿(单笔上限、出资比例、跨区经营)+ IPO 暂缓。
一旦规则补齐,商业模式增长、资本占用、估值逻辑被重新评估。
一旦规则补齐,商业模式增长、资本占用、估值逻辑被重新评估。
法治链接 5.1套利的合规边界:徐翔与鲜言案
把“纸面套利”转换成“可落地净收益”
徐翔 · 交易型操纵
多账户协同、配合信息发布主动制造价差 → 操纵证券市场罪
鲜言 · 信息型操纵
公司更名、概念炒作 + 受控账户交易 → 信息披露违法 + 操纵
蚂蚁 · 制度型套利
合规细则成立但宏观审慎被规则补齐压缩
\[ E[R_i^{\text{net}}]=R_f+\sum_k\beta_{ik}\mathrm{RP}_k-C_{\text{合规}}-C_{\text{监管}} \]
5.4跨境套利的三层合规边界
套利能否执行、多大规模、是否合规
①
通道
QFII / RQFII、沪港通 / 深港通
②
额度与门槛
每日额度、标的范围、资产门槛
③
反洗钱与可疑交易
客户尽职调查、大额/可疑交易报告
“制度性 AH 溢价”不会被快速套利消除——两地投资者结构、估值习惯、税收不同。
本章小结SUMMARY
从一价定律,走向多因子定价
无套利定价
充分分散组合的收益由多因子风险溢价与载荷决定;识别哪些共同风险被补偿。
套利的极限
交易成本、流动性、卖空限制决定纸面套利能否落地(LTCM、贴水之谜)。
法律边界
被动套利 vs 主动操纵;跨境合规、监管套利与净收益口径。
本章关键概念KEY CONCEPTS
复习清单
套利定价理论 APT
无套利原则
一价定律
因子模型
系统性因子
因子载荷
因子风险溢价
特异性风险
复制组合
因子中性套利组合
宏观 / 统计因子
ETF 折溢价套利
期现套利
期货持有成本
基差
套利的极限
监管套利
市场操纵边界
本章习题 · 一、单选题含参考答案
概念辨析
1. 关于 APT,正确的是( )。
A. 要求所有投资者持相同组合 B. 假设均值-方差均衡
C. 基于无套利原则构建定价关系 ✓ D. 市场组合是唯一因子
C. 基于无套利原则构建定价关系 ✓ D. 市场组合是唯一因子
5. Rf=3%,β₁=1.5,β₂=−0.8,RP₁=5%,RP₂=3%,预期收益( )。
A. 6.0% B. 8.1% ✓ C. 9.5% D. 12.9%
3%+1.5×5%−0.8×3%=8.1%
3%+1.5×5%−0.8×3%=8.1%
6. LTCM 1998 最直接的教训是( )。
A. 多因子无效
B. 套利的“无风险”隐含资金无限、流动性永续,现实有极限 ✓
C. APT 必须替代 CAPM D. 期货比股票危险
B. 套利的“无风险”隐含资金无限、流动性永续,现实有极限 ✓
C. APT 必须替代 CAPM D. 期货比股票危险
10. 证券法第 55 条立法意图是( )。
A. 限制散户交易
B. 区分“被动利用价差套利”与“主动制造价差获利” ✓
C. 禁止量化交易 D. 限制券商业务
B. 区分“被动利用价差套利”与“主动制造价差获利” ✓
C. 禁止量化交易 D. 限制券商业务
解析:APT 核心是无套利;多因子预期收益 3%+1.5×5%−0.8×3%=8.1%;套利极限是 LTCM 教训。
本章习题 · 三、计算题含解答
期现套利与因子风险溢价
题①:\(S_0{=}4000,F_0{=}3950,T{=}0.5,r{=}2\%,q{=}2.5\%\)。求公允价、套利方向、每张(每点300元)毛收益。
\(F^{*}=4000\,e^{(0.02-0.025)0.5}\approx 3990\)
实际 3950 < 3990 → 期货低估约 40 点
买期货 + 卖现货组合
毛收益 ≈ 40×300 = 12 000 元/张
实际 3950 < 3990 → 期货低估约 40 点
买期货 + 卖现货组合
毛收益 ≈ 40×300 = 12 000 元/张
题②:单因子 A(E14%,β1.4)、B(E8%,β0.6),\(R_f{=}3\%\)。求隐含 RP 是否一致。
A:\(\mathrm{RP}=\frac{14\%-3\%}{1.4}=7.86\%\)
B:\(\mathrm{RP}=\frac{8\%-3\%}{0.6}=8.33\%\)
不一致 → 存在套利:买 B(单位风险补偿高)、卖 A,构造因子中性组合获正收益
B:\(\mathrm{RP}=\frac{8\%-3\%}{0.6}=8.33\%\)
不一致 → 存在套利:买 B(单位风险补偿高)、卖 A,构造因子中性组合获正收益
本章习题 · 四、案例分析 & 五、延伸阅读
课后作业与拓展
案例分析
5A ETF 折溢价套利的实务设计:用 APT 现货定价解释折价为何不应持续;设计套利路径并考虑申赎规则后的可锁定折价;讨论“套利容量、申赎成本、跟踪误差”三个限制;解释“套利的极限”。
延伸阅读(精选)
Ross (1976) The Arbitrage Theory
Chen, Roll & Ross (1986) Economic Forces
Shleifer & Vishny (1997) The Limits of Arbitrage
Roll & Ross (1980) Empirical Investigation of APT
Cochrane (2005) Asset Pricing
第五章 · 完
无套利定价 · 受规制的套利
下一章:价格已经“知道”一切了? —— 第六章 有效市场假说