金融学系列教材 · 投资学 INVESTMENTS现代资本市场的价值、风险与法治
第 十 章
另类投资
用流动性与透明度,交换分散化与溢价
大宗商品 · 加密资产 · RWA · DeFi · 私募 · REITs课堂教学讲义
引子有效分散化与相关性塌陷
分散化的关键是相关性,不是数量
30 只白酒股只是形式分散;白酒+美股+黄金+国债才更接近有效分散化。但压力期会出现相关性塌陷。
要在压力情景进一步分散,需把视野扩展到传统股债现金之外的另类投资。
低相关 可能提供分散化
低流动性 锁定 5–10 年,溢价来源
信息不对称 估值困难、门槛高
2 与 20 2% 管理费 + 20% 业绩提成
理解另类投资两条线:① 现金流与风险来源 ② 准入·估值·披露·适当性的法治边界。
本章导航CHAPTER MAP
从资产谱系到链上金融与法治
10.1–2
类型与特征
六类工具·六大特征
10.3
大宗商品
油气电·金银铜·稀土算力碳
10.4
加密资产
区块链·BTC·ETH·监管
10.5–6
RWA 与链上金融
代币化·DEX·AMM
10.7–8
私募对冲·不动产
PE·对冲基金·REITs
10.9
另类法治
私募条例·信托·跨境
学习目标LEARNING OBJECTIVES
学完本章,你应当能够
01
区分六类另类工具,说清六大特征与收益/风险来源
02
掌握大宗商品的供需、金融化与展期收益逻辑
03
理解区块链三支柱、BTC/ETH 机制与中国监管边界
04
读懂 RWA 代币化与 DeFi/AMM 的收益与风险
05
分析 PE、对冲基金、公募 REITs 的逻辑与费率
06
把握私募条例、信托与跨境通道的合规边界
10.1–2
主要类型与特征
用哪一种不便,交换哪一种潜在收益
10.1表 10.1 主要另类资产的特征对比
先按收益来源、流动性、透明度分类
| 资产类别 | 流动性 | 锁定期 | 收益来源 | 与股市相关 | 门槛 |
|---|---|---|---|---|---|
| 对冲基金 | 月/季 | 1–2 年 | 超额+市场收益 | 中 | 高 |
| PE 与 VC | 极低 | 7–10 年 | 流动性溢价+主动增值 | 中高 | 极高 |
| 不动产直投 | 极低 | 5–10 年 | 租金+升值 | 低中 | 高 |
| REITs | 中高 | 无固定 | 租金+资本收益 | 中 | 中 |
| 基础设施 | 极低 | 10–20 年 | 长期现金流 | 低 | 极高 |
| 大宗商品 | 高 | 无固定 | 供需+通胀 | 低 | 中 |
| 加密资产 | 境外高/境内限 | 无固定 | 网络效应+流动性周期 | 中高 | 低–中 |
| 艺术品 | 极低 | 5–20 年 | 稀缺性+美学价值 | 低 | 极高 |
10.2六大主要特征
用复杂性交换分散化与溢价
① 低流动性
锁定 5–10 年,长期超额收益主要来源;溢价是风险补偿,非无成本。
② 低相关性
危机时同步下跌(塌陷),必须做压力测试,不能引用平稳期相关系数。
③ 信息不对称
尽调、管理人选择关键;“选错管理人”是重要特异性风险。
④ 估值困难
平滑估值压低报告波动率、抬高夏普;需“反平滑”纠偏。
⑤ 费率结构
“2 与 20”;门槛收益率跑赢基准才提成,高水位线防重复提成。
⑥ 门槛高
金融资产≥300 万或近三年均收入≥50 万;100 万起;契约型≤200 人。
例题“2 与 20”费率与投资者净收益
门槛收益率:固定管理费、有条件提成
期初 10 亿,第一年毛收益 30% = 3 亿
管理费:\(10\times2\%=0.2\) 亿提成基数:超过 \(10\times8\%=0.8\) 亿的部分 = \(3-0.8=2.2\) 亿
业绩提成:\(2.2\times20\%=0.44\) 亿
总费用:\(0.2+0.44=0.64\) 亿
净收益 = 3 − 0.64 = 2.36 亿(23.6%)
费率拿走约 21% 毛收益。只有扣费后仍提供稳定超额收益才有经济合理性。
反思 若毛收益仅 5%(<8% 门槛),管理费仍 0.2 亿、提成为 0,净收益 = 0.5 − 0.2 = 0.3 亿 → 净收益率 3%。管理费固定但提成有条件。
10.3
大宗商品
既有实物使用价值,也可期货化、ETF 化、证券化
10.3大宗商品金融化与展期收益
为什么原油 ETF 会跑输现货油价
金融化三件套 期货价格发现 · 指数化产品(GSCI/BCOM) · ETF 降门槛(但传导展期、跟踪误差、费用)
通胀对冲 Erb & Harvey(2006):展期收益+波动性收益是主要回报,与 CPI 显著正相关。2021–22 高通胀重新被机构重配。
现货溢价(backwardation)近月 > 远月,展期低买高卖 → 正展期收益
期货溢价(contango)远月 > 近月,展期高买低卖 → 负展期收益
原油 ETF 不持现货,不断把近月换远月——这就是它长期表现与新闻油价不一致的原因。
10.3能源三剑客:原油 · 天然气 · 电力
从全球商品到能源安全资产
原油
三基准 WTI / Brent / Dubai;中国 SC 期货(2018,人民币计价、首个国际化品种)。2020 年 4 月 WTI 跌至 −37.63 美元/桶(原油宝事件)。
天然气
区域化,三中心 Henry Hub / TTF / JKM,价差决定 LNG 船货流向。2022 欧洲危机凸显其能源安全资产属性。
电力
最特殊的商品——必须实时平衡。边际机组定价,可能负电价。算力/电动车推升需求,从公用事业变核心基础设施资产。
10.3黄金:价格与美国 CPI(长期)
无票息的储备资产,长期跑赢物价
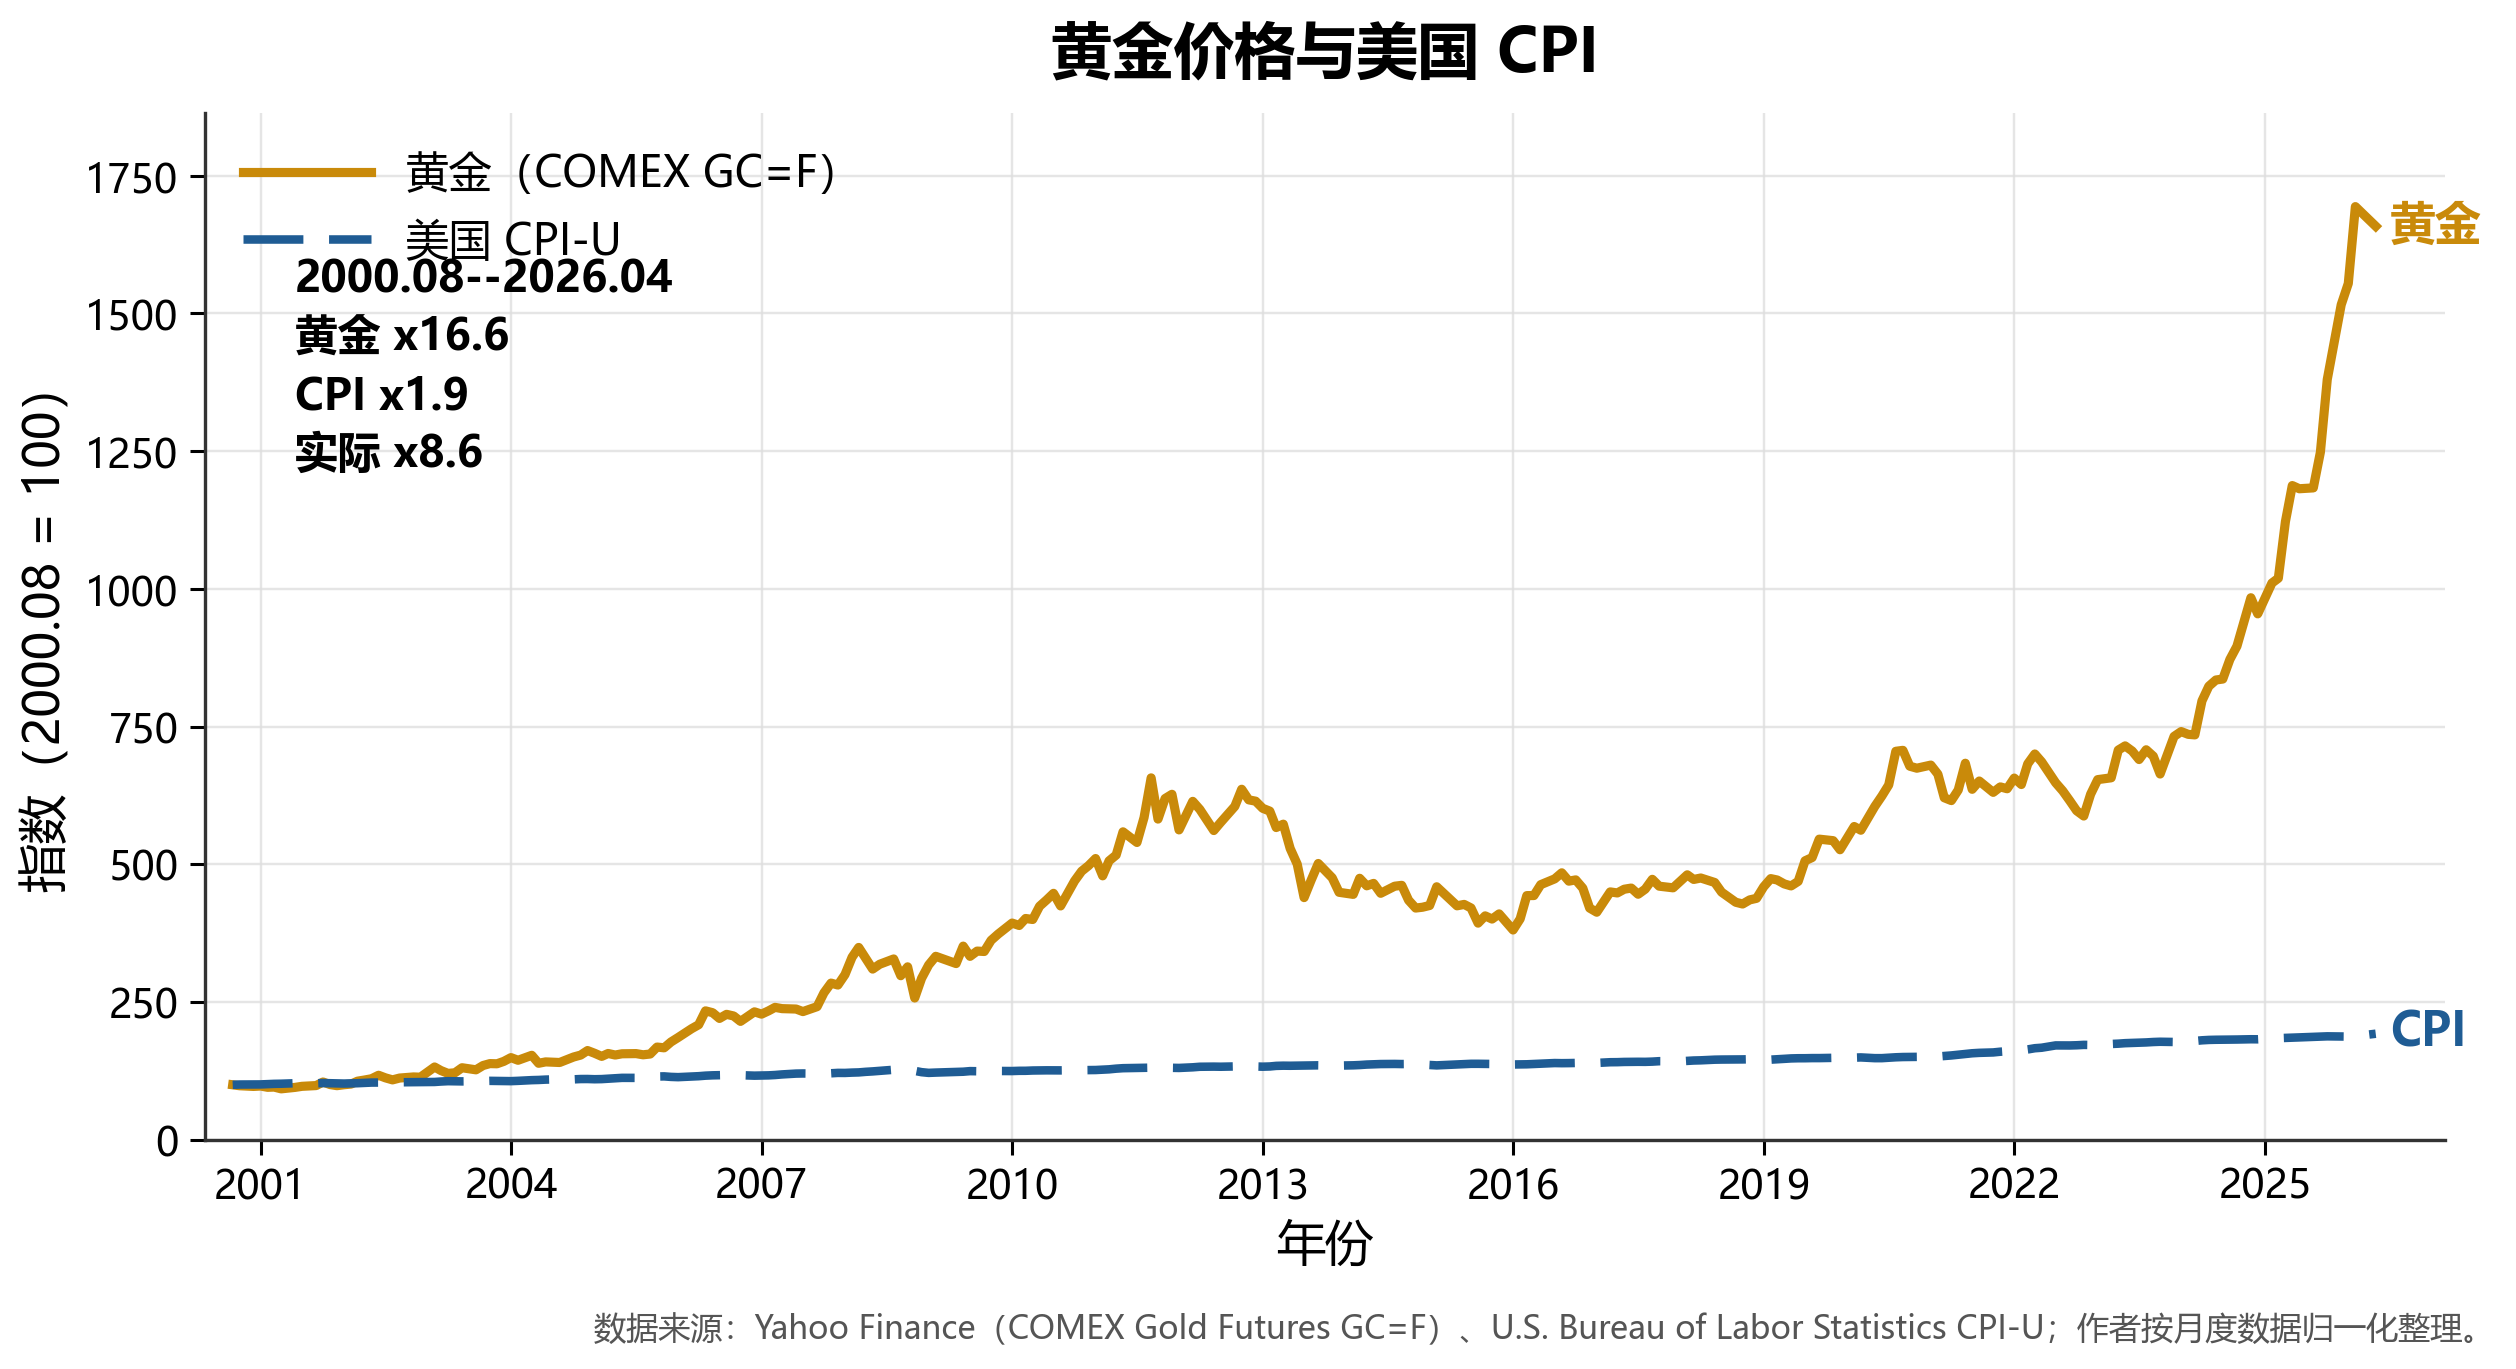
兼具实物 + 货币属性,边际定价由实际利率、美元信用、央行储备、避险需求决定,而非工业需求。
15–18%
年化波动率(股债之间)
<2%
年供给增量
不是稳定收益工具:2013 年全年跌约 28%。配置价值在分散与尾部对冲,而非保证上涨。
案例 10.1巴菲特的黄金立方体:非生产性资产与生产性资产
同样 9.6 万亿美元,买“金块”还是买现金流?
资产 A:黄金立方体
17 万吨
全球已开采黄金约数
68 英尺
熔成立方体边长
不会支付股息、租金或利息;价值来自稀缺性、货币属性、避险需求和未来买家的出价。
资产 B:生产性资产
美国全部农田
16 个 Exxon Mobil
约 1 万亿美元现金
持续生产粮食、能源和利润,价值来自未来现金流与再投资能力。
黄金适合承担分散化、避险和储备多元化角色;但不能用股利贴现或自由现金流折现逻辑估值。
10.3工业金属与战略矿产:白银 · 铜 · 稀土
贵金属线索 + 工业线索 + 战略属性
白银
“带工业属性的贵金属”,光伏/电子/汽车增量。两条线索:贵金属(金银比)+ 工业需求。市场小,弹性高于黄金。
铜:“经济博士”
LME/COMEX/沪铜。融资铜(青岛港骗贷案)。绿色铜需求:纯电动约 83 kg/车、光伏约 5000 吨/GW,长期中枢上调。
稀土
17 种元素,永磁材料核心。中国主导冶炼分离。无成熟期货、现货长协定价,战略属性与出口管制。
10.3绿色铜需求·数值演示
把“绿色转型叙事”翻译成可估算的铜需求
单车用铜:随电动化阶梯上升
| 车型 | 单车用铜(约) |
|---|---|
| 燃油车 | 20–25 kg |
| 混合动力 | 约 40 kg |
| 插电式混动 | 约 60 kg |
| 纯电动车 | 约 83 kg |
纯电动单车用铜约为燃油车的 3–4 倍。每千万辆纯电动车的增量用铜量级即达 50 万吨以上。
发电侧:每 GW 装机用铜
光伏约 5000 吨/GW
陆上风电约 3300 吨/GW
海上风电更高(海缆+基础设施)
这些定量系数让市场普遍上调长期铜价中枢——大宗商品需求不只是“看好新能源”,而是可被算出的实物增量。
10.3新型要素资产:算力 · 碳排放权
从自然稀缺到政策与技术稀缺
算力
从内部技术资源变成可租赁、证券化、估值的另类资产。供给:GPU·HBM·数据中心·电力·冷却;需求:训练+推理。
技术折旧很快的基础设施——看利用率、续约、电价、更新周期,而非只看 AI 叙事。
碳排放权
政府设定排放上限创造的稀缺资产。两类:强制履约(EUA、中国 CEA)+ 自愿碳信用(林业碳汇等)。
核心意义:把看不见的气候成本金融价格化为企业现金流约束。
10.3稀土与算力·投资判断
同为热门赛道,定价逻辑却相反
稀土:战略稀缺
稀缺不在矿藏,而在冶炼分离与磁材制造——多国有矿,却无稳定、低成本、环保达标的分离能力。
出口管制使其从普通工业品上升为产业安全的战略变量,直接影响科技股、新能源股估值。
无成熟期货:通过相关股票 / 产业基金 / 关键矿产主题基金 / 战略库存间接表达,价格主要靠现货长协谈判。
判断要点:把它当地缘+供应链变量,而非普通周期品。
算力:折旧很快
算力并不天然稀缺:芯片供给增加、推理效率提升、开源模型降本、价格战,都可能压低每百万词元价格。
应把它看成技术折旧很快的基础设施,而不是“AI 高增长”叙事下的稳定资产。
现金流由供给扩张、利用率、客户续约、电价、设备更新周期共同决定。
判断要点:盯利用率与折旧,警惕供给与降价。
10.4
加密资产
技术机制、风险收益特征与监管边界
10.4区块链:“信任的机器”
三大技术支柱
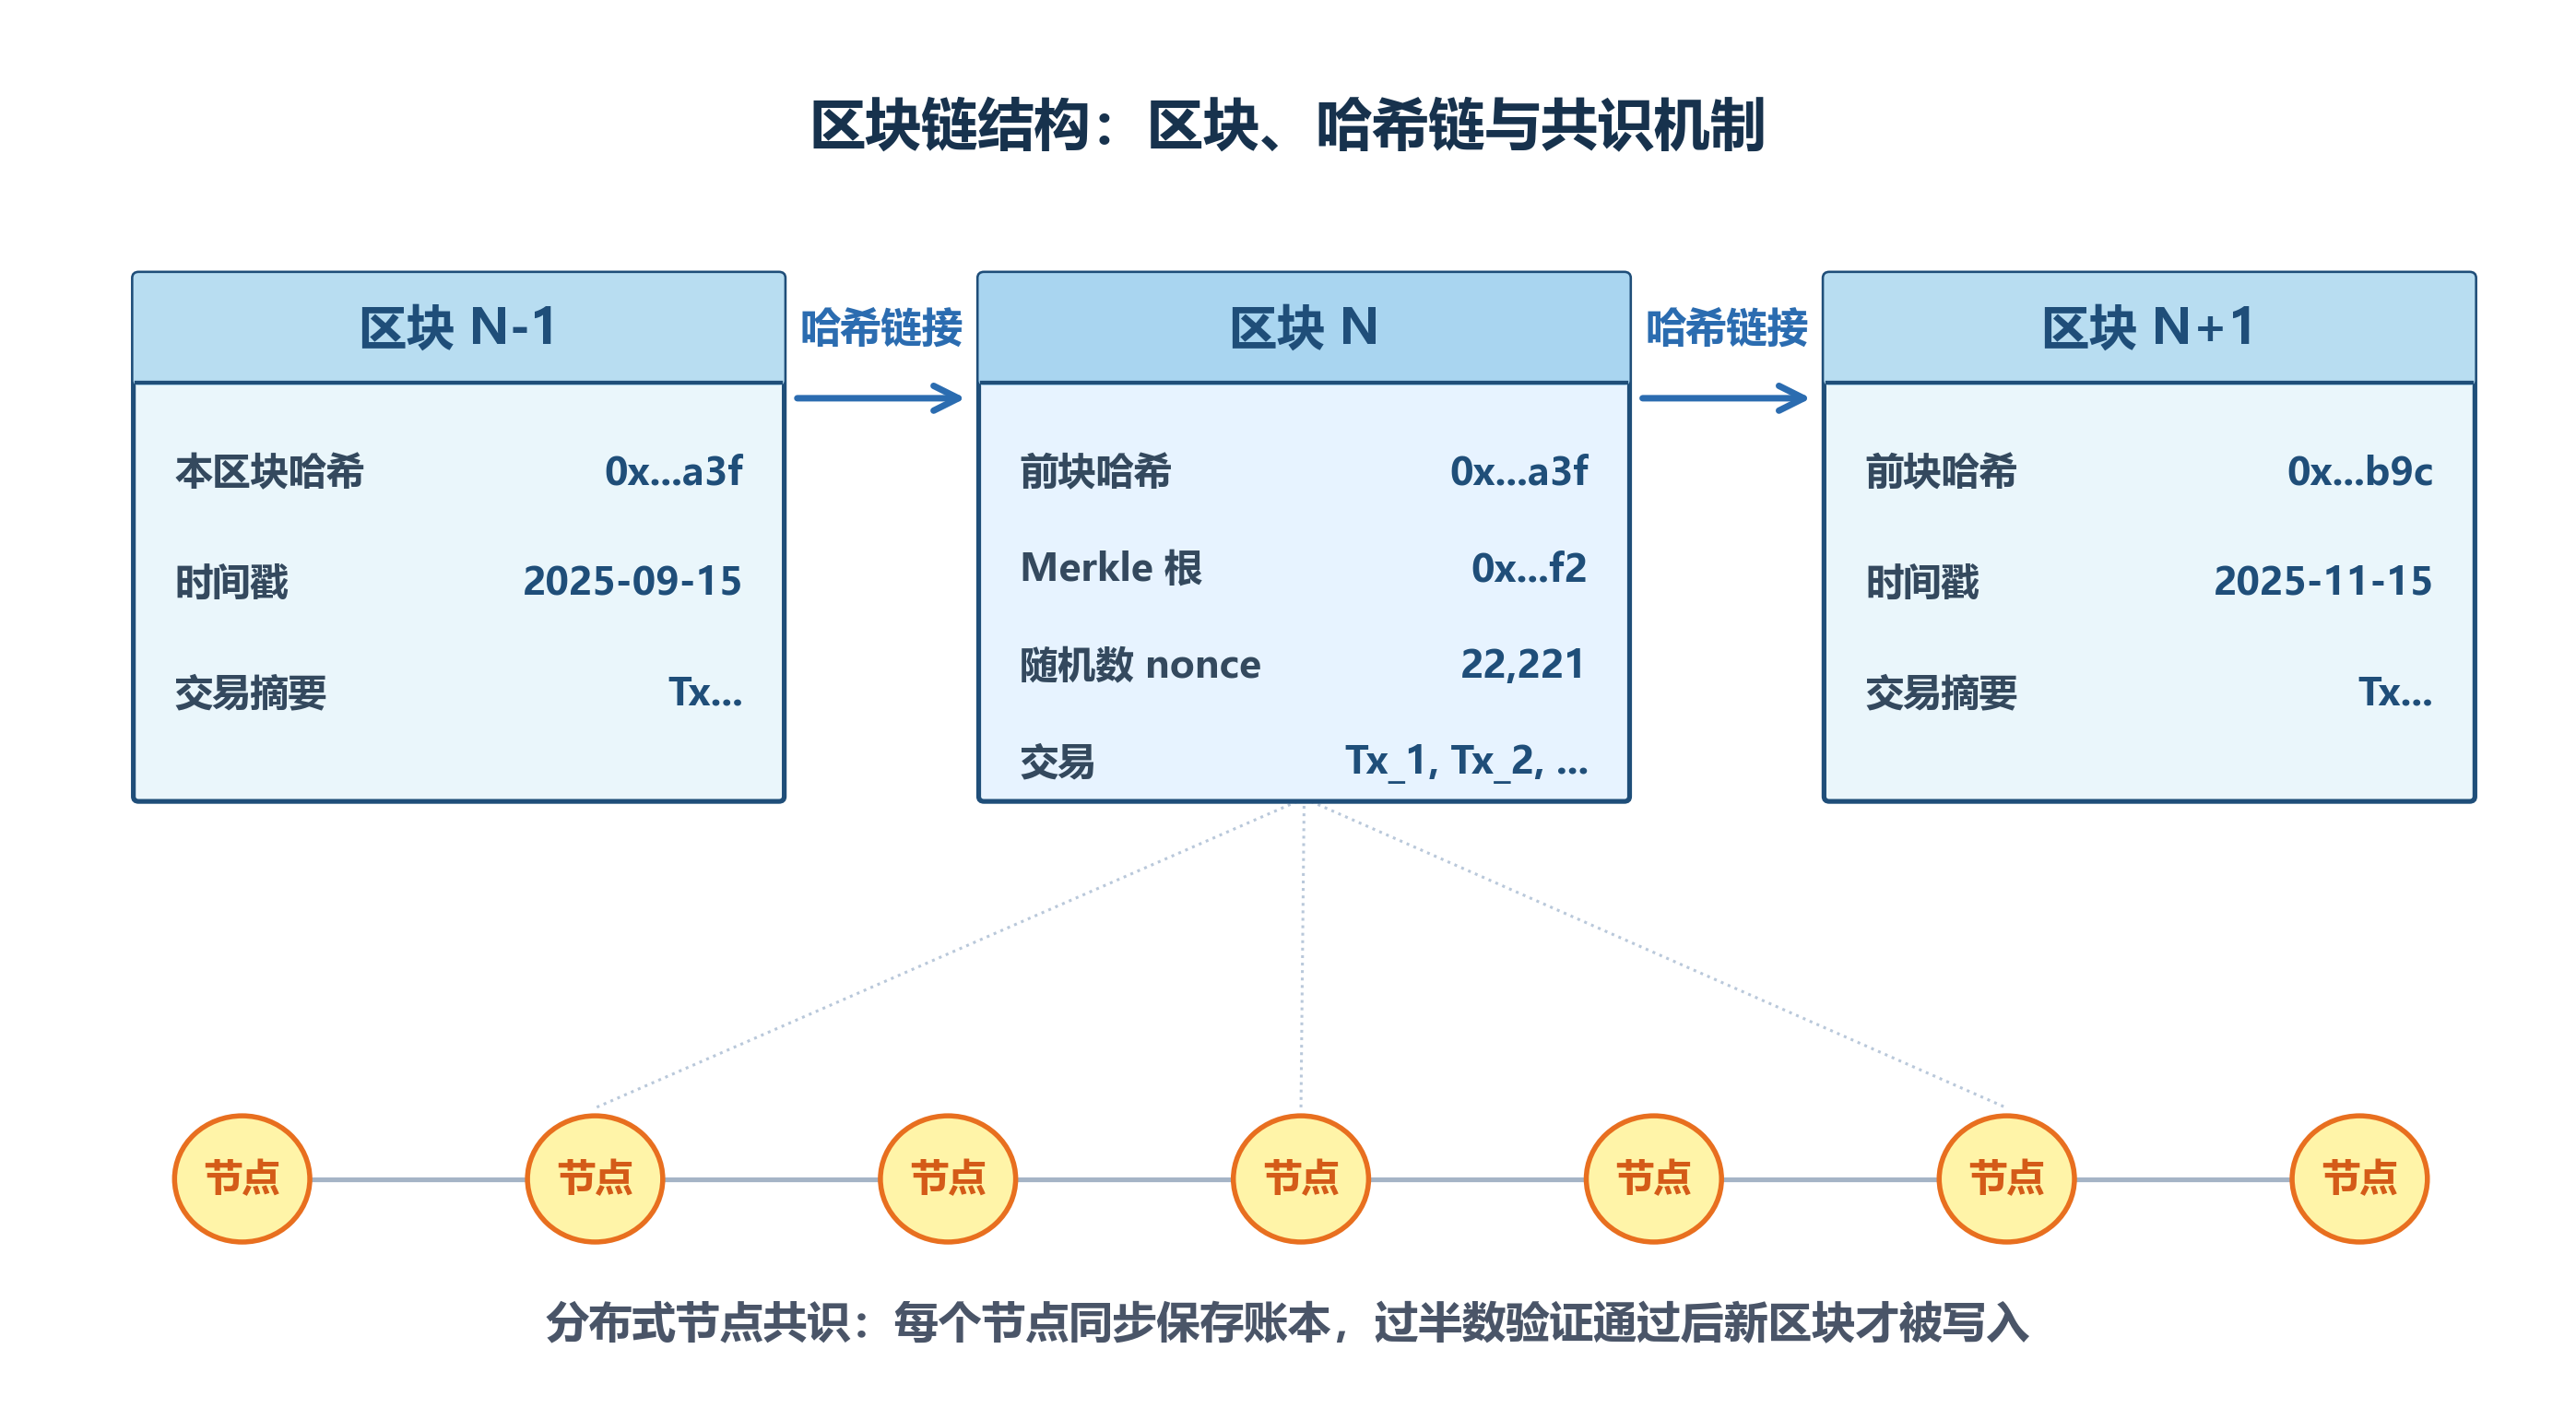
区块 · 哈希链 · 共识机制
① 哈希算法
SHA-256,雪崩效应,链式防篡改——改一个历史区块须重做其后全部。
② 非对称加密
公钥验证、私钥签名;身份可验证无需中介。私钥丢失即失去控制权。
③ 共识机制
无中央协调者下达成分布式一致——决定哪些交易写入账本。
10.4共识机制:PoW 与 PoS
用能源换安全,还是用资本换效率
工作量证明 PoW
矿工算力竞争尝试 Nonce,哈希满足难度条件,约 10 分钟出块。解决双花:时间戳+最长链,6 次确认(约 60 分钟)。
安全强,但能耗巨大(CBECI 达中等国家量级;51% 攻击)。
权益证明 PoS
质押规模+罚没机制替代算力竞争。以太坊 2022.9 “The Merge”切换,能耗下降 99.95%。
劣势:“马太效应”——质押越多奖励越多,验证权趋于集中。
10.4表 10.3 比特币减半与价格反应
稀缺性设计的核心:减半
| 事件 | 日期 | 区块奖励 | 后续价格反应 |
|---|---|---|---|
| 上线 | 2009.1 | 50 BTC | 2010 首次交易 $0.003 |
| 首次减半 | 2012.11 | 25 BTC | $12 → $1,200(约 100×) |
| 第二次 | 2016.7 | 12.5 BTC | $650 → $19,800(约 30×) |
| 第三次 | 2020.5 | 6.25 BTC | $8,500 → ~$69,000(约 8×) |
| 第四次 | 2024.4 | 3.125 BTC | ETF 资金+机构配置,剧烈波动 |
涨幅倍数递减:市值成长为万亿美元级后,单一供给冲击边际影响下降。
三层叙事 稀缺性(2100 万上限)· 抗审查 · 制度对冲
无现金流、无分红,估值依赖网络共识、边际资金与风险偏好,波动远高于黄金与股指。
2024.1 美国 SEC 批准首批现货 ETF——机构化里程碑,但不消除价格波动与监管不确定性。
10.4表 10.4 比特币与以太坊功能定位对比
货币层 vs 应用层
| 维度 | 比特币 BTC | 以太坊 ETH |
|---|---|---|
| 核心定位 | 去中心化货币、价值储存 | 可编程区块链、智能合约平台 |
| 账本/共识 | UTXO · PoW(能耗高) | 账户+EVM · PoS(能耗低) |
| 供给机制 | 上限 2,100 万,约四年减半 | 无固定上限,发行+质押+销毁 |
| 主要用途 | 价值储存、跨境转移、抵押品 | Gas·质押·DeFi·稳定币·NFT·RWA·L2 |
| 主要风险 | 高波动·能源争议·扩容缓慢 | 合约漏洞·MEV·桥风险·验证者集中 |
| 关键词 | 数字黄金·减半·UTXO·自托管 | 世界计算机·EVM·ERC-20·可组合金融 |
例题比特币与黄金的收益波动比较
高累计收益,未必高夏普
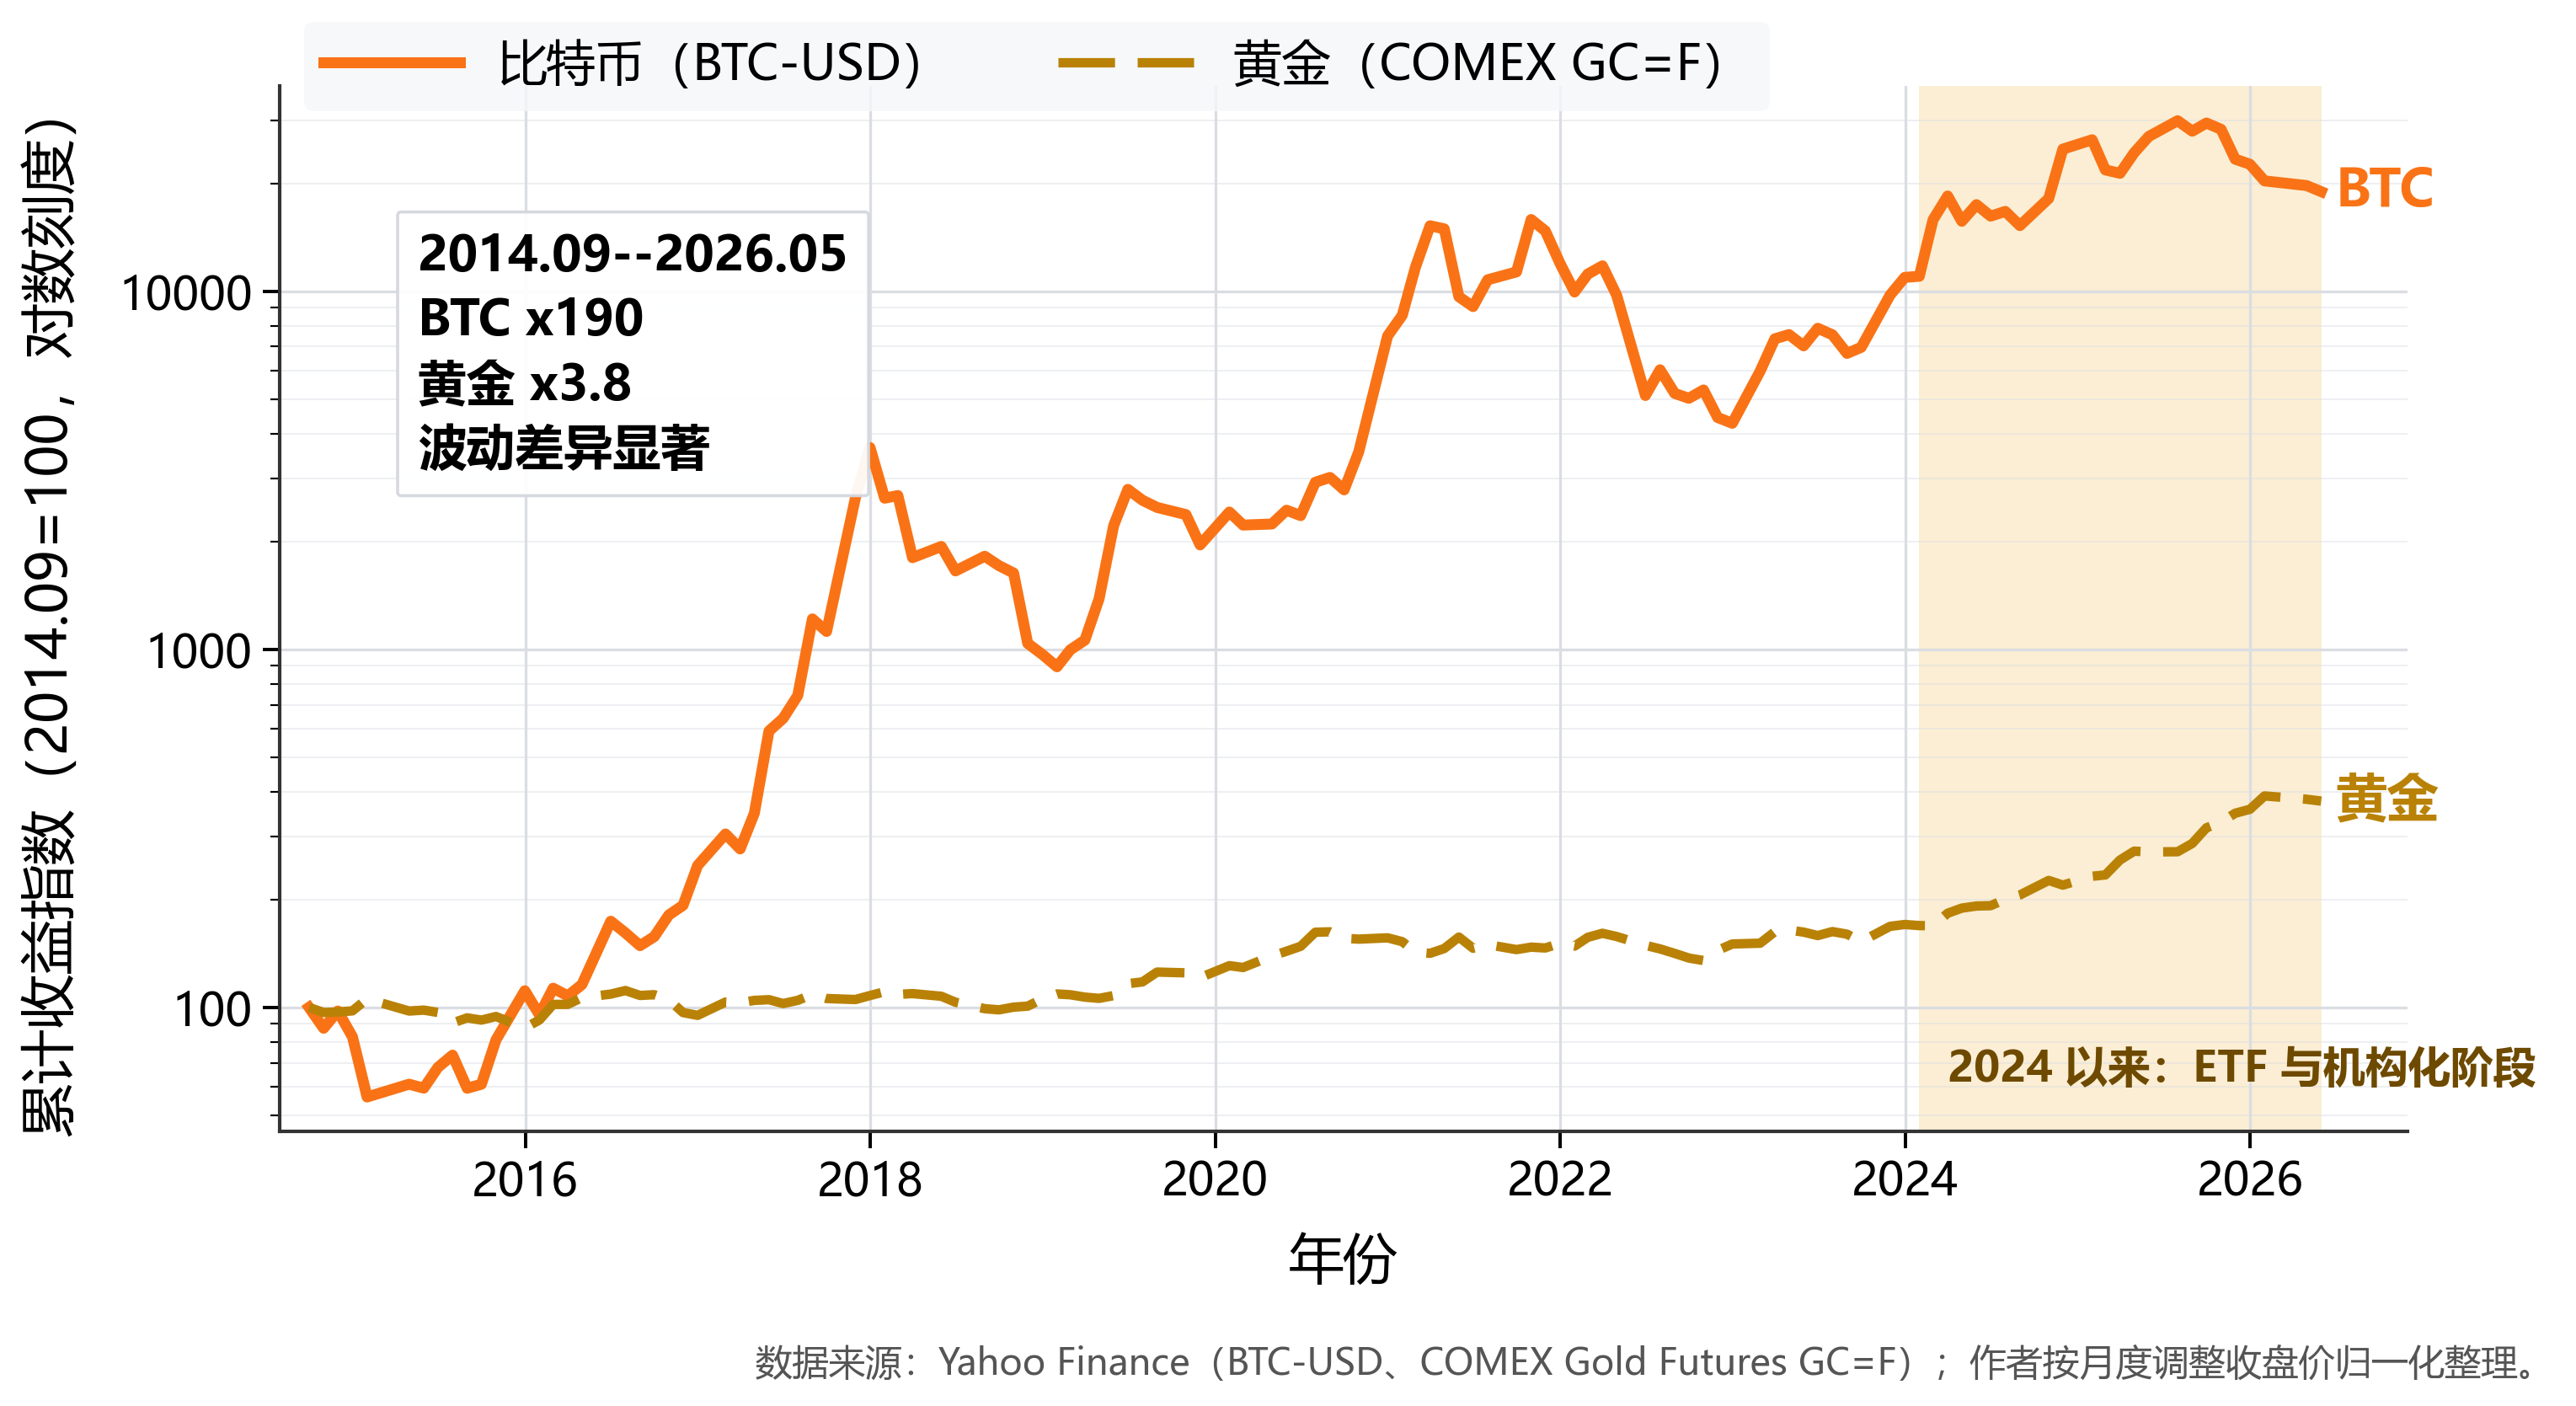
比特币 vs 黄金累计收益(示意)
设 BTC 涨 100×、波动 70%;黄金涨 3×、波动 15%;\(R_f=3\%\)。
BTC 年化 \(100^{1/10}-1=58.5\%\),夏普 \((58.5\%-3\%)/70\%\approx\) 0.79
黄金 年化 \(3^{1/10}-1=11.6\%\),夏普 \((11.6\%-3\%)/15\%\approx\) 0.57
BTC 尖峰肥尾、极端回撤。配置:BTC 小比例卫星(1–3%),黄金核心(5–10%)。境内须先考虑监管合规边界。
10.4监管:一国两制下的差异安排
大陆严格限制,香港持牌探索
中国大陆
不承认法偿性,禁止经营活动、支付结算、ICO 融资、挖矿。2017 七部委 → 2021 十部委 → 2026 银发〔2026〕42 号(覆盖稳定币、RWA)。
同时推动数字人民币 e-CNY(CBDC,法偿性、纳入支付监管)。
香港
VASP 牌照、虚拟资产现货 ETF、《稳定币条例》(2025.8.1 实施),2026.4 首批发牌(含 HSBC)。
持牌≠面向市场发行;内地居民不因香港持牌即可自由参与。
10.5–6
资产代币与链上金融
RWA 连接 TradFi 与 DeFi,但合规与托管风险更高
10.5真实世界资产代币化 RWA
TradFi 与 DeFi 的桥梁
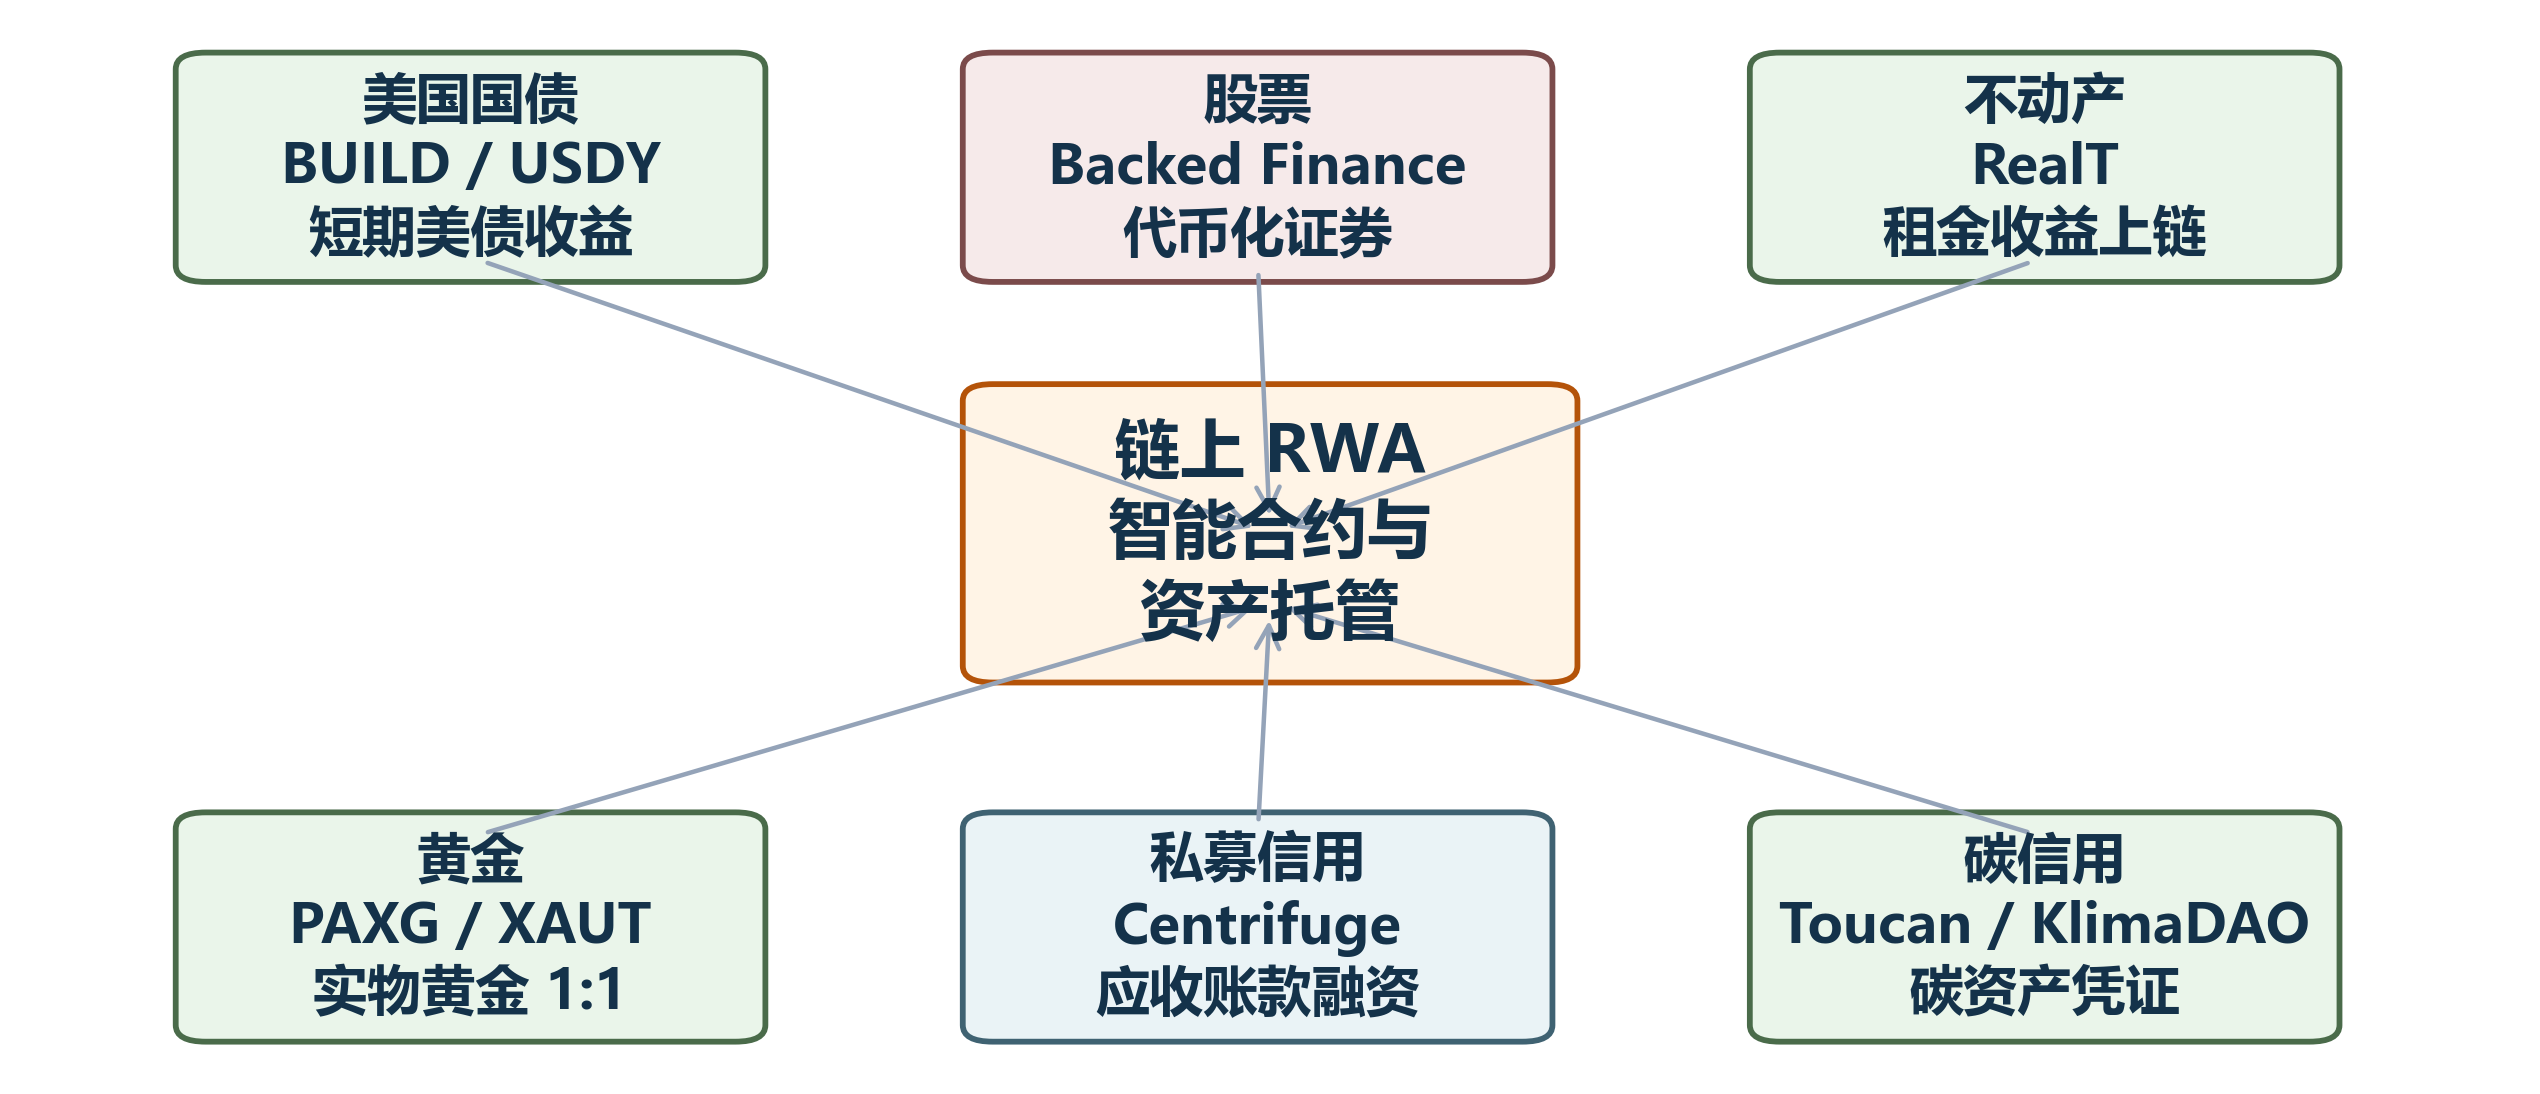
六大类:美债·股票·不动产·黄金等
美债代币化最成熟:BUIDL、USDY、FOBXX(多面向合格机构)
股票代币化争议大:1:1 实股托管 vs 差价合约(无股东权利、强平风险)
四维度:风险(底层+合约+托管+监管)· 合规复杂 · 收益三来源 · 流动性折让仍是核心特征
案例 10.2BlackRock BUIDL:传统资管巨头入场 RWA
合规能力本身构成竞争壁垒
设计
BlackRock + Securitize 把短期美债与现金管理工具包装为链上可记录、可转让的基金份额;仅向合格机构开放,链上白名单+KYC。2025.3 规模破 10 亿美元。
金融含义 传统机构把区块链登记纳入基金产品;竞争核心是底层资产质量、托管、赎回、披露、监管适配。
法治含义 须同时满足基金监管、证券披露、KYC、反洗钱与平台合规——普通发行人难复制。
“底层资产真实”不自动消除代币发行、交易与跨境销售的监管边界;境内居民参与有重大合规限制。
思考题链上 ≠ 无风险
底层是高信用国债,为何代币持有人仍可能亏损?
设问 BUIDL 的底层是短期美债——几乎是最安全的资产。那么持有其代币是否就“无风险”?
教材回答:即使底层资产是高信用等级国债,智能合约漏洞、托管方违约、赎回限制或监管变化,都可能让代币持有人遭受损失。
DeFi 历史上多起黑客攻击说明:智能合约风险绝非理论。底层安全 ≠ 通道安全。
代币持有人面对的四重风险
① 底层资产风险 利率波动、信用事件(此例较小)
② 智能合约风险 代码漏洞、被攻击、清算逻辑失灵
③ 托管风险 托管方违约、储备挪用、赎回受限
④ 监管风险 牌照、跨境销售、政策变化导致冻结/退出
落点:链上资产=传统资产风险 + 一层新增的代码与制度风险,不是风险消失。
10.6自动做市商 AMM:恒定乘积
无订单簿也能成交,但大额交易推走价格
Uniswap V2 恒定乘积公式
\[ x\cdot y=k \]
交易后 \((x+\Delta x)(y-\Delta y)=k\)
滑点
交易越大对价越差
交易越大对价越差
0.3%
LP 手续费
LP 手续费
无常损失
价格偏离少赚
价格偏离少赚
数字例子
ETH–USDC 池 \(100\) 枚 ETH / \(300{,}000\) USDC,\(k=3\times10^7\)。用 \(30{,}000\) USDC 买入:
USDC→330,000,ETH→\(\tfrac{3\times10^7}{330000}\approx90.91\)
得 ≈ 9.09 枚 ETH,均价 ≈ 3,300 USDC/ETH(>3,000 初始)。10核心公式与推导
本章核心公式与推导
另类投资提供分散化与风险溢价,但流动性低、估值与费用结构复杂,需关注与传统资产的低相关性。
\[ x \cdot y = k \]
10.6无常损失与流动性挖矿
无常损失只取决于偏离幅度,不看方向
50/50 恒定乘积池,价格变 \(p\) 倍
\[ \mathrm{IL}(p)=\frac{2\sqrt{p}}{1+p}-1 \]
\(p=2\):\(\mathrm{IL}\approx-5.72\%\)
\(p=0.5\):同样 \(\approx-5.72\%\)
池子自动“卖出上涨、买入下跌”,手续费须弥补机会成本。
\(p=0.5\):同样 \(\approx-5.72\%\)
池子自动“卖出上涨、买入下跌”,手续费须弥补机会成本。
流动性挖矿三类池
稳定币对(USDC-USDT)IL 低、收益低
蓝筹对(ETH-USDC)手续费高、IL 明显
长尾代币池名义年化高,但 rug pull、枯竭、暴跌风险最高
案例 10.3事件合约与隐含概率:信息聚合
用资金头寸表达概率判断
事件合约把可验证的经济或公司结果写成到期支付条件。若价格为 0.62 元,在忽略风险溢价、流动性和交易成本的简化条件下,可理解为约 62% 的隐含概率。
为何有信息价值? 价格机制可以聚合分散判断,但并不保证准确。
为何有信息价值? 价格机制可以聚合分散判断,但并不保证准确。
隐含市场预期 期权隐含波动率、信用利差与货币远期也包含概率和风险判断。
合规风险 事件合约可能涉及衍生品、博彩、跨境支付和虚拟资产监管;中国大陆严格限制相关受限平台交易。
是信息聚合工具,不是保证准确的“水晶球”。
10.7–9
私募 · 不动产 · 法治
资产名称只是外壳,管理人能力与合规边界才是核心
10.7私募股权与对冲基金
两类资产,两种风险来源
私募股权 PE
赚流动性溢价+治理改进+企业成长,5–10 年 IPO/并购退出。中国:2005–10 Pre-IPO 套利 → 2010–18 大规模化 → 2018 后专业化长期化(7+3)。
对冲基金五策略
多空(130/30 净 100% 总 160%)· 市场中性(β≈0 挖 α)· 宏观对冲(索罗斯狙击英镑)· 事件驱动(并购套利)· 相对价值套利(LTCM)
《私募投资基金监督管理条例》2023.9 升至行政法规层级。
10.7PE 收益度量与分配瀑布
MOIC 看“倍数”,IRR 看“时间”
MOIC
Multiple on Invested Capital
退出回收现金 / 投入资本,回答“1 元本金最后变成几元”。
倍数高,不等于年化回报一定高。
IRR
现金流隐含年化回报
把资本调用、管理费、分红、退出时点一起放进现金流表。
同样 4 倍,早退和晚退的 IRR 完全不同。
分配瀑布
本金 → 门槛 → Carry
先返还本金,再满足约定门槛收益率,最后管理人按合同提取业绩报酬。
J 曲线提醒:费用先发生,退出收益后体现。
案例 10.4中国公募 REITs:基础设施投资公开市场化
介于债券与股票之间的现金流资产
四大设计逻辑
① 基础资产以基础设施为主(非写字楼/商场)
② 公募基金 + ABS 双层结构
③ 强制分红 ≥90% 可供分配金额
④ 原始权益人保留 ≥20% 并锁定 5 年
规模(截至 2025.12.27)
78
已上市(只)
2099
融资(亿元)
2199
总市值(亿元)
机构为主(保险·社保·年金)。把存量资产现金流重新接入资本市场定价体系。
法治链接 10.1另类投资的合规边界:私募、信托与跨境通道
低流动性、信息不对称,放大合规风险
安信信托风险
信托≠保本理财高级版。须穿透到底层资产·关联交易·受托人尽职三层。呼应资管新规打破刚兑。
中行原油宝
零售产品尾部风险披露与适当性。须把展期、交割、负价格、强平翻译成普通人能懂的语言。
信托三分类
资产服务/资产管理/公益慈善。回归“受人之托、代人理财”,减少通道与刚兑预期。
另类投资的“可执行最优组合”被产品准入、销售双录、业务分类三层合规约束塑形。
10拓展讲解(三)
另类资产的共同估值难点
低流动性
交易不连续导致估值滞后,净值波动可能被低估。
异质性
房地产、私募股权、艺术品和数字资产缺少完全可比标的。
费用结构
管理费、业绩报酬、托管和交易成本会显著改变净收益。
容量约束
策略规模扩大后,稀缺机会和流动性优势会被稀释。
讲解线索:另类投资先讲“为什么难估值”,再讲可能的分散化收益。
10拓展讲解(四)
REITs与实物资产现金流
底层资产
REITs收益来自租金、资产增值和杠杆结构。
利率敏感
利率上行会提高资本化率,压低资产估值。
分红约束
高分红不等于高总收益,还要看资产质量和再融资。
周期暴露
办公、物流、商业和保障房对应不同经济周期。
讲解线索:把 REITs 当成“资产现金流证券化”,不是高息债替代。
10拓展讲解(五)
数字资产与RWA的投资边界
技术基础
哈希、签名和共识机制提供数字资产的记账基础。
价格来源
比特币、稳定币和RWA代币的价值来源完全不同。
托管风险
私钥、交易平台和智能合约风险会直接影响资产安全。
合规边界
代币化资产还需要确权、托管、披露和投资者保护。
讲解线索:把新资产放回现金流、权利和风险三件事里分析。
10拓展讲解(六)
私募股权:J曲线与退出
J曲线
早期费用和投入先体现,价值创造和退出收益滞后。
价值创造
收益来自经营改善、杠杆、行业成长和估值提升。
退出路径
IPO、并购、回购和二级份额转让决定现金回收。
估值滞后
非上市资产估值不连续,净值平滑会低估波动。
讲解线索:私募股权要按现金流时间表讲,不按短期净值讲。
10拓展讲解(七)
对冲基金:策略收益与费用结构
策略来源
多空、事件驱动、宏观、套利和CTA承担不同风险。
2/20费用
管理费和业绩报酬会显著影响投资者净收益。
流动性条款
锁定期、赎回门槛和侧袋会改变实际退出能力。
尾部风险
低相关不等于低风险,杠杆和拥挤交易会放大回撤。
讲解线索:评价对冲基金要同时看策略、杠杆、流动性和费用。
10拓展讲解(八)
商品与通胀风险
现货驱动
商品价格受供需、库存、地缘和美元周期影响。
期货收益
长期持有商品期货还要看展期收益和保证金收益。
通胀对冲
商品可对冲部分通胀冲击,但波动和回撤很高。
组合角色
商品更适合作为风险因子暴露,而不是稳定收益来源。
讲解线索:商品投资必须区分现货涨跌和期货策略收益。
10拓展讲解(九)
基础设施与不动产的负债匹配
现金流
租金、通行费和公共服务收费带来长期现金流。
利率敏感
折现率上升会压低资产价格。
监管约束
价格管制、特许经营和公共责任影响收益上限。
负债匹配
养老金和保险资金看重久期匹配和通胀联动。
讲解线索:实物资产的关键是现金流稳定性和制度合同。
10拓展讲解(十)
另类资产尽调清单
流动性
能否退出、何时退出、折价多少。
估值
净值是否可验证,是否存在平滑或模型依赖。
费用
总费用、业绩报酬、税费和隐性交易成本。
相关性
压力期相关性是否上升,是否真能分散风险。
讲解线索:另类投资进入组合前,先过流动性、估值、费用和相关性四关。
本章小结SUMMARY
放进资产配置框架,而非新奇清单
1
另类投资具低流动性、估值困难、信息不对称、门槛高、低相关——既改善分散化,也带来更高尽调、估值与合规成本。
2
大宗商品受供需/金融/政策驱动;BTC、ETH、RWA、DeFi 展示了从“数字货币”到“链上金融基础设施”的演化。
3
始终关注适当性、穿透披露与监管边界——可执行组合被产品准入与业务分类塑形。
本章关键概念KEY CONCEPTS
复习清单
另类投资流动性溢价低相关性展期收益CTA大宗商品原油黄金碳排放权加密资产比特币以太坊RWADeFiAMM滑点无常损失流动性挖矿预测市场Hyperliquid私募股权对冲基金公募 REITsQDLP/QFLP投资者适当性
本章习题 · 一单选题(课堂精选)
先判断,再翻看答案
1. 另类投资的核心特征不包括( )
A. 与传统资产低相关 B. 流动性低锁定期长 C. 信息不对称估值难 D. 门槛低人人可参与
A. 与传统资产低相关 B. 流动性低锁定期长 C. 信息不对称估值难 D. 门槛低人人可参与
2. “2 与 20”中的“20”指( )
A. 20% 管理费 B. 20% 业绩提成 C. 20 年锁定 D. 20 倍杠杆
A. 20% 管理费 B. 20% 业绩提成 C. 20 年锁定 D. 20 倍杠杆
3. 比特币总量上限是( )
A. 1000 万 B. 2100 万 C. 1 亿 D. 无限
A. 1000 万 B. 2100 万 C. 1 亿 D. 无限
4. 以太坊“The Merge”切换 PoS 的年份( )
A. 2017 B. 2020 C. 2022 D. 2024
A. 2017 B. 2020 C. 2022 D. 2024
5. 中国大陆对虚拟货币最准确的说法( )
A. 完全开放 B. 允许零售禁挖矿 C. 不承认法偿性并禁经营/ICO/挖矿 D. 仅限机构
A. 完全开放 B. 允许零售禁挖矿 C. 不承认法偿性并禁经营/ICO/挖矿 D. 仅限机构
参考答案 1-D 2-B 3-B 4-C 5-C
本章习题 · 三计算题(含答案)
私募费率 · REITs 分红收益率
计算 1
“2 与 20”,期初 10 亿,第一年毛收益 25%。求管理费、业绩提成、净收益。
答案
管理费 \(=10\times2\%=0.2\) 亿
提成基数 \(=2.5-0.8=1.7\) 亿,提成 \(=1.7\times20\%=0.34\) 亿
净收益 \(=2.5-0.2-0.34=1.96\) 亿(19.6%)
管理费 \(=10\times2\%=0.2\) 亿
提成基数 \(=2.5-0.8=1.7\) 亿,提成 \(=1.7\times20\%=0.34\) 亿
净收益 \(=2.5-0.2-0.34=1.96\) 亿(19.6%)
计算 3
REITs 年可供分配 1.5 亿,强制分红≥90%,市值 30 亿。求最低分红规模与分红收益率。
答案
最低分红 \(=1.5\times90\%=1.35\) 亿
分红收益率 \(=1.35/30\approx\) 4.5%
最低分红 \(=1.5\times90\%=1.35\) 亿
分红收益率 \(=1.35/30\approx\) 4.5%
本章习题 · 二/四简答题 · 案例分析(含要点答案)
区块链机制与另类资产配置
简答 区块链核心特征 + BTC/ETH 差异
要点 去中心化、难以篡改、透明可验证、共识机制。BTC:UTXO+PoW,货币层/价值储存;ETH:账户+EVM、PoS、智能合约平台/应用层。
案例 10A 多资产另类配置
哪些真正低相关?哪些只是换包装?
要点 黄金、CTA、市场中性更接近低相关;PE 剔除平滑后接近权益风险,REITs 与股票中相关。通胀上行黄金/CTA 占优,权益熊市市场中性抗跌。须叠加适当性与合规通道。