金融学系列教材 · 投资学 INVESTMENTS现代资本市场的价值、风险与法治
第 十三 章
远期与期货
把未来的不确定性提前写进今天的合约
合约机理 · 中国期市 · 期货定价 · 套期保值 · 基差风险 · 法治课堂教学讲义
引子未来合约
差异不在标的,而在制度设计
解决一个古老问题:让供需双方在生产与交付的时间错位中锁定价格、规避不确定性。
日本 1730 大阪堂岛米市是最早的标准化期货市场,比 CBOT(1848)早一个多世纪。
远期 OTC 一对一,承担对手方违约风险
期货 标准化 + 保证金每日盯市 + 中央对手方清算
中国 2025 成交额 766 万亿元,五大交易所
一份未来合约如何从私人风险管理工具,变成受法律、保证金、中央清算共同约束的公开市场基础设施。
本章导航CHAPTER MAP
从合约机理到定价、对冲与法治
13.1
远期合约
OTC 定制化
13.2
期货合约
标准化·盯市
13.3
中国期市
五大交易所
13.4
期货定价
持有成本模型
13.5
套期保值
最小方差·β对冲
13.6
基差风险
残余风险
13.7
衍生品法治
适当性·应急权
无套利定价
是一切的锚
是一切的锚
学习目标LEARNING OBJECTIVES
学完本章,你应当能够
01
区分远期与期货的制度差异与对手方风险
02
理解期货三大制度创新:标准化、盯市、中央清算
03
掌握持有成本模型四类资产的无套利定价
04
运用最小方差对冲比率与 β 对冲管理风险
05
理解基差风险:把价格风险换成基差风险
06
把握适当性、交易所应急权与跨境对冲法治
13.1–2
远期合约与期货合约
从私人约定到公开市场基础设施
13.1–2表 13.2 远期合约与期货合约对比
期货三大制度创新
| 维度 | 远期 | 期货 |
|---|---|---|
| 交易场所 | 场外 OTC | 交易所 |
| 标准化 | 条款协商 | 交易所规定 |
| 对手方风险 | 较高 | 较低(中央对手方) |
| 结算 | 到期一次性 | 每日盯市 |
| 保证金 | 无统一/可约定抵押 | 需缴纳、可追加 |
| 流动性 | 较低 | 较高 |
期货三大制度创新
① 合约标准化 任何买卖方可撮合
② 保证金 + 每日盯市 实时识别累积亏损
③ 中央对手方清算 “你欠清算所,清算所欠我”
② 保证金 + 每日盯市 实时识别累积亏损
③ 中央对手方清算 “你欠清算所,清算所欠我”
13.4远期价格 vs 期货价格
利率随机时,二者可以不相等
远期:到期一次性结算,中途无现金流。
期货:每日盯市,浮动盈亏每日划入保证金账户,引入再投资/融资的时点效应。
国债期货直觉:债券涨常伴利率下行,期货多头此刻收到的盯市盈利只能按更低利率再投资 → 负相关使期货价略低于远期。
CIR (1981) 结论
标的与利率正相关 ⇒ \(F_{\text{期货}}>F_{\text{远期}}\)
标的与利率负相关 ⇒ \(F_{\text{期货}}<F_{\text{远期}}\)
标的与利率正相关 ⇒ \(F_{\text{期货}}>F_{\text{远期}}\)
标的与利率负相关 ⇒ \(F_{\text{期货}}<F_{\text{远期}}\)
实务取舍 短中期、流动性好的股指/商品/外汇,二者差异很小,本章基础定价先忽略,后续公式不再区分。
差异的根源不是合约标的,而是盯市现金流的时点与利率的相关性 —— Cox, Ingersoll & Ross (1981, JFE)。
例题外汇远期合约在跨国企业中的应用
不是赌方向,而是消除不确定性
美企 3 月后收 100 万欧元,即期 1€=1.10$,担心欧元贬值。签 3 月远期锁定 1.10 → 无论市场如何,都兑 110 万美元。
欧元升至 1.20 → 少赚 10 万(机会成本,非亏损)
欧元跌至 1.05 → 多收 5 万(下方保护)
核心是消除未来现金流不确定性,让企业专注主营业务。
13.2表 13.1 上期所黄金期货 AU 合约要素
用一份实际合约理解“标准化”
| 交易单位 | 1000 克/手 |
| 最小变动价位 | 0.02 元/克 = 20 元/手 |
| 涨跌停板 | 上一结算价 ±3% |
| 最低保证金 | 合约价值 4% |
| 交割方式 | 实物,金含量 ≥99.95% |
| 夜盘 | 21:00 至次日 2:30 |
合约价值 580 元/克×1000 = 58 万/手;4% 保证金 = 23,200 元控制 58 万敞口
每日盯市 580 买入,当日结算 584.20 → 盈 4,200 元;次日跌 578 → 亏 6,200 元,当日扣除
穿仓风险 连续跳空可亏到负数;夜盘吸收欧美隔夜信息,降低跳空风险
13.2期货的四大应用场景
既可对冲,又可投机的“双面工具”
对冲风险
建立与现货方向相反、规模匹配的头寸,盈亏互相抵消。航空对冲燃油、基金对冲系统性风险。
投机交易
杠杆放大盈亏;承担价格风险、提供对手方——没有它,套保者成本与滑点上升。
套利交易
现期、跨期、跨市场、跨品种价差;扣除成本与约束后非无风险收益。
投资组合管理
股指期货调 β、国债期货管久期、商品期货通胀对冲。先用期货调头寸,再用现货替换。
13.3
中国期市
五大期货交易所并立,规模位居世界前列
13.3表 13.3 中国五大期货交易所
2025 成交额 766.25 万亿元
上期所 SHFE / INE(1999/2013) 铜铝锌镍金银、原油 SC
大商所 DCE(1993) 豆粕豆油玉米、铁矿石、生猪
郑商所 CZCE(1990 最早) 棉花白糖 PTA 苹果纯碱
中金所 CFFEX(2006) 股指期货、国债期货
广期所 GFEX(2021 最年轻) 工业硅、碳酸锂、多晶硅、铂、钯
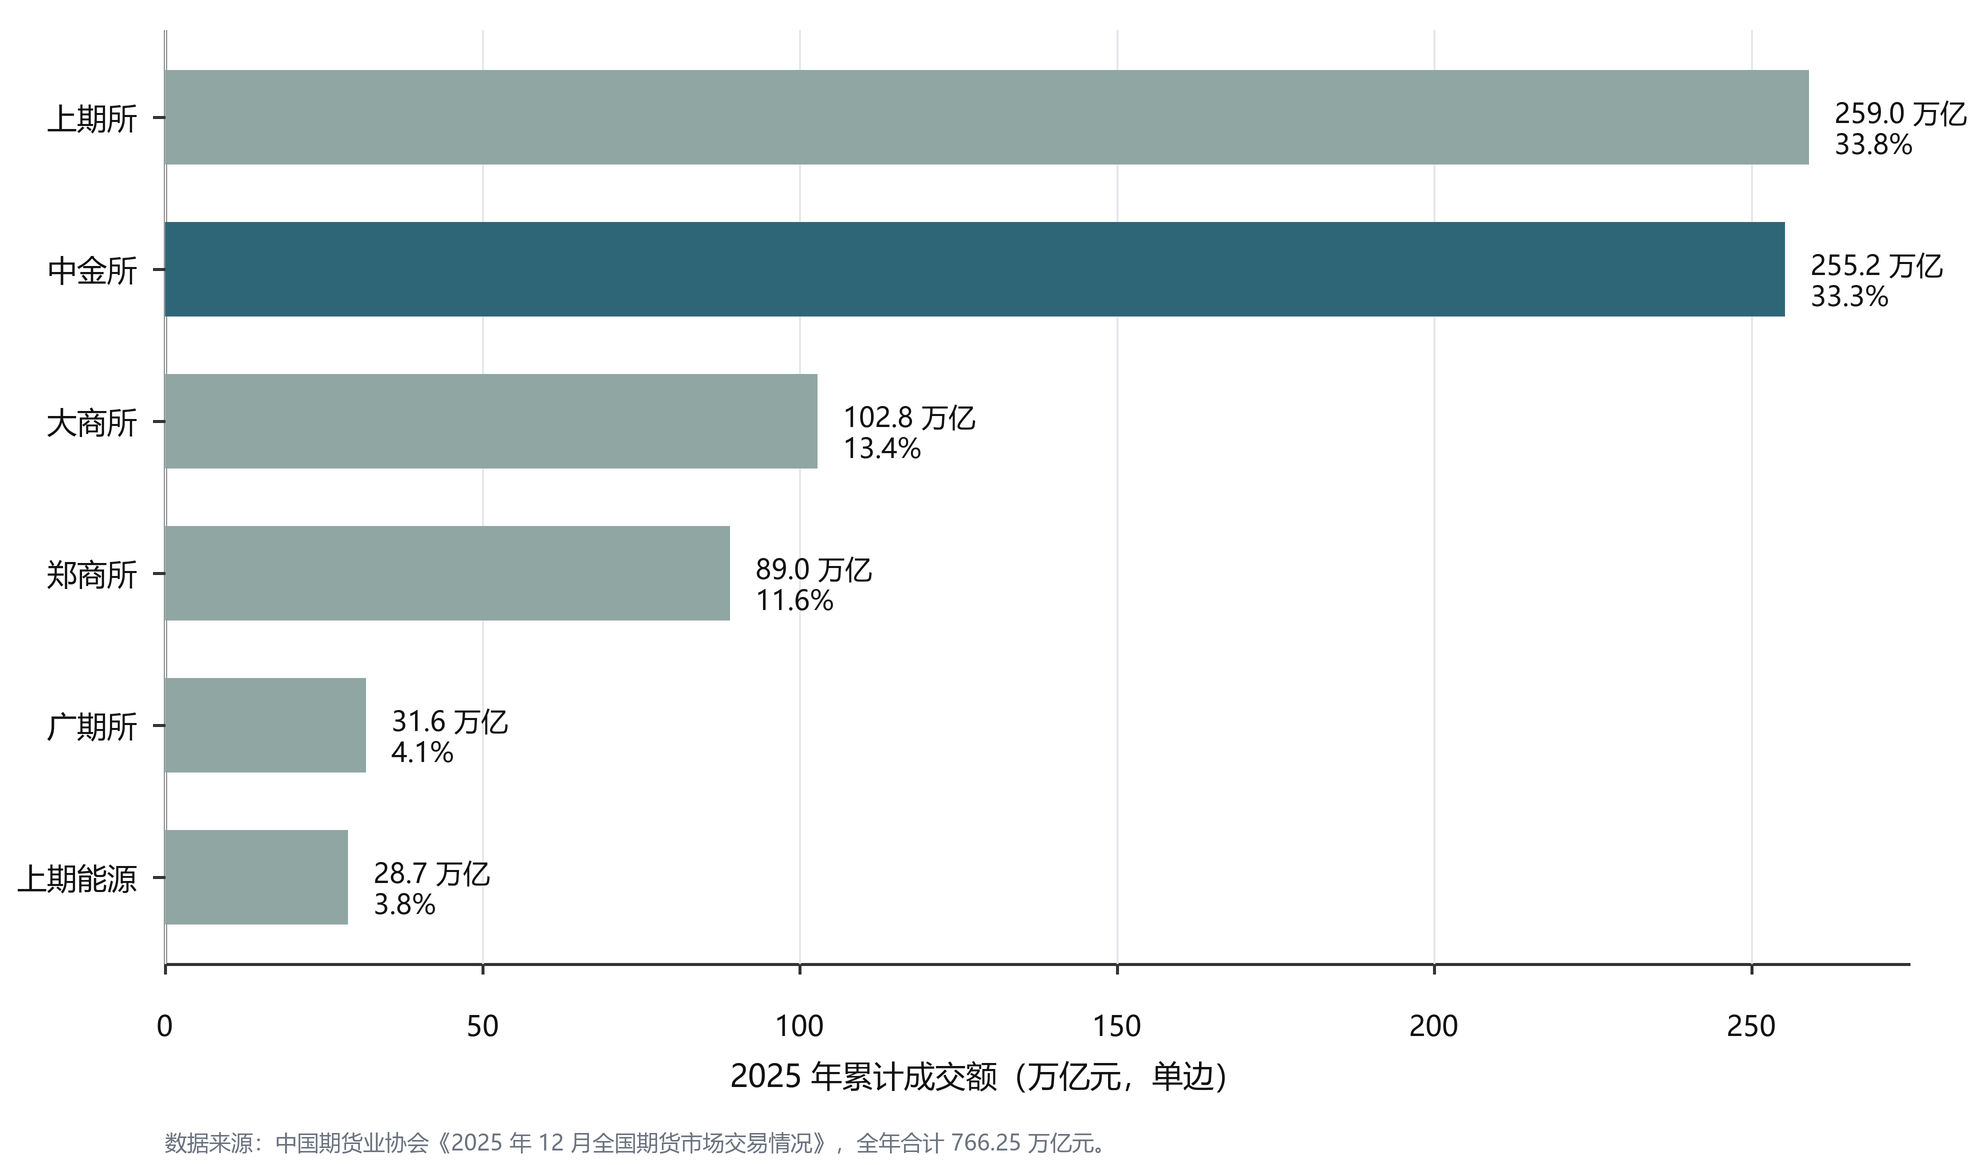
2025 年成交额口径
案例 13.12015 沪深 300 股指期货异常波动与监管收紧
“稳定市场”与“保留对冲功能”的张力
监管限制措施
投机保证金 10% → 40%
平今仓手续费累计约升 100 倍
日开仓限 10 手
加大套保审核(区分对冲与投机)
平今仓手续费累计约升 100 倍
日开仓限 10 手
加大套保审核(区分对冲与投机)
流动性:日均 200 万手 → 数万手
三点制度教训
① “助涨助跌”vs“价格发现”争议未止
② 限制过严会让对冲工具失效
③ 量化对冲、CTA、市场中性策略高度依赖可交易的股指期货
② 限制过严会让对冲工具失效
③ 量化对冲、CTA、市场中性策略高度依赖可交易的股指期货
2017–2019 渐次松绑,逐步恢复。
13.4
期货定价
不应长期存在可复制、可锁定的无风险利润
13.4表 13.5 持有成本模型统一记忆框架
四类资产,一个母版
无收益资产
\[ F_0=S_0e^{rT} \]
融资成本推高远期/期货价格
股票指数
\[ F_0=S_0e^{(r-q)T} \]
股息率 \(q\) 像收益,压低期货价格
外汇(抛补利率平价)
\[ F_0=S_0e^{(r-r_f)T} \]
外币利率 \(r_f\) 像外币收益
商品(完整持有成本)
\[ F_0=S_0e^{(r+u-y)T} \]
储藏 \(u\) 推高,便利收益 \(y\) 压低
无套利证明:\(F_0>S_0e^{rT}\) → 借款买现货、卖空期货套利;反之反向套利。均衡下套利消失。
例题沪深 300 股指期货 IF 完整定价
贴水的来源:股息率高于利率
\(S_0=4000\) 点,\(r=2.0\%\),\(q=2.5\%\)(连续),\(T=0.25\)
\[ F_0=4000\,e^{(0.02-0.025)\times0.25} \]
≈ 3,995 点(贴水 ~5 点)
\(q=2.5\%>r=2.0\%\):持有现货多赚 0.5% 超额股息,期货必须便宜 0.5%。
每点 300 元,1 张合约 119.85 万;5 点贴水对应每张 1,500 元价值差。
实际偏差来自流动性、融券约束、保证金占用、交易成本——理论可套利 ≠ 实务能套利。
例题EUR/USD 三月外汇期货定价
利差决定升水:抛补利率平价
即期 1.0850,美元 \(r_\$=4.50\%\),欧元 \(r_€=2.75\%\)(连续),\(T=0.25\)
\[ F_0=1.0850\,e^{(0.045-0.0275)\times0.25} \]
≈ 1.0898(升水 ~48 pips)
升水反映美元利率高于欧元 1.75% 利差,0.25 年对应约 0.44% 升水。
欧洲出口商卖 USD、买 EUR 3 月远期对冲美元贬值。
危机后跨货币基差持续为负,实际远期点比平价偏 5–50 bp(监管资本、离岸美元稀缺)。
13核心公式与推导
本章核心公式与推导(一)
远期与期货以持有成本定价;期货通过保证金与每日盯市降低违约风险,可用于套期保值与价格发现。
\[ e^{r_c} = (1+r_a) = (1+r_m/m)^{m} \]
\[ F_{0} = S_{0}\,e^{rT} \]
\[ F_{0} = S_{0}(1+r_{a})^{T} \quad \text{(年化离散)}; \quad F_{0} = S_{0}(1+r_{m}/m)^{mT} \quad \text{(} m\text{-频离散)} \]
\[ I = \sum_{j=1}^{n} D_j\,e^{-rt_j}, \quad F_0 = (S_0-I)\,e^{rT} \]
\[ F_0 = S_0\,e^{(r-q)T} \]
\[ F_{0} = S_{0}\,e^{(r-q)T} = 4\,000\,e^{(0.02-0.025)\times 0.25} \]
13.4期货溢价与现货溢价
便利收益 \(y\):库存越紧张越高
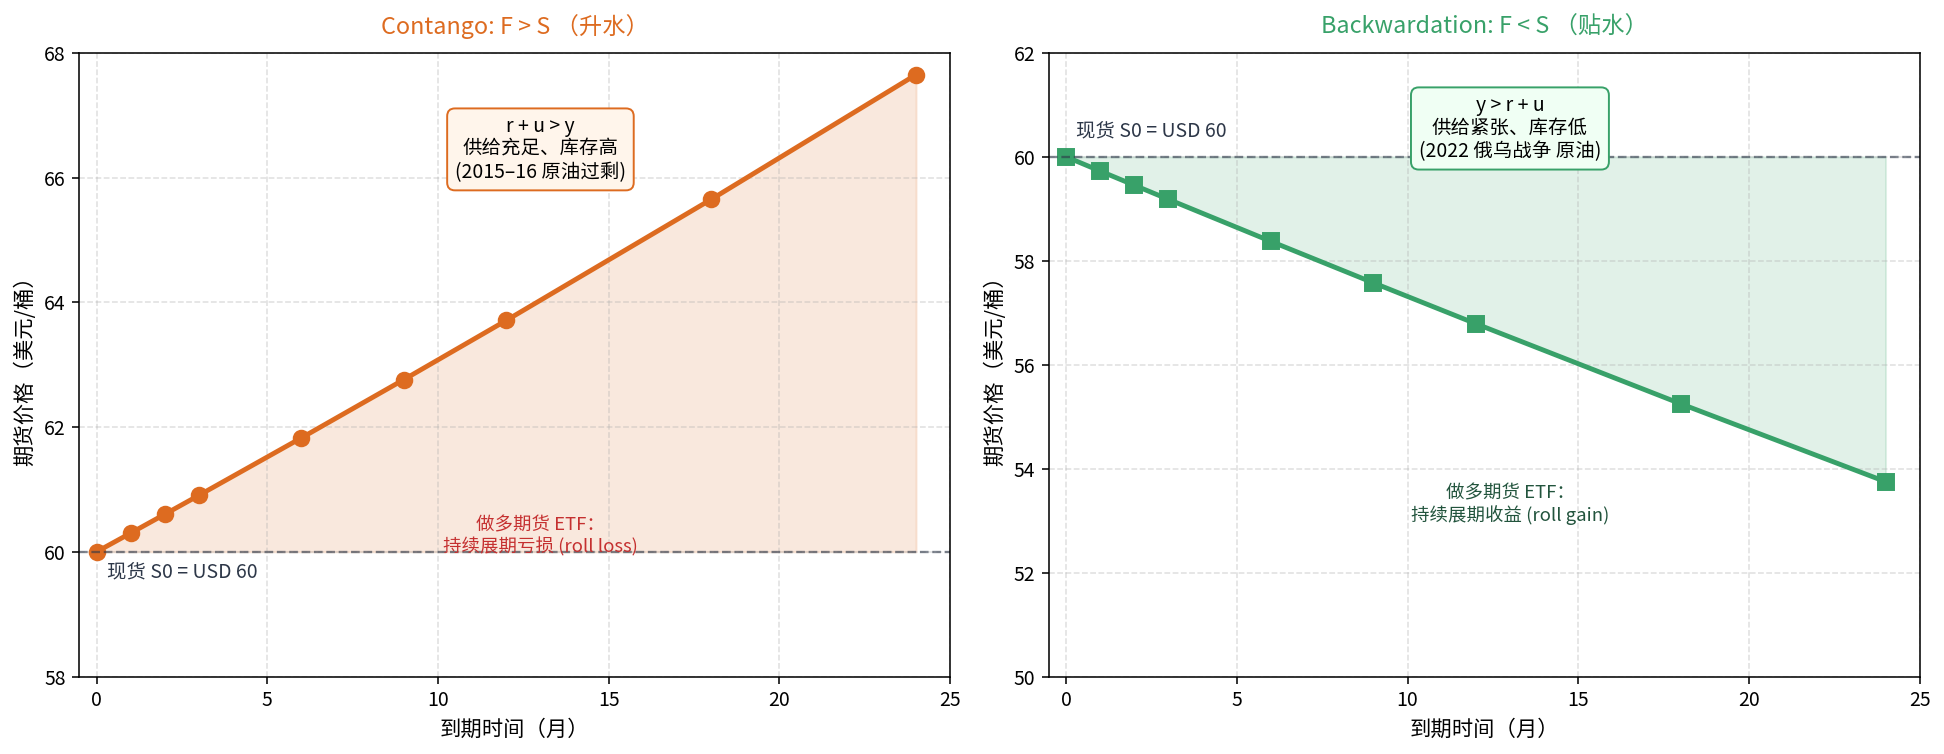
期货溢价 contango \(r+u>y\)(库存充足),\(F>S\),曲线上升。2015–16 原油过剩,远月高近月超 $10。
现货溢价 backwardation \(r+u<y\)(库存紧张),\(F<S\),曲线下降。2022 年全球能源供应预期骤变期间,Brent 近月高远月超 $15。
展期收益 期货溢价时做多近月 ETF 持续展期亏损,商品 ETF 长期跑输现货。
13.4展期收益 (roll yield) · 数值演示
为何商品 ETF 可能长期跑输现货
设期货溢价 contango:近月 $100、远月 $102(约 +2% 升水),现货价格三个月内不变
| 滚动 | 卖出当月 | 买入下月 | 单次展期损益 |
|---|---|---|---|
| 第 1 次 | $100 | $102 | −2.0% |
| 第 2 次 | $100 | $102 | −2.0% |
| 第 3 次 | $100 | $102 | −2.0% |
| 累计 | 现货 0% | ETF ≈ −6% |
现货零涨幅,但 ETF 净值在每次“卖低买高”中持续侵蚀 → \(94\) 元附近。
contango(\(r+u>y\))→ 负展期收益,ETF 跑输现货。
backwardation(\(r+u<y\))→ 正展期收益,ETF 跑赢现货。
呼应第十章 USO:长期持有期货型商品基金,收益取决于现货方向 + 曲线形态 + 展期规则,并非单一现货涨跌。
案例 13.22020 中行“原油宝”:负油价与零售衍生品合规边界
为别人接货付钱:物理交割的库容瓶颈
2020.4.20 WTI 5 月期货结算价跌至 −37.63 美元/桶,史上首次转负。多头不愿接货、Cushing 库容接近饱和,被迫“倒贴”卖出。原油宝按此平仓,客户净亏超本金。
四大合规问题
投资者适当性管理不足
风险揭示不充分(极端价格、穿仓)
平仓机制设计缺陷
2022《期货和衍生品法》强化适当性、风控、跨境监管
13.5
套期保值
不是预测价格,而是锁定可管理区间
13.5最小方差对冲比率与 β 对冲
应该对冲多少?
最小方差对冲比率
\[ h^{*}=\rho_{S,F}\,\frac{\sigma_S}{\sigma_F} \]
等价于 \(\Delta S\) 对 \(\Delta F\) 最小二乘回归的斜率。\(\rho=1\) 且 \(\sigma_S=\sigma_F\) 时 \(h^{*}=1\);交叉对冲常 \(h^{*}\neq1\)。
β 对冲(股指期货)
\[ N_F^{*}=(\beta_{\text{目标}}-\beta_P)\,\frac{V_P}{F\cdot m} \]
让基金经理不卖现货瞬间调 β;比直接卖股票避免市场冲击成本,分钟级完成。
例题沪深 300 股指期货对冲市场风险
把组合 β 从 1.20 临时下调到 0.50
\(V_P=5000\) 万,\(\beta=1.20\),\(F=4000\) 点,\(m=300\)
\[ N_F^{*}=(0.50-1.20)\frac{5000\text{万}}{4000\times300} \]
≈ −29 份(卖空)
保证金 \(29\times4000\times300\times12\%\approx418\) 万。
一周后跌 3%:组合应跌 ~180 万,IF 空头获利 104 万,净亏 ~76 万 → 实际 β≈0.51。
直接卖股票需卖 2,900 万、有市场冲击;期货分钟级完成。
13核心公式与推导
本章核心公式与推导(二)
持有成本、外汇远期、最小方差套保比和 β 对冲构成远期与期货的核心计算链。
\[ = 4\,000\,e^{-0.00125} \approx 4\,000\times 0.99875 = 3\,995.0\,\text{点} \]
\[ F_{0} = S_{0}\,e^{(r-r_{f})T} \]
\[ F_{0} = S_{0}\,e^{(r_{\mathrm{USD}}-r_{\mathrm{EUR}})T} = 1.0850\,e^{(0.045-0.0275)\times 0.25} \]
\[ = 1.0850\,e^{0.004375} \approx 1.0850\times 1.004385 \approx 1.0898 \]
\[ F_{0} = (S_{0}+U)\,e^{rT} \]
\[ F_{0} = S_{0}\,e^{(r+u)T} \]
案例 13.31993 Metallgesellschaft 滚动对冲失败
工具期限短、风险期限长的错配
MG 签 10 年固定价石油合同(约 $21/桶),用近月期货不断滚动对冲(约 1.5 亿桶等值)。隐含假设:原油长期现货溢价,滚动产生收益。
1993 下半年油价 $21→$15,期货转为严重期货溢价,每次滚动高买低卖。一年累计现金亏损约 $13 亿。
1993 下半年油价 $21→$15,期货转为严重期货溢价,每次滚动高买低卖。一年累计现金亏损约 $13 亿。
三点教训
近月滚动对冲长期风险 → 期限错配 + 展期成本
每日盯市现金流压力可在浮亏阶段拖垮对冲方
现货溢价假设不能简单外推
13.6
基差风险
把价格波动风险换成基差波动风险
13.6基差定义与风险来源
基差 = 现货 − 期货
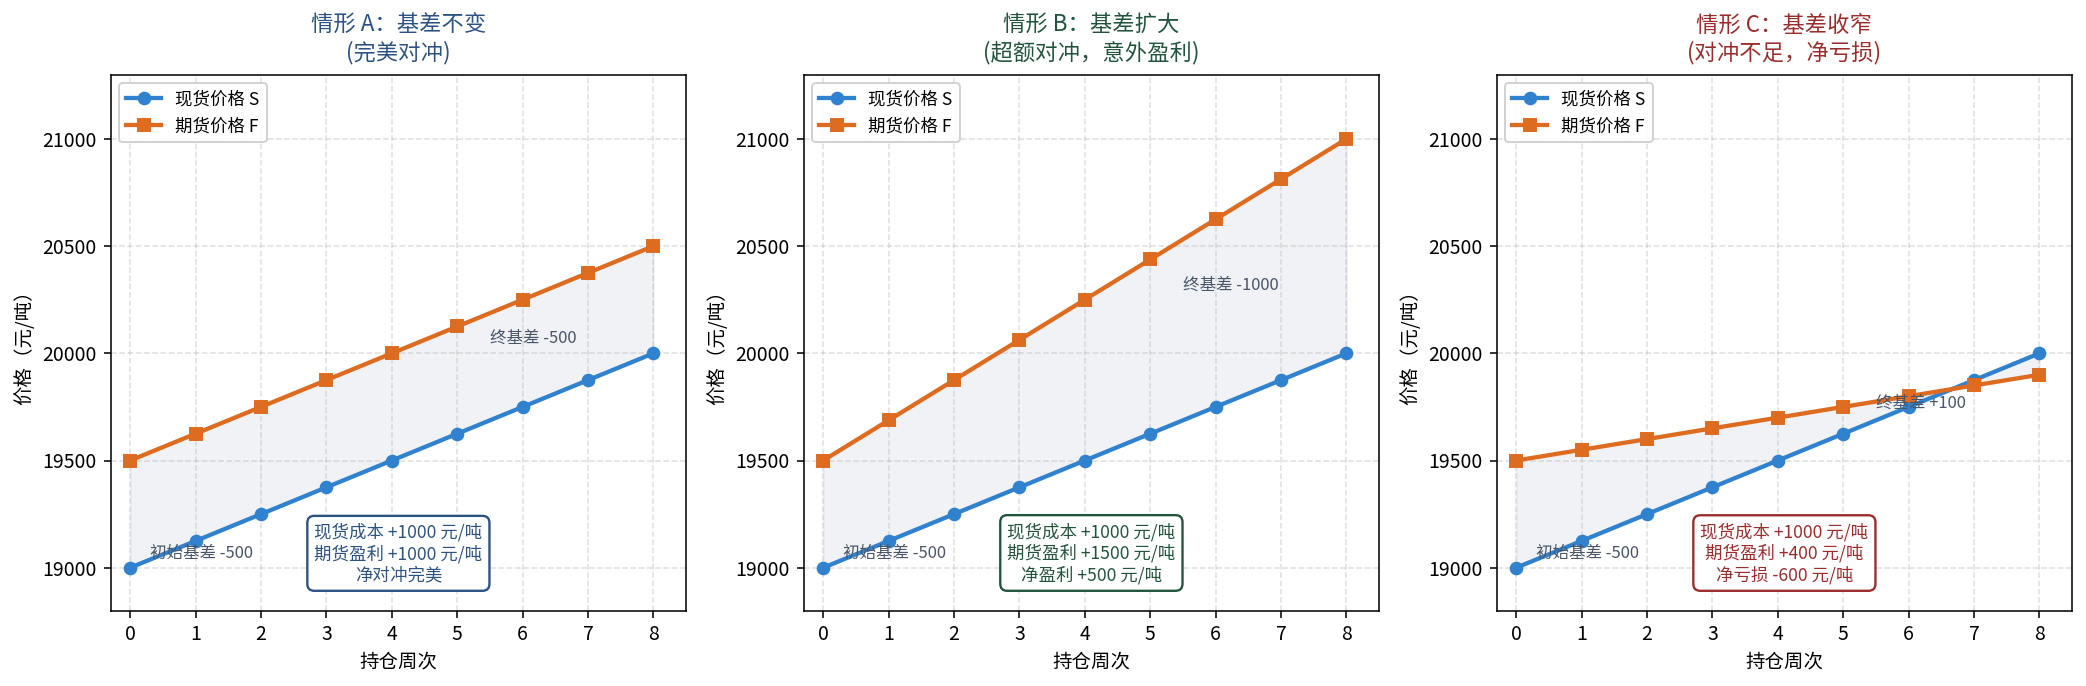
到期日收敛 \(F\to S\),中途暴露基差波动
\[ \text{基差}=S-F \]
四大风险来源
标的差异 国产铜 vs 进口标准铜
时间错位 采购日 ≠ 到期日
流动性不足 期货偏离理论值
政策与季节冲击 2022 LME 镍停盘
例题某金属加工企业的铝套保与基差变化
基差变化路径决定对冲最终效果
A 基差不变
现货 20000、期货 20500,基差仍 −500。现货多付 1000、期货获利 1000,完美对冲。
B 基差走弱 −1000
期货 21000,获利 1500、现货增 1000,超额对冲 +500。
C 基差走强 +100
期货 19900,仅获利 400、现货增 1000,对冲不足 −600。
口诀:买入套保最怕基差走强,卖出套保最怕基差走弱。对冲不是零风险,是把价格风险换成基差风险。
13.7
期货与衍生品法治
价格风险被转移后,法律如何约束新的风险承载人
案例 13.42022 LME 镍逼仓事件(青山控股)
交割品差异、监管博弈、流动性挤压三重叠加
2022.3.7–8 LME 镍从约 $29,770 冲至盘中 $101,365(涨约 240%),百年最具冲击逼仓。青山控股持大规模空头浮亏数十亿美元。LME 3.8 暂停镍交易并取消 0:00 后成交。
法治含义
英国高院 2023 裁定 LME 行动合法,2025 最高院拒上诉;但 FCA 2025 因系统控制不足处罚 LME。
“有权干预”与“干预前风险监测充分”是两个不同问题。
中国企业境外对冲:产业风险 + 金融风险 + 跨境合规风险。
法治链接 13.1套保、结构与应急权的边界
对冲是风险形态转换,不是风险消失
中航油 2004
失灵机制:以套保名义越权投机,卖期权亏损被油价上行放大。
中信泰富 2008
失灵机制:非对称结构把成本锁定变成尾部亏损,内控失效。
LME 镍 2022
失灵机制:交易所应急权改变成交确定性与对冲路径。
国储铜 2005
失灵机制:跨境授权和内控缺失,让境外头寸变成治理风险。
投资判断:不仅问“相关性多高”,还要问是否被授权、能否补保证金、规则能否持续执行、是否充分披露。
13拓展讲解
远期与期货的制度差异
远期
场外定制合约,信用风险留在交易双方。
期货
交易所标准化合约,通过保证金和每日盯市降低违约风险。
清算所
中央对手方把双边信用风险转成清算体系风险。
流动性
标准化提高流动性,也牺牲了完全匹配现金流的灵活性。
讲解线索:先讲制度差异,再讲为什么定价公式相似。
13拓展讲解
持有成本模型
无收益资产
\(F_0=S_0e^{rT}\),远期价格来自现货加融资成本。
有收益资产
\(F_0=(S_0-PV(I))e^{rT}\),现金收益降低远期价格。
连续收益率
\(F_0=S_0e^{(r-q)T}\),\(q\) 可理解为股息收益率。
套利边界
交易成本、融券限制和保证金会让实际价格围绕理论价格波动。
讲解线索:用复制组合讲公式,避免学生死记。
13拓展讲解
外汇远期与利率平价
两条路径
持有本币资产,或换外币投资并用远期锁汇。
无套利式
F=S(1+i)/(1+i*),远期点反映两国利差。
对冲成本
高利率外币通常远期贴水,完全对冲后收益会被利差抵消。
现实偏离
资本管制、信用约束和美元融资压力会造成 CIP 偏离。
讲解线索:把第20章的 CIP 提前作为外汇远期定价基础。
13拓展讲解
保证金、盯市与现金流
初始保证金
开仓时缴纳履约担保,不是交易成本。
维持保证金
保证金低于标准时需要追加,否则可能被强平。
每日盯市
期货盈亏每天结算,改变现金流时点。
流动性压力
方向判断正确也可能因短期保证金不足而被迫平仓。
讲解线索:期货风险要讲现金流管理,不只讲最终盈亏。
13拓展讲解
套期保值与基差风险
套保目标
用衍生品收益抵消现货价格波动。
基差
Basis=现货价格-期货价格,基差变化会影响套保效果。
最优套保比
\(h^*=\rho(\sigma_S/\sigma_F)\),来自最小化套保组合方差。
交叉套保
标的不同但相关时可套保,但基差风险更高。
讲解线索:套保不是消灭风险,而是把价格风险换成基差风险。
13拓展讲解
商品期货:便利收益与期限结构
便利收益
持有现货带来的生产保障和库存价值会降低期货价格。
Contango
远月高于近月,常见于持有成本占优时。
Backwardation
近月高于远月,常与现货紧缺和便利收益较高有关。
展期收益
期货指数长期收益受展期收益显著影响。
讲解线索:商品期货不能只看现货方向,还要看期限结构。
13拓展讲解
股指期货与β对冲
目标
用股指期货调整组合市场贝塔。
合约数量
\(N=\beta_p V_p/(F\times\text{乘数})\),方向取决于要降低还是提高贝塔。
跟踪误差
组合与指数成分不一致会留下基差和跟踪误差。
动态调整
市值、贝塔和期货价格变化后需要再平衡。
讲解线索:β对冲把第四章CAPM和本章期货连接起来。
13拓展讲解
利率期货与久期对冲
价格敏感
债券价格对利率变化的敏感度由久期近似。
对冲思路
用国债期货空头抵消现券价格下跌风险。
转换因子
可交割券不同,需要用转换因子调整合约价值。
交割期权
最便宜可交割券变化会带来额外基差风险。
讲解线索:利率期货对冲要把久期、转换因子和基差一起讲。
13拓展讲解
期货市场风险控制制度
涨跌停板
限制单日价格波动,但也可能延迟风险释放。
持仓限额
防止过度集中和操纵市场。
大户报告
提高监管对集中风险的可见度。
强行平仓
保证金不足时触发,保护清算体系但会放大流动性压力。
讲解线索:期货制度的核心是让杠杆交易不把风险传染给全市场。
13拓展讲解
套保会计与企业风险管理
经济套保
现金流风险被降低,不一定自动满足会计套保条件。
套保关系
需要明确被套项目、套保工具和风险管理目标。
有效性
套保效果要持续评估,避免投机伪装成套保。
披露
企业应披露衍生品目的、规模、风险和损益影响。
讲解线索:企业用期货不是为了预测价格,而是管理现金流波动。
13拓展讲解
衍生品法治与适当性
集中交易
标准化合约依赖交易所、清算所和保证金制度。
场外合约
远期更依赖合同条款、信用支持和争议解决。
适当性
高杠杆产品必须匹配投资者风险承受能力。
操纵风险
虚假申报、囤积现货和跨市场操纵会破坏价格发现。
讲解线索:远期与期货最后要回到市场基础设施和交易纪律。
本章小结SUMMARY
把远期交易制度化为公开市场基础设施
1
期货通过标准化、保证金、每日盯市、中央对手方清算,把私人远期约定制度化。
2
持有成本模型 \(F_0=S_0e^{(r+u-y)T}\) 给出无套利中心;对冲把价格风险换成基差风险。
3
穿仓、夜盘、零售适当性、交易所应急权、跨境对冲,都是衍生品法治的核心。
本章关键概念KEY CONCEPTS
复习清单
远期合约期货合约合约规格保证金每日盯市中央对手方现金交割实物交割基差升水与贴水持有成本模型便利收益套期保值投机套利最小方差套保比率交叉对冲滚动对冲展期收益CTD股指期货国债期货黄金期货夜盘穿仓风险适当性管理交易所应急权终止净额结算《期货和衍生品法》
本章习题 · 一单选题(课堂精选)
先判断,再翻看答案
1. 持有成本模型 \(F=Se^{(r+u-y)T}\) 中 \(y\) 代表( )
A. 储藏成本 B. 便利收益 C. 无风险利率 D. 股息率
A. 储藏成本 B. 便利收益 C. 无风险利率 D. 股息率
2. 最可能呈现现货溢价的市场( )
A. 库存高需求弱 B. 库存低需求强供应紧张 C. 储藏成本极高 D. 不分红股票
A. 库存高需求弱 B. 库存低需求强供应紧张 C. 储藏成本极高 D. 不分红股票
3. 最小方差对冲比率公式( )
A. σS/σF B. ρσS/σF C. ρσF/σS D. σSσF
A. σS/σF B. ρσS/σF C. ρσF/σS D. σSσF
4. 每日盯市制度的主要功能( )
A. 降手续费 B. 降远期风险 C. 限大户 D. 实时识别累积亏损、降对手方风险
A. 降手续费 B. 降远期风险 C. 限大户 D. 实时识别累积亏损、降对手方风险
5. 《期货和衍生品法》实施时间( )
A. 2018.8.1 B. 2020.4.1 C. 2022.8.1 D. 2024.1.1
A. 2018.8.1 B. 2020.4.1 C. 2022.8.1 D. 2024.1.1
参考答案 1-B 2-B 3-B 4-D 5-C
本章习题 · 三计算题(含答案)
股指期货定价 · 外汇远期套利
计算 8
沪深 300 \(S_0=4500\),\(r=2.0\%\)、\(q=2.8\%\),\(T=0.25\)。求 \(F_0\);实际成交 4470 是否反向套利?
答案
\(F_0=4500\,e^{(0.02-0.028)\times0.25}\approx4491\) 点
实际 4470 < 4491 → 理论反向套利,但需融券卖空成分股,受融券约束、成本与监管限制,实务难兑现。
\(F_0=4500\,e^{(0.02-0.028)\times0.25}\approx4491\) 点
实际 4470 < 4491 → 理论反向套利,但需融券卖空成分股,受融券约束、成本与监管限制,实务难兑现。
计算 5
即期 €1=$1.10,欧元 2.0%、美元 4.0%(连续),T=0.5。求远期;市场报价 1.115 是否套利?
答案
\(F_0=1.10\,e^{(0.04-0.02)\times0.5}\approx1.1111\)
市场 1.115 > 1.1111 → 远期欧元被高估,卖出欧元远期+借美元买欧元存欧元套利。
\(F_0=1.10\,e^{(0.04-0.02)\times0.5}\approx1.1111\)
市场 1.115 > 1.1111 → 远期欧元被高估,卖出欧元远期+借美元买欧元存欧元套利。
本章习题 · 二/四简答题 · 案例分析(含要点答案)
便利收益与股指期货争议
简答 便利收益为何商品>黄金
要点 便利收益是持有现货的隐含价值(即时可用、灵活销售、供应链保险),库存越紧张越高。能源金属可能突发短缺,便利收益高;黄金主要作储备资产,库存充足,便利收益低。
案例 13B 2015 股指期货
助跌还是价格发现?限制矫枉过正吗?
要点 多数研究认为期货承担价格发现与风险转移,不应简单把现货下跌归因于空头。限制显著压缩流动性,量化对冲/CTA/市场中性策略成本上升;2017–2019 松绑反映恢复流动性与防异常交易需并重。