金融学系列教材 · 投资学 INVESTMENTS现代资本市场的价值、风险与法治
第 十四 章
互换
把未来一连串现金流交换结构化
利率 · 货币 · 多资产 · 信用 · 定价 · 法治课堂教学讲义
引子现金流互换
重新组合现金流和风险暴露
远期期货把未来一笔交易标准化;互换把未来一连串现金流交换结构化——更多用于重组现金流,而非押注价格方向。
现代起点:1981.8 IBM 与世界银行跨币种互换,所罗门兄弟撮合。
浮动 ⇄ 固定利率
美元 ⇄ 欧元现金流
信用风险 ⇄ 保护费
全球场外衍生品名义本金 数百万亿美元
两条线索:① 定价上拆开现金流、折现、重新配平 ② 执行上依赖对手方信用、主协议、保证金、清算。
本章导航CHAPTER MAP
从五类互换到无套利定价与法治
14.1
利率互换
固定换浮动
14.2
货币互换
本金交换
14.3
多资产互换
商品·股票·TRS
14.4
信用互换
CDS·信用事件
14.5
中国互换市场
CRMW·互换通
14.6
互换定价
无套利现值
14.7
互换法治
主协议·净额
现值相等
是定价母版
是定价母版
学习目标LEARNING OBJECTIVES
学完本章,你应当能够
01
掌握互换的统一定价母版:无套利下令期初两端现金流现值相等、初始价值为零,并随利率/汇率/信用利差变化重估为“重置成本”。
02
理解利率互换与货币互换的现金流结构与中途估值,把握货币互换的实际本金交换与跨境融资优化逻辑。
03
理解CDS 与信用事件、快速公式 \(c\approx\lambda\cdot\mathrm{LGD}\) 的适用边界,以及主协议、净额结算与集中清算的法治安排。
14.1
利率互换
按相同名义本金交换两条不同的利率现金流
14.1利率互换现金流结构与应用
名义本金不交换,只用于计息
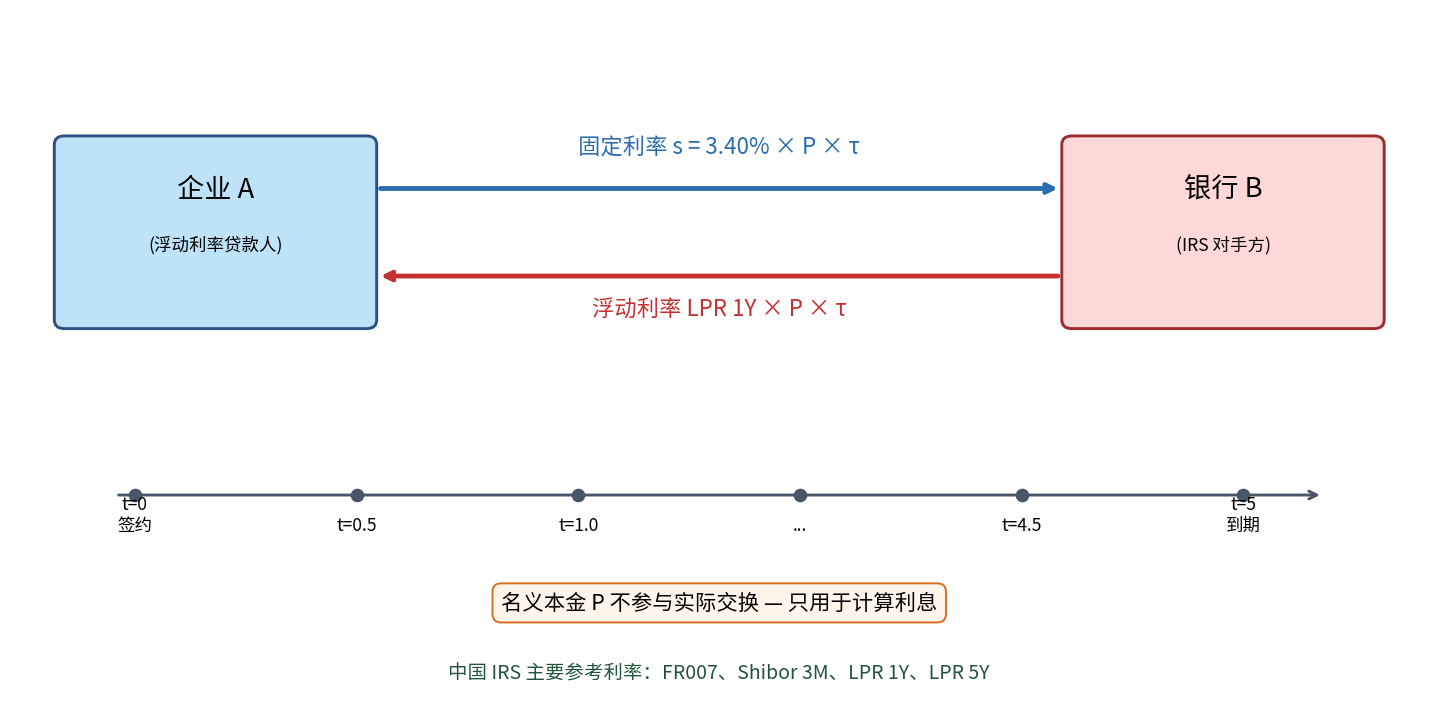
固定端 ⇄ 浮动端
要素 名义本金 \(P\)、期限 \(T\)、固定利率 \(s\)、浮动参考、支付频率
浮动参考:SOFR / EURIBOR / SONIA;中国 FR007 / Shibor 3M / LPR
企业 浮动负债担心加息 → 付固定收浮动,合成固定负债锁定成本
机构 固息债担心加息 → 付固定收浮动,压缩久期
例题用利率互换把浮动利率贷款转换为固定
把利率风险切割转移给金融市场
企业 A 借 5 年贷款 5000 万,利率 LPR 1Y + 50bp,担心 LPR 上升。
签互换:A 付固定 3.40%,B 付浮动 LPR 1Y。
签互换:A 付固定 3.40%,B 付浮动 LPR 1Y。
合成结果
贷款利息 LPR + 50bp
互换 固定 3.40% − 浮动 LPR
互换 固定 3.40% − 浮动 LPR
净支付 = 3.40% + 50bp = 3.90%
融资成本被锁定,与原贷款利率波动脱钩。
14.2
货币互换
交换两种货币的本金和利息
14.2货币互换现金流与央行本币互换
涉及实际本金交换
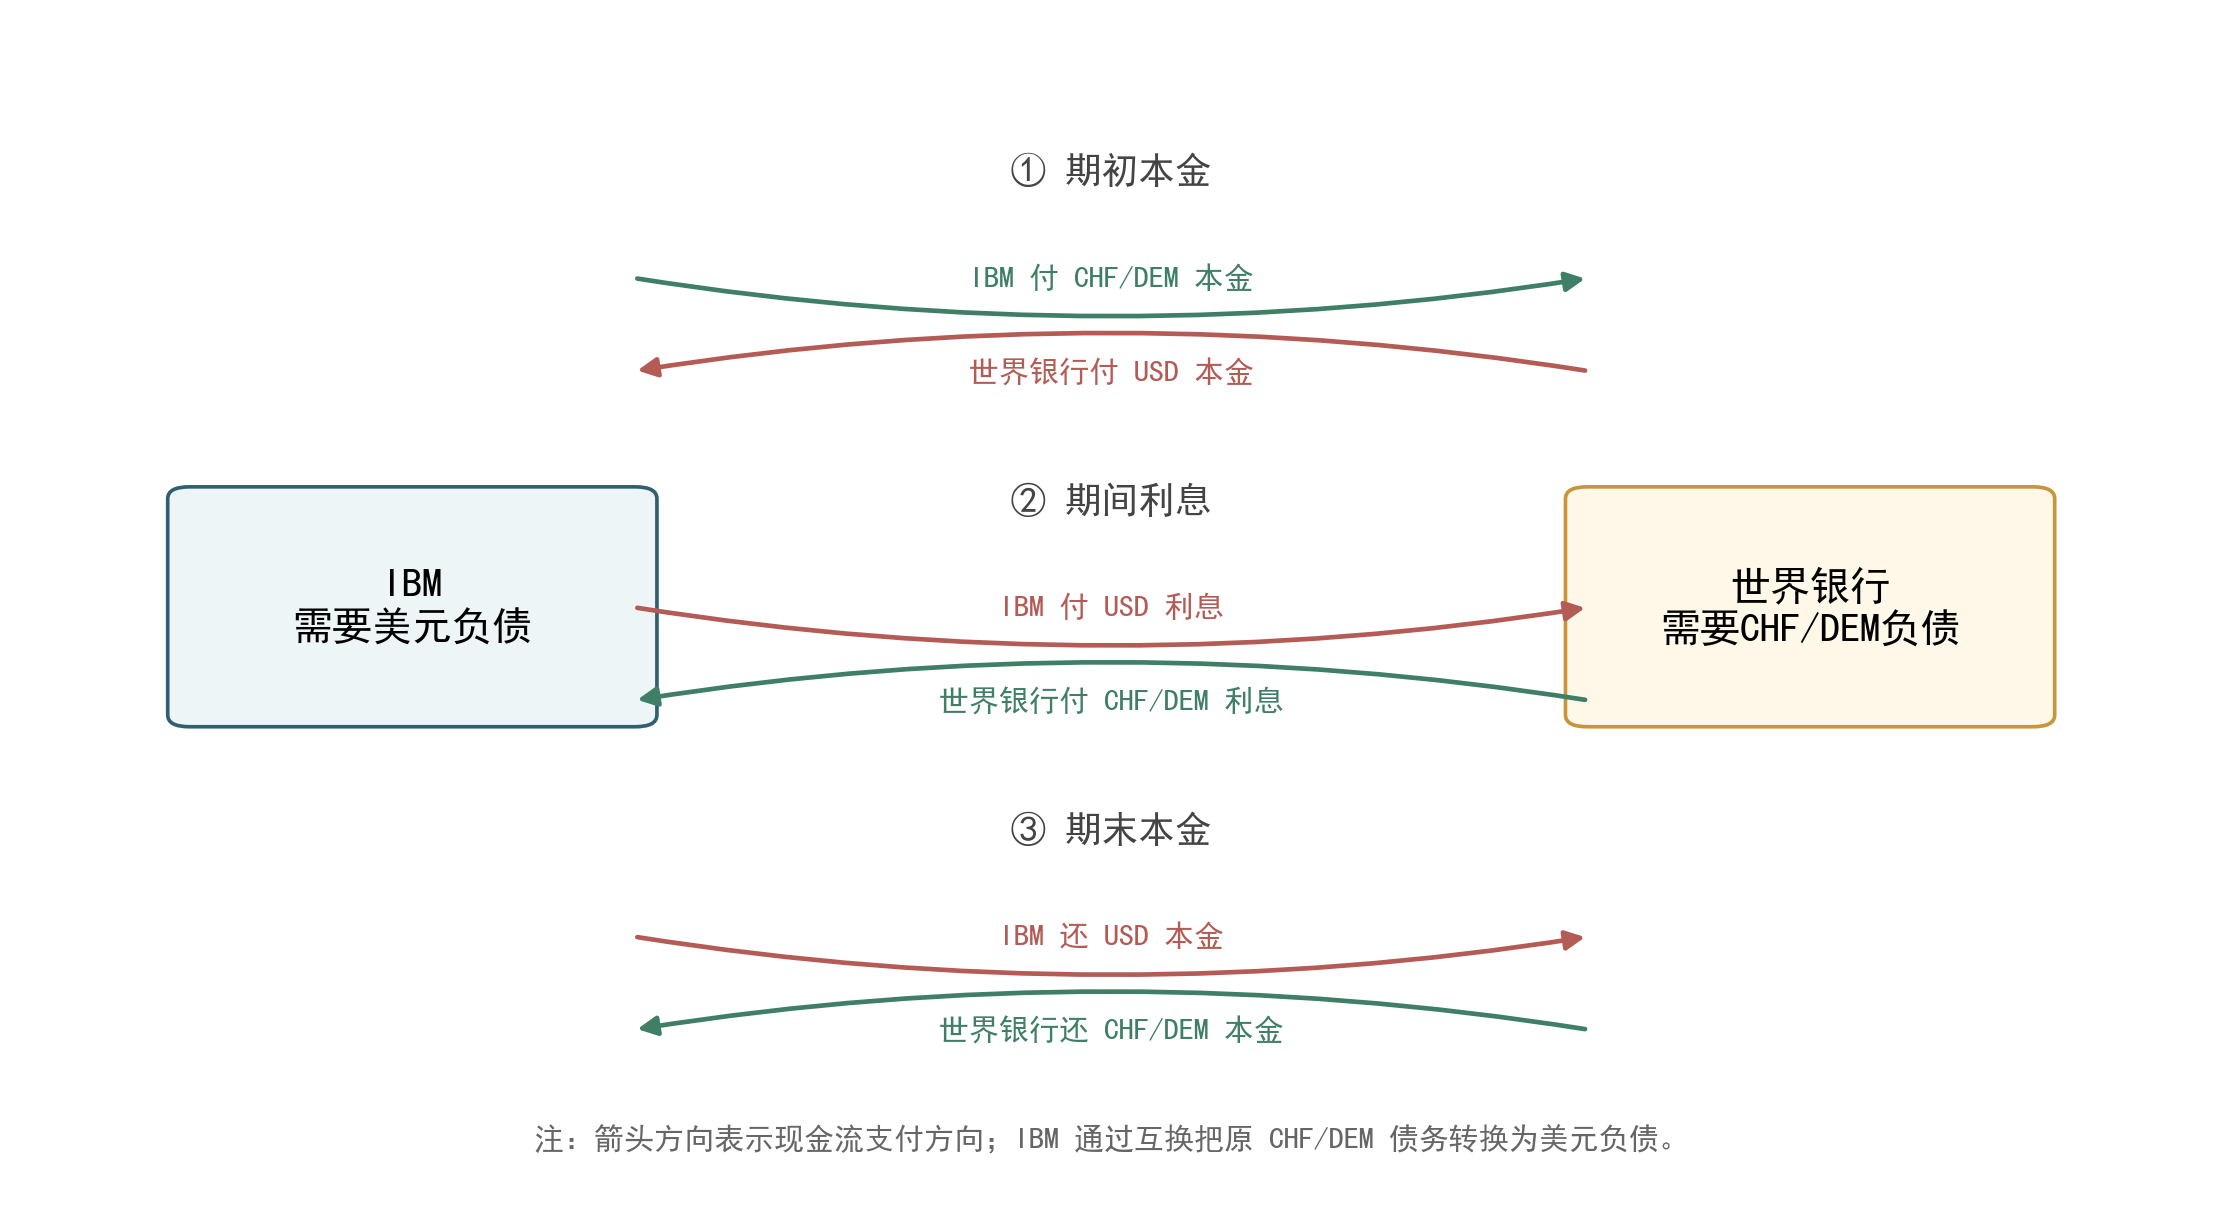
三层现金流 ① 期初按 \(S_0\) 交换本金 ② 中间交换利息 ③ 期末按初始汇率换回
核心应用:跨境融资优化(IBM–世界银行逻辑)
央行本币互换(2008.12 首笔,与韩国央行)
① 应急流动性 ② 便利贸易结算 ③ 金融合作基础设施
14.2 · 例题USD/JPY 货币互换定价
三层现金流求解 \(s_{\$}\approx 4.25\%\)
条件 5 年期,期初 \(¥10\) 亿 \(\le↔\) \(\$670\) 万(\(¥1=\$0.0067\)),半年付息,期末按原汇率换回;\(r_{\$}=4.00\%\)、\(r_{¥}=0.80\%\)(连续平坦),\(s_{¥}=1.00\%\)。求 \(s_{\$}\)。
① 期初 按即期汇率交换本金 \(¥10\) 亿 \(\le↔\) \(\$670\) 万
② 中间 半年付息:美元端 \(s_{\$}\!\times\!\$670\text{万}\!\times\!0.5\);日元端 \(¥500\) 万/期
③ 期末 按原汇率换回本金
贴现合计 \(\sum D^{\$}\!\approx\!8.973\)、\(\sum D^{¥}\!\approx\!9.783\);\(D_{10}^{\$}\!\approx\!0.8187\)、\(D_{10}^{¥}\!\approx\!0.9608\)。
本金现值:美元侧 \(\approx\$549\) 万;日元侧折回 \(\approx\$644\) 万 → 约 \(\$95\) 万差由利息端补偿。
本金现值:美元侧 \(\approx\$549\) 万;日元侧折回 \(\approx\$644\) 万 → 约 \(\$95\) 万差由利息端补偿。
利息端现值平衡
\(s_{\$}\!\times\!670\!\times\!0.5\!\times\!8.973+549\)
\(=500\!\times\!9.783\!\times\!0.0067+644\)
\(s_{\$}\!\times\!670\!\times\!0.5\!\times\!8.973+549\)
\(=500\!\times\!9.783\!\times\!0.0067+644\)
\(3\,006.0\,s_{\$}+549=32.77+644\)
\(3\,006.0\,s_{\$}=127.77\)
\(3\,006.0\,s_{\$}=127.77\)
解得 \(s_{\$}\approx\mathbf{4.25\%}\)
略高于美元 5 年零息 \(4.00\%\):日元本金按原汇率换回,需更高美元利息平衡两腿现值。剩余偏离对应跨货币基差、抵押品币种与对手信用成本。
例题1981 IBM–世界银行跨币种互换:现代互换起点
比较优势 + 合成融资
IBM 已有马克、瑞郎债务,希望换美元负债匹配美元收入、锁定升值收益。
世界银行 发美元债(约 16%,沃尔克高利率时代),希望持低息瑞郎、马克负债。
世界银行 发美元债(约 16%,沃尔克高利率时代),希望持低息瑞郎、马克负债。
所罗门撮合互换
IBM 把马克瑞郎债务汇率风险传给世界银行;世界银行把美元高息债务传给 IBM。两家都通过比较优势获得直接发行无法获得的融资条件。
把“各取更优条件再私下互换”做成可重复的市场产品。
14.3
多资产互换
定制化既是优势,也是风险来源
14.3商品 · 股票 · 总收益互换
不直接买卖底层资产,获得经济敞口
商品互换
固定换浮动商品价格。比期货灵活、期限长,但无集中清算、对手方风险突出。航空锁定多年燃油成本。
股票互换
一方付股票/股指总回报(价格+股息)。对冲基金获 β 敞口不持股;不能规避减持披露。
总收益互换 TRS
股票互换扩展,合成杠杆:不直接买全部标的获数倍敞口。2021 Archegos 核心机制。
案例 14.12021 Archegos 倒闭:总收益互换集中风险
合成敞口的“隐藏式”杠杆
Bill Hwang 家族办公室通过多家投行 TRS 建立高度集中杠杆。TRS 体现经济敞口非直接持股,单家投行难看到全市场总头寸。
2021.3 ViacomCBS 增发股价大跌 → 追保无法补足 → 大规模强平踩踏。Bill Hwang 2024.11 判 18 年。
2021.3 ViacomCBS 增发股价大跌 → 追保无法补足 → 大规模强平踩踏。Bill Hwang 2024.11 判 18 年。
四点教训
TRS“隐藏式”,传统持仓披露反映不出合成敞口
主经纪商单一客户集中度管理失效
保证金与估值模型过于宽松,追保强平相互强化
监管重视大型互换头寸与家族办公室透明度
14.4
信用互换
把信用风险标准化为可交易商品
14.4信用违约互换(CDS)与信用事件
信用事件必须可验证、可裁定、可结算
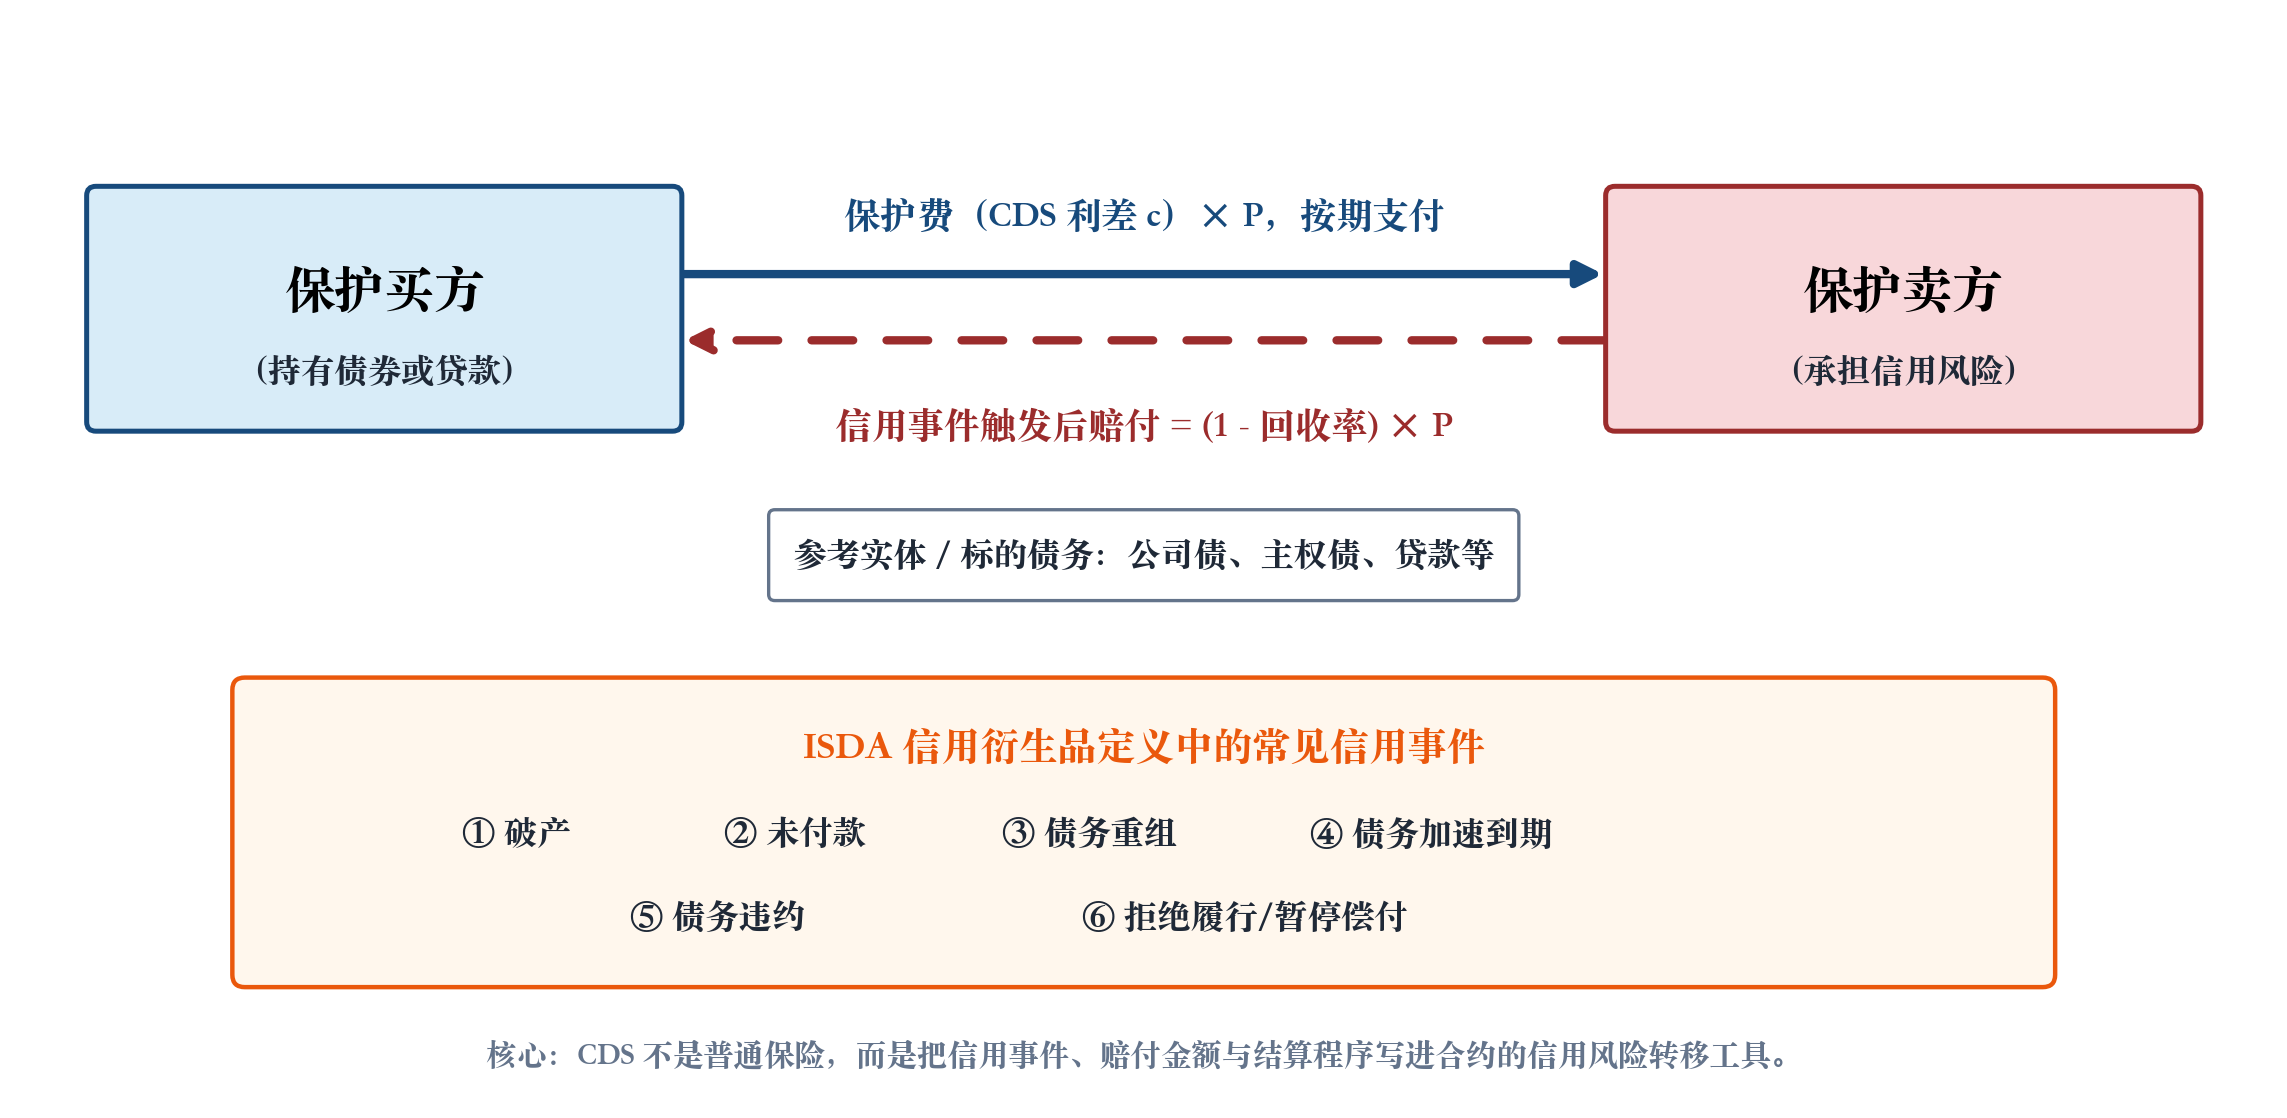
保护买方付保险费(CDS 利差),保护卖方在信用事件时赔付。持债人可不卖债买保护。
ISDA 信用事件 破产·未付款·债务重组·加速到期·违约·拒绝履行
认定争议是 CDS 最复杂法律问题(2012 希腊自愿重组、2014 阿根廷选择性违约)。
中国凭证化(CRMW)非合约化,强调标准化、可交易、可监管。
案例 14.22008 AIG 与信用违约互换系统性风险
从“远期赔付可能性”到“当期现金流压力”
AIG 金融产品部门向全球投行出售 CDS 保护,主覆盖次贷 CDO,2008 年中名义头寸约 $4,400 亿。2008.9 雷曼破产 + 评级下调 → 按 ISDA 主协议需追加百亿保证金,流动性枯竭。美联储 9.16 紧急提供 $850 亿额度。
三点教训
场外 CDS 集中度风险,无中央对手方保证金缓冲
评级触发条款的连锁效应,加速流动性危机
保险监管与衍生品监管之间的缝隙
2010 多德-弗兰克 Title VII:集中清算、交易报告、资本约束
14.5
中国互换市场
利率互换 · 货币互换 · 本币互换 · CRMW · 互换通
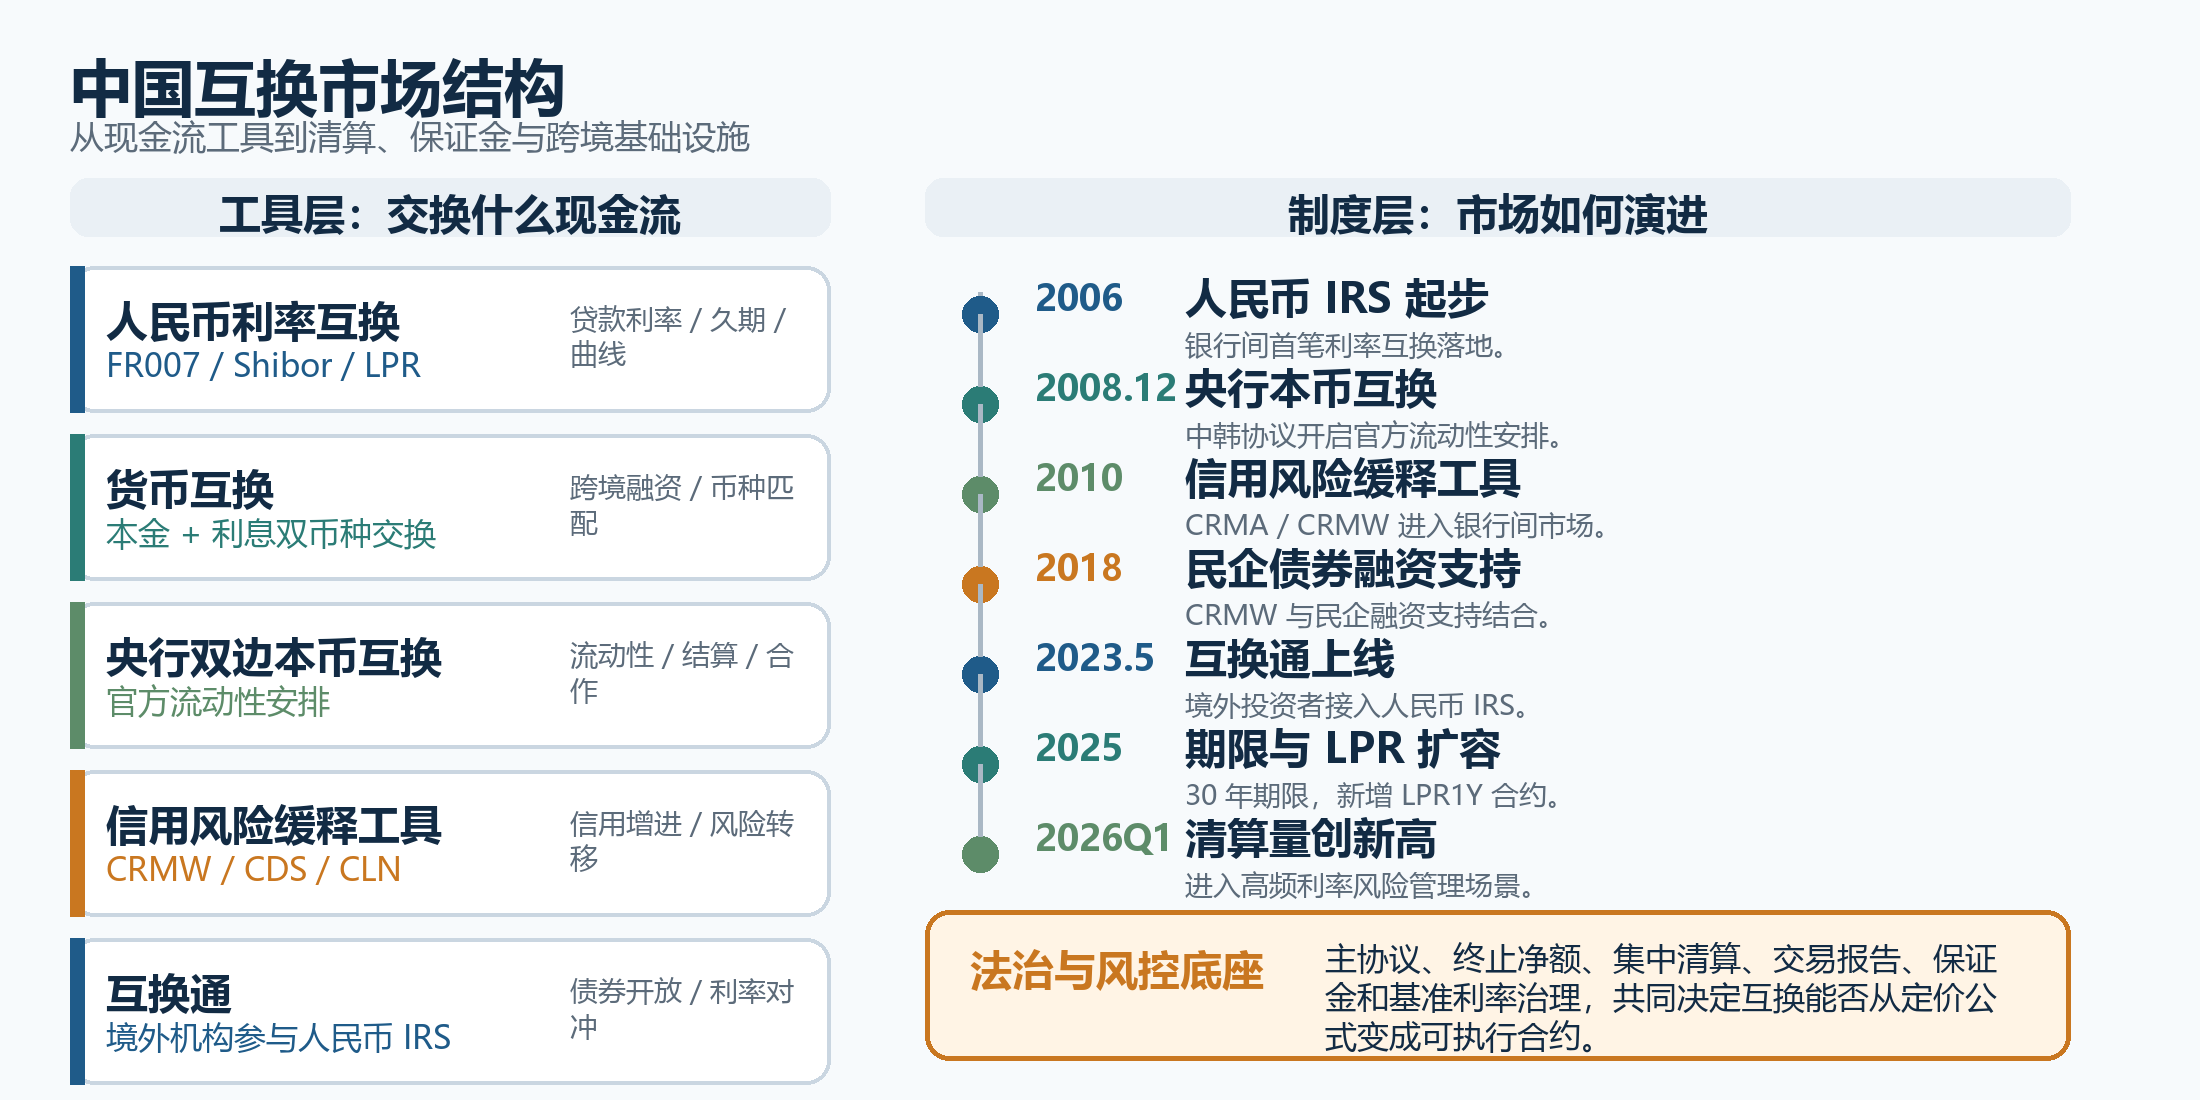
14.5表 14.1 中国互换市场主要工具
债券通解决买债,互换通解决买债后管理利率风险
| 工具 | 起步 | 特点 |
|---|---|---|
| 人民币利率互换 | 2006 | FR007/Shibor/LPR,资产负债管理 |
| 人民币货币互换 | 2007 | 跨境融资、离岸流动性 |
| 央行本币互换 | 2008 | 应急流动性、贸易结算 |
| CRMW | 2010/18 | 民企债增信,凭证化路径 |
| 互换通 | 2023 | 北向先行,2026Q1 清算量创新高 |
案例 14.32018 信用风险缓释凭证:民企债融资支持工具
把“是否买债”拆成两层判断
2018 下半年民企集中违约风险。10.22 国常会设立民企债融资支持工具,人行再贷款支持,创设机构发 CRMW 增信。
机制:投资者买民企债 + 买 CRMW,违约则创设机构赔付。
机制:投资者买民企债 + 买 CRMW,违约则创设机构赔付。
两层判断:企业基本信用风险 + 信用保护履约能力。
不是无条件担保,不能替代对发行人现金流、抵押品、行业风险的基本分析。
凭证化与美国合约化互为参照,是金融衍生品本土化创新。
14.6
互换定价
期初使两端现金流现值相等,初始价值为零
14.6利率互换定价
浮动端的巧妙简化
固定端现值
\[ V_{\text{fix}}=s\,P\,\tau\sum_{i=1}^{N}D_i \]
浮动端(引理:浮息债 ≈ 面值 \(P\))
\[ V_{\text{float}}=P(1-D_N) \]
平价互换利率
\[ s^{*}=\frac{1-D_N}{\tau\sum_{i=1}^{N}D_i} \]
浮动端现值不依赖逐期预测浮动利率,只用终值贴现因子 \(D_N\)。
\(s^*\) 是各期远期利率的贴现年金加权平均。
中途估值(固定付方)
\[ V=P(1-D_M')-sP\tau\sum D_j' \]
加息后固定付方赚到正价值
例题5 年期利率互换的平价利率定价
远期利率的贴现年金加权平均
零息曲线 1Y 2.50% → 5Y 3.00%,半年付 \(N=10\),\(P=1\) 亿
\(\sum_{i=1}^{10}D_i\approx9.2587\),\(D_{10}\approx0.8607\)
\[ s^{*}=\frac{1-0.8607}{0.5\times9.2587}=\frac{0.1393}{4.6294} \]
≈ 3.01%
解读
\(s^*\approx3.01\%\) 接近 5 年零息 3.00% 但略高:上升曲线下,远期利率加权平均高于即期 5 年利率。
互换曲线反映风险中性远期利率与风险溢价,非未来政策利率的确定预测。
互换曲线反映风险中性远期利率与风险溢价,非未来政策利率的确定预测。
例题已建仓利率互换的中途估值(利率上升后)
利率升 90bp,固定付方赚约 300 万
付固定 3.01%,剩 \(M=8\) 期;利率升 90bp,\(\sum D_j'\approx7.3757\),\(D_8'\approx0.8590\)
\[ V=10000(1-0.8590)-0.0301\cdot10000\cdot0.5\cdot7.3757 \]
\(=1410-1110\approx\) +300 万
三层意义
会计 公允价值计量,变动入损益或套期会计
风险管理 可平仓锁定收益
现金流 变动保证金或对手方信用敞口
利率降 90bp 约 −386 万;上下变动并非线性镜像。逐日盯市的实质。
14核心公式与推导
本章核心公式与推导(一)
互换是一系列远期的组合;利率互换交换固定与浮动现金流,其价值等于两条现金流腿现值之差。
\[ V_{\text{fix}} = s\,P\,\tau\sum_{i=1}^{N}D_i \]
\[ V_{\text{float}} = P - P\,D_N = P(1-D_N) \]
\[ s^{*} = \frac{1-D_N}{\tau\,\sum_{i=1}^{N}D_i} \]
\[ V_{\text{固定付方}} = \underbrace{P(1-D_M')}_{\text{收到的浮动现值}} - \underbrace{s\,P\,\tau\sum_{j=1}^{M}D_j'}_{\text{付出的固定现值}} \]
\[ V_{\text{固定付方}} = P(1-D_8') - s\,P\,\tau\sum_{j=1}^{8}D_j' \]
\[ = 10\,000\,\text{万}\times(1-0.8590) - 0.0301\times 10\,000\,\text{万}\times 0.5\times 7.3757 \]
14.6信用违约互换定价
保护费现值 = 违约赔付现值
生存概率
\[ Q(t)=\exp\!\Big[-\!\int_0^t\!\lambda(u)du\Big] \]
平价 CDS 利差
\[ c^{*}=\frac{\mathrm{LGD}\int D\lambda Q\,dt}{\int DQ\,dt} \]
恒定参数连续支付,精确化简
\[ c^{*}\approx\lambda\cdot\mathrm{LGD} \]
快速估算例
5 年累计违约 10% → \(Q(5)=0.90\),\(\lambda\approx2.11\%\)/年,LGD=60%:\(c\approx2.11\%\times60\%\approx\) 127 bp
与 BBB 级 80–180 bp 吻合。雷曼破产前 CDS 利差从 50bp 飙至 700bp,远早于评级下调——高频信用压力信号。
14核心公式与推导
本章核心公式与推导(二)
互换平价利率、现金流腿现值、货币互换和 CDS 利差共同说明互换估值逻辑。
\[ = 1\,410\,\text{万} - 1\,110\,\text{万} \]
\[ \approx +\mathbf{300\,\text{万元}} \]
\[ V_{\text{货币互换}}^{(A)} = \underbrace{\sum_{i}C_i^{A}\,D_i^{A}}_{\text{收到的 A 现金流现值}} - \underbrace{S_0\sum_{i}C_i^{B}\,D_i^{B}}_{\text{付出的 B 现金流现值 (折算回 A)}} \]
\[ F_T = S_0\,e^{(r_A-r_B)T} \]
\[ \underbrace{s_{\$}\times \$\,670\,\text{万}\times 0.5\times 8.973}_{\text{美元利息现值}} + \underbrace{\$\,549\,\text{万}}_{\text{美元本金现值}} \]
\[ \quad = \underbrace{¥\,500\,\text{万}\times 9.783\times 0.0067}_{\text{日元利息现值 (折回美元)}} + \underbrace{\$\,644\,\text{万}}_{\text{日元本金现值 (折回美元)}} \]
14.6 · 例题CDS 季度付费定价
季度付费 182 bp 与连续基准 180 bp
条件 BB 级公司债,5 年 CDS,\(P=\$1\,000\) 万;\(\lambda=3.0\%\)/年、回收率 \(40\%\)(\(\mathrm{LGD}=60\%\))、\(r=4.0\%\) 连续、季度付费 \(\tau=0.25\)。
保护费现值(仅未违约时支付)
\[c\,P\,\tau\!\sum_{j=1}^{20}\! e^{-(r+\lambda)t_j}=c\!\times\!10^{7}\!\times\!0.25\!\times\!16.728\]
\[=4.1820\times10^{7}\,c\]
违约赔付现值(季中点近似)
\[\mathrm{LGD}\,P\!\sum_{j=1}^{20}\! D(t_j-\tfrac{\tau}{2})\,\Delta Q_j\approx 759\,600\]
平价利差\[c^{*}=\frac{759\,600}{4.1820\times10^{7}}\approx0.0182=\mathbf{182\ bp}\]
连续基准校验\[c^{*}=\lambda\,\mathrm{LGD}=3.0\%\times60\%=\mathbf{180\ bp}\]
\(c\approx\lambda\cdot\mathrm{LGD}\) 的边界 连续支付精确等于 \(\lambda\mathrm{LGD}\);季度末付费 + 季中点违约近似使本例略高至 182 bp。偏差源自付费频率、应计保护费、交割债券选择、前端违约概率与流动性溢价。
14.7
互换法治
不是简单承诺,而是会不断重估的合同权利义务
14.7主协议 · 终止净额 · 集中清算
三层法治基础设施
主协议
ISDA / 中国 NAFMII。把多笔交易放进同一框架:违约认定、提前终止、估值轧差,只支付净额。
终止净额结算
合并所有合约市场价值,只结算净应付额,降低信用敞口。期货和衍生品法确认其效力。
集中清算
2008 后 G20 推动,中国 2014 建立机制。中央对手方把“甲对乙”转化为“双方都面对清算机构”。
基准利率治理 LIBOR 操纵案说明:基准利率报价不可信,则定价、估值、保证金、赔付都被污染。SOFR/SONIA/LPR 改革重建“可信价格输入”。
法治链接 14.1LIBOR、AIG 与互换通
定价公式背后的三个合规支柱
LIBOR 操纵案
基准利率可被人为扭曲。无风险参考利率改革:SOFR/SONIA/€STR/TONA,2023 停用美元 LIBOR。
AIG 救助
场外衍生品系统性风险。多德-弗兰克 Title VII:集中清算、交易报告、资本约束。
互换通扩容
中央对手方 + 跨境基础设施打通,从“现券可买”到“风险可管”。
中国互换市场须同时关注四类变量:基准利率可信度、对手方信用管理、主协议法律效力、跨境基础设施。
14拓展讲解(三)
互换的基本现金流结构
利率互换
一方付固定、收浮动,另一方收固定、付浮动。
货币互换
交换不同币种本金和利息,常用于长期融资风险管理。
信用违约互换
保护买方支付保费,保护卖方承担信用事件赔付。
共同点
本质都是交换未来现金流,并把风险暴露重新分配。
讲解线索:先画现金流方向,再讲定价。
14拓展讲解(四)
平价互换利率推导
固定端现值
\(PV_{\text{fixed}}=K\times\sum_i DF_i\),加上约定本金结构。
浮动端现值
重置日浮动端价值常接近面值。
平价条件
令固定端现值=浮动端现值,解出 K。
期限结构
贴现因子来自零息收益率曲线,不能只用一个平均利率。
讲解线索:互换利率不是预测利率,而是使合约初值为零的固定利率。
14拓展讲解(五)
互换估值与存续期风险
初始价值
标准平价互换在签约时价值约为零。
利率变动
签约后固定端和浮动端现值变化,互换价值偏离零。
久期暴露
收固定类似持有债券,付固定类似做空债券。
重估用途
提前终止、抵押品和风险限额都需要每日估值。
讲解线索:把互换价值理解成“固定债券-浮动债券”。
14拓展讲解(六)
货币互换与跨币种基差
本金交换
期初和期末交换本金,使币种风险闭合。
利息交换
期间交换不同币种固定或浮动利息。
基差来源
美元融资压力、监管资本和流动性约束会形成跨币种基差。
企业用途
用于匹配外币资产、负债和现金流。
讲解线索:货币互换不是单纯押汇率,而是资产负债表管理工具。
14拓展讲解(七)
CDS定价:保费腿与违约腿
保费腿
保护买方定期支付 CDS spread,直到到期或信用事件。
违约腿
信用事件发生时,保护卖方赔付损失 LGD。
平价利差
令保费腿现值=违约腿现值,得到近似 s≈h×LGD。
风险中性
违约概率用于定价时是风险中性概率,不等于历史违约频率。
讲解线索:CDS公式要和第21章风险中性定价连起来。
14拓展讲解(八)
对手方风险、CVA与抵押品
对手方风险
互换价值为正时,交易对手违约会造成损失。
CVA
信用估值调整把对手方违约风险从价格中扣除。
抵押品
保证金和抵押品降低敞口,但引入流动性管理。
净额结算
主协议下净额结算可降低总敞口。
讲解线索:场外衍生品定价不能忽视交易对手和抵押安排。
14拓展讲解(九)
互换市场制度与法治
集中清算
标准化互换进入中央清算可降低双边风险。
主协议
ISDA 或 NAFMII 协议明确违约、净额和终止机制。
信息报告
交易报告和估值透明度有助于监管系统性风险。
适当性
复杂互换销售必须匹配企业真实风险管理需求。
讲解线索:互换章最后落回“现金流交换需要制度托底”。
14拓展讲解(十)
互换与企业资产负债管理
负债重组
企业可用利率互换把浮动利率负债转换为固定利率负债。
币种匹配
货币互换可匹配外币收入和外币债务。
风险转移
互换改变风险暴露,不消灭基础经营风险。
会计影响
套保关系和公允价值变动会影响财务报告。
讲解线索:从企业资产负债表出发,比从合约术语出发更容易理解互换。
14拓展讲解(十一)
互换风险案例的复盘方法
目的核查
先问交易是套保、融资还是投机。
现金流压力
再看极端利率、汇率或信用事件下追加保证金压力。
对手方敞口
互换价值为正时,交易对手违约会带来损失。
治理责任
董事会授权、限额、估值和信息披露必须闭环。
讲解线索:案例分析按目的、现金流、对手方和治理四步走。
本章小结SUMMARY
现金流如何交换、现值如何相等、风险如何被约束
1
互换把未来一组现金流换成另一组,改变利率、汇率、商品、股票、信用风险暴露。
2
定价主线是无套利现值相等:\(s^*=(1-D_N)/(\tau\sum D_i)\),CDS 利差使保护费现值 = 赔付现值。
3
AIG、Archegos、互换通说明:还涉及担保品、净额结算、集中清算、主协议、跨境基础设施。
本章关键概念KEY CONCEPTS
复习清单
合约类型
互换利率互换货币互换商品互换股票互换总收益互换信用违约互换
定价估值
参考利率贴现因子平价互换利率中途估值跨货币基差CVA信用事件违约概率信用利差
制度与风控
对手方风险担保品变动保证金终止净额结算中央清算ISDA 主协议NAFMII 主协议CRMW基准利率改革互换通
本章习题 · 一单选题(课堂精选)
先判断,再翻看答案
1. 关于利率互换,不正确的是( )
A. 名义本金不交换 B. 一方付固定一方付浮动 C. 必须交易所撮合 D. 中国参考 FR007/Shibor/LPR
A. 名义本金不交换 B. 一方付固定一方付浮动 C. 必须交易所撮合 D. 中国参考 FR007/Shibor/LPR
2. 货币互换与利率互换最大差异( )
A. 是否交易所 B. 是否涉及实际本金交换 C. 是否需保证金 D. 是否有期限
A. 是否交易所 B. 是否涉及实际本金交换 C. 是否需保证金 D. 是否有期限
3. CDS 利差近似公式( )
A. λ+L B. λ·L C. λ/L D. 1−λL
A. λ+L B. λ·L C. λ/L D. 1−λL
4. Archegos 倒闭核心工具( )
A. 利率互换 B. 总收益互换 C. CDS D. 货币互换
A. 利率互换 B. 总收益互换 C. CDS D. 货币互换
5. 利率互换平价定价中浮动端现值( )
A. P \(B. P(1+r)^{T}\) C. P(1−\(D_{N})\) D. 0
A. P \(B. P(1+r)^{T}\) C. P(1−\(D_{N})\) D. 0
参考答案 1-C 2-B 3-B 4-B 5-C
本章习题 · 三计算题(含答案)
平价互换利率 · CDS 利差估算
计算 1
零息曲线 1Y 2.50% → 5Y 3.00%,半年付 \(N=10\)。求平价互换利率 \(s^*\)。
答案
\(\sum D_i\approx9.26\),\(D_{10}\approx0.861\)
\(s^*=(1-0.861)/(0.5\times9.26)\approx\) 3.01%
略高于 5 年即期,反映上升曲线下远期利率加权平均。
\(\sum D_i\approx9.26\),\(D_{10}\approx0.861\)
\(s^*=(1-0.861)/(0.5\times9.26)\approx\) 3.01%
略高于 5 年即期,反映上升曲线下远期利率加权平均。
计算 3
BBB 债 5 年累计违约 15%、LGD=55%。按 \(c\approx\lambda L\) 估算;市场报价 180bp 是否高/低估?
答案
\(Q(5)=0.85\),\(\lambda=-\ln0.85/5\approx3.25\%\)
\(c\approx3.25\%\times55\%\approx\) 179bp
市场 180bp 几乎一致;差异源于流动性、前端违约、应计保护费等。
\(Q(5)=0.85\),\(\lambda=-\ln0.85/5\approx3.25\%\)
\(c\approx3.25\%\times55\%\approx\) 179bp
市场 180bp 几乎一致;差异源于流动性、前端违约、应计保护费等。
本章习题 · 二/四简答题 · 案例分析(含要点答案)
浮动端简化与互换通意义
简答 浮动端为何简化为 P(1−\(D_{N})\)
要点 浮息债在重设日后价值≈面值 \(P\)。把浮动利息+期末本金视为浮息债(值 \(P\)),减去期末本金现值 \(PD_N\),得只收利息的浮动端现值 \(P(1-D_N)\),无需逐期预测浮动利率。
案例 14C 互换通(2023.5)
为何“持债无法对冲利率风险”是跛脚开放?
要点 债券通解决“买债”,但缺利率对冲工具。互换通让境外投资者管理久期与曲线风险,靠中央对手方清算 + 跨境基础设施,从“现券可买”到“风险可管”。