金融学系列教材 · 投资学 INVESTMENTS现代资本市场的价值、风险与法治
第 十六 章
基本面分析
由远及近:宏观 → 行业 → 公司 → 估值
宏观周期 · 行业分析 · 财报分析 · 估值 · 价值投资 · 信披法治课堂教学讲义
引子基本面框架
价格围绕内在价值波动
Graham & Dodd《证券分析》(1934)奠定基本面方法论:内在价值由盈利能力、财务结构、行业前景、宏观环境共同决定。
由远及近是一个逐层聚焦的过程,每层判断为下层提供约束条件。
① 全球宏观(美元周期、地缘)
② 国别宏观(GDP、CPI、利率、汇率)
③ 行业与公司(财报、模式、管理层)
④ 单标估值(DCF、相对估值)
注册制 + 退市常态化下,基本面分析的“排雷”价值在中国市场尤为突出。
本章导航CHAPTER MAP
由远及近的九个层次
16.1
宏观周期
美林时钟·康波
16.2
库存周期
牛鞭效应
16.3
美元周期
美元潮汐
16.4
地产周期
三道红线
16.5
行业分析
钻石·五力
16.6
财报分析
三表·杜邦
16.7
估值框架
交叉验证
16.8
价值投资
Graham·Buffett
16.9
信披法治
看门人责任
穿透估值
链条
链条
16.1
宏观周期
美林投资时钟 · 康波 · 周期家族
16.1美林投资时钟:增长与通胀二维框架
四象限对应四类占优资产
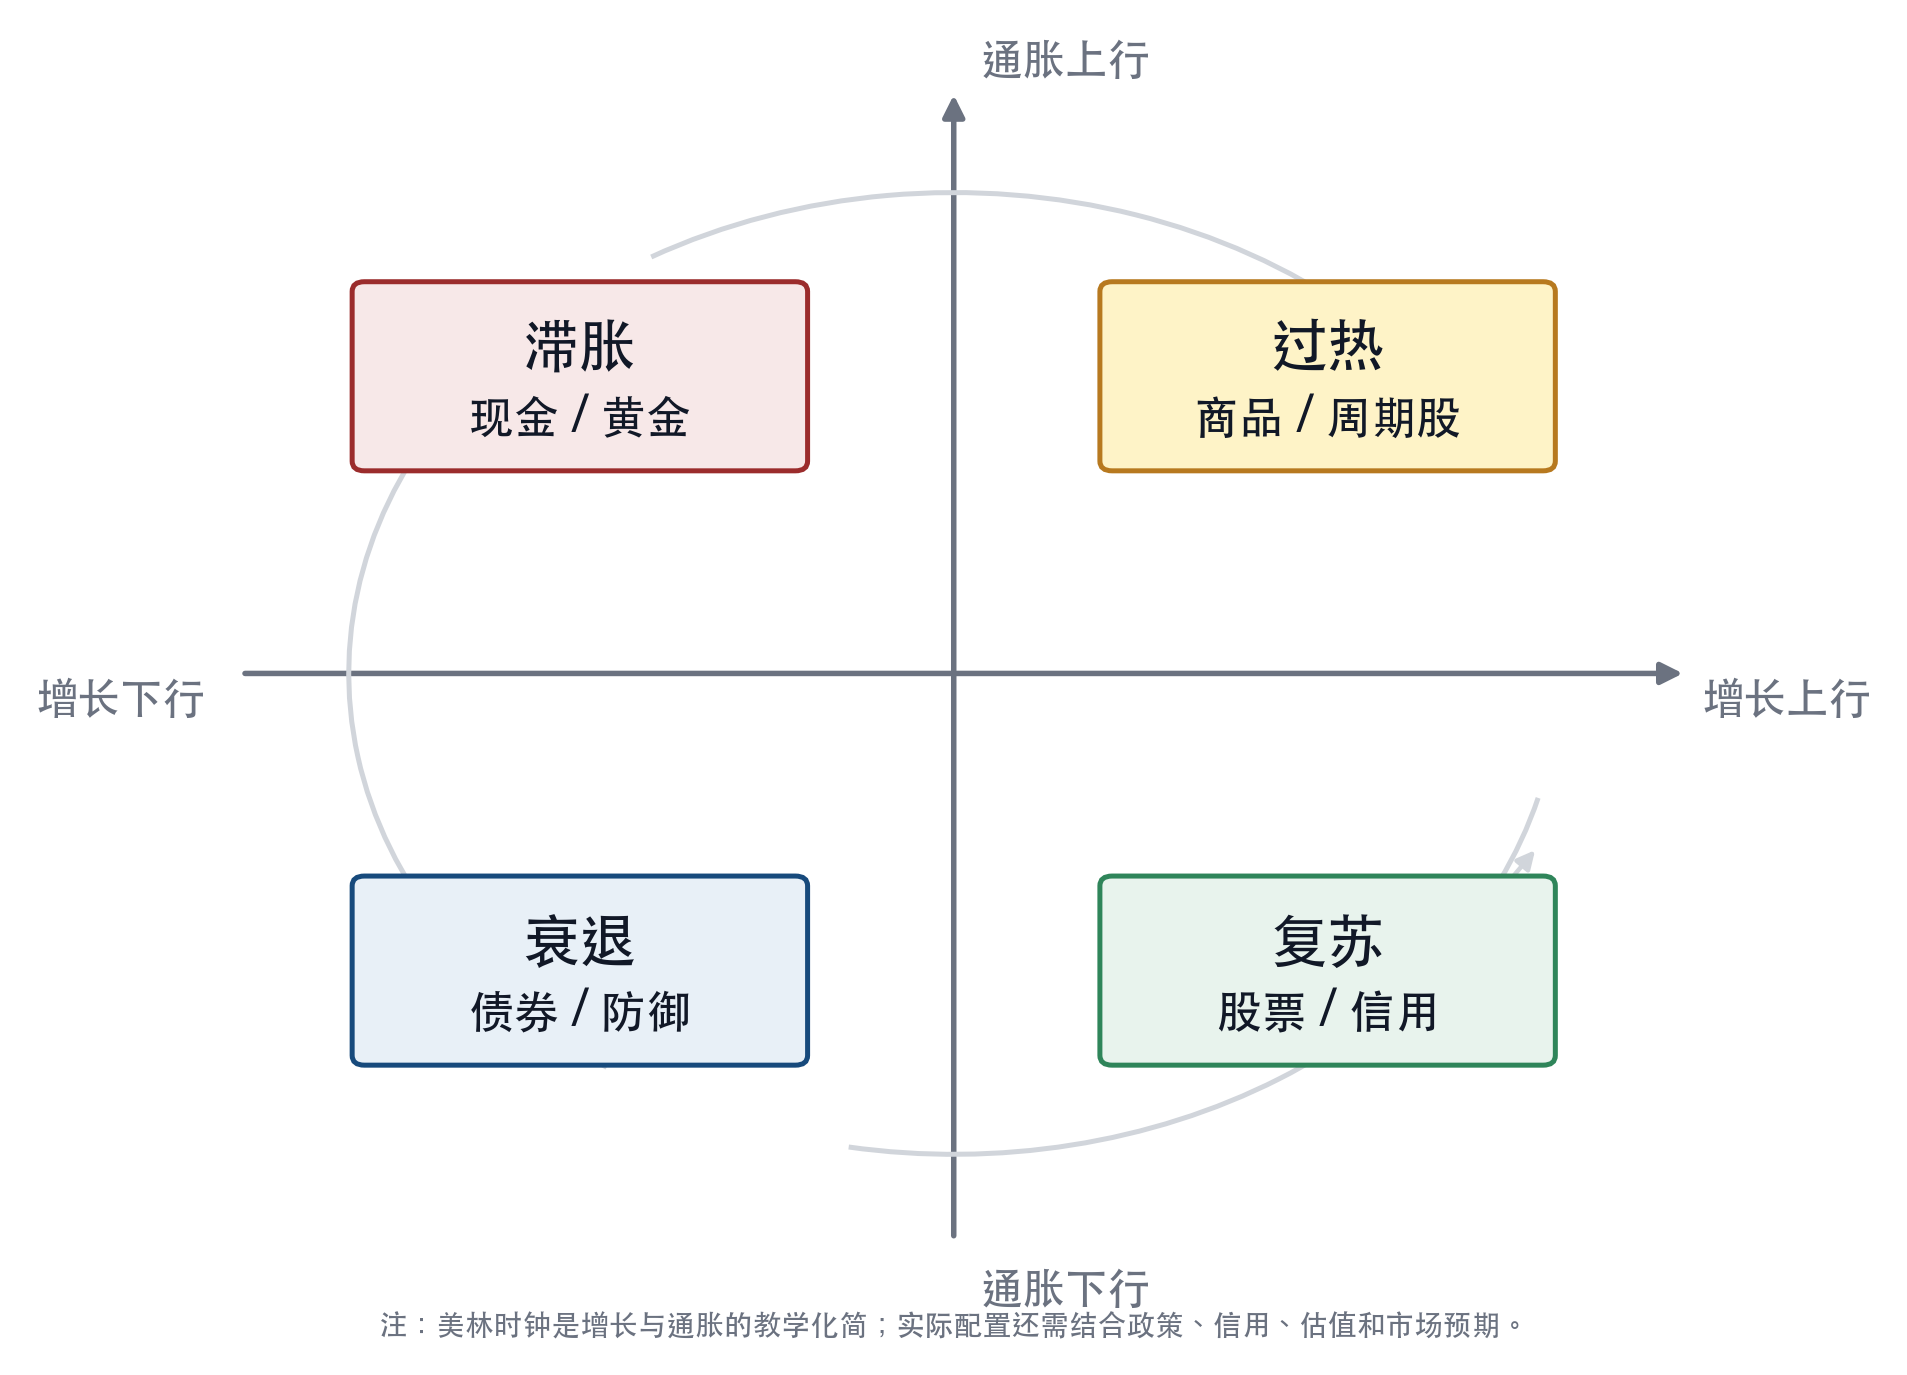
复苏 增长↑通胀↓ → 股票(成长股)
过热 增长↑通胀↑ → 大宗商品与周期股
滞胀 增长↓通胀↑ → 现金与黄金
衰退 增长↓通胀↓ → 债券与防御股
关注边际变化:增长是否加速、通胀是否失控、政策是否转向。
例题美林时钟在 2020–2023 中美市场的应用
单一时钟无法解释错位行情
中国时钟
2020Q2–21Q1 复苏,成长股
2021Q2–22 过热转衰退,周期股
2023 弱复苏低通胀,高股息防御
2021Q2–22 过热转衰退,周期股
2023 弱复苏低通胀,高股息防御
美国时钟
2020Q3–21 复苏过热,科技股
2022 滞胀,股债同跌(60/40 罕见回撤)
2023 转复苏预期,AI 科技反弹
2022 滞胀,股债同跌(60/40 罕见回撤)
2023 转复苏预期,AI 科技反弹
启示:中国投资者须把中国时钟与美国时钟分开看,“全球宏观对冲”作用凸显。
16.1康波周期 · 周期家族 · 宏观指标
多个周期叠加,看高频指标定位
周期家族
康波 50–60 年(技术革命)
库兹涅茨 15–25 年(建筑人口)
朱格拉 7–11 年(设备投资)
库存 Kitchin 3–5 年(PMI 反映)
库兹涅茨 15–25 年(建筑人口)
朱格拉 7–11 年(设备投资)
库存 Kitchin 3–5 年(PMI 反映)
第五/六波
第五波(1990–2040?)信息互联网;第六波(2040 起推测)AI、生物科技、新能源。
“人生发财靠康波”——长期产业叙事,非精确择时。
“人生发财靠康波”——长期产业叙事,非精确择时。
中国高频指标
PMI(荣枯线 50)· 社融(领先)· CPI/PPI 剪刀差 · M2 · LPR 1Y/5Y · 出口外储
16.2表 16.2 库存周期四阶段与牛鞭效应
最灵敏的经济温度计,领先 GDP
| 阶段 | 企业行为 | 资产含义 |
|---|---|---|
| 被动去库 | 需求回升仍谨慎,消化旧库存 | 股票可能领先经济数据修复 |
| 主动补库 | 确认改善,扩大采购生产 | 周期品、制造业、上游资源占优 |
| 被动补库 | 需求走弱,生产未及时收缩 | 高估值周期股风险上升 |
| 主动去库 | 削减生产、降价清库存 | 债券、防御股、现金占优 |
牛鞭效应 终端需求 +5%、渠道补库,上游订单可能 +10–20%;反向去库时上游订单可能突然转负。
16.3图 16.2 美元周期与新兴市场资本流动
美元潮汐:四条传导渠道
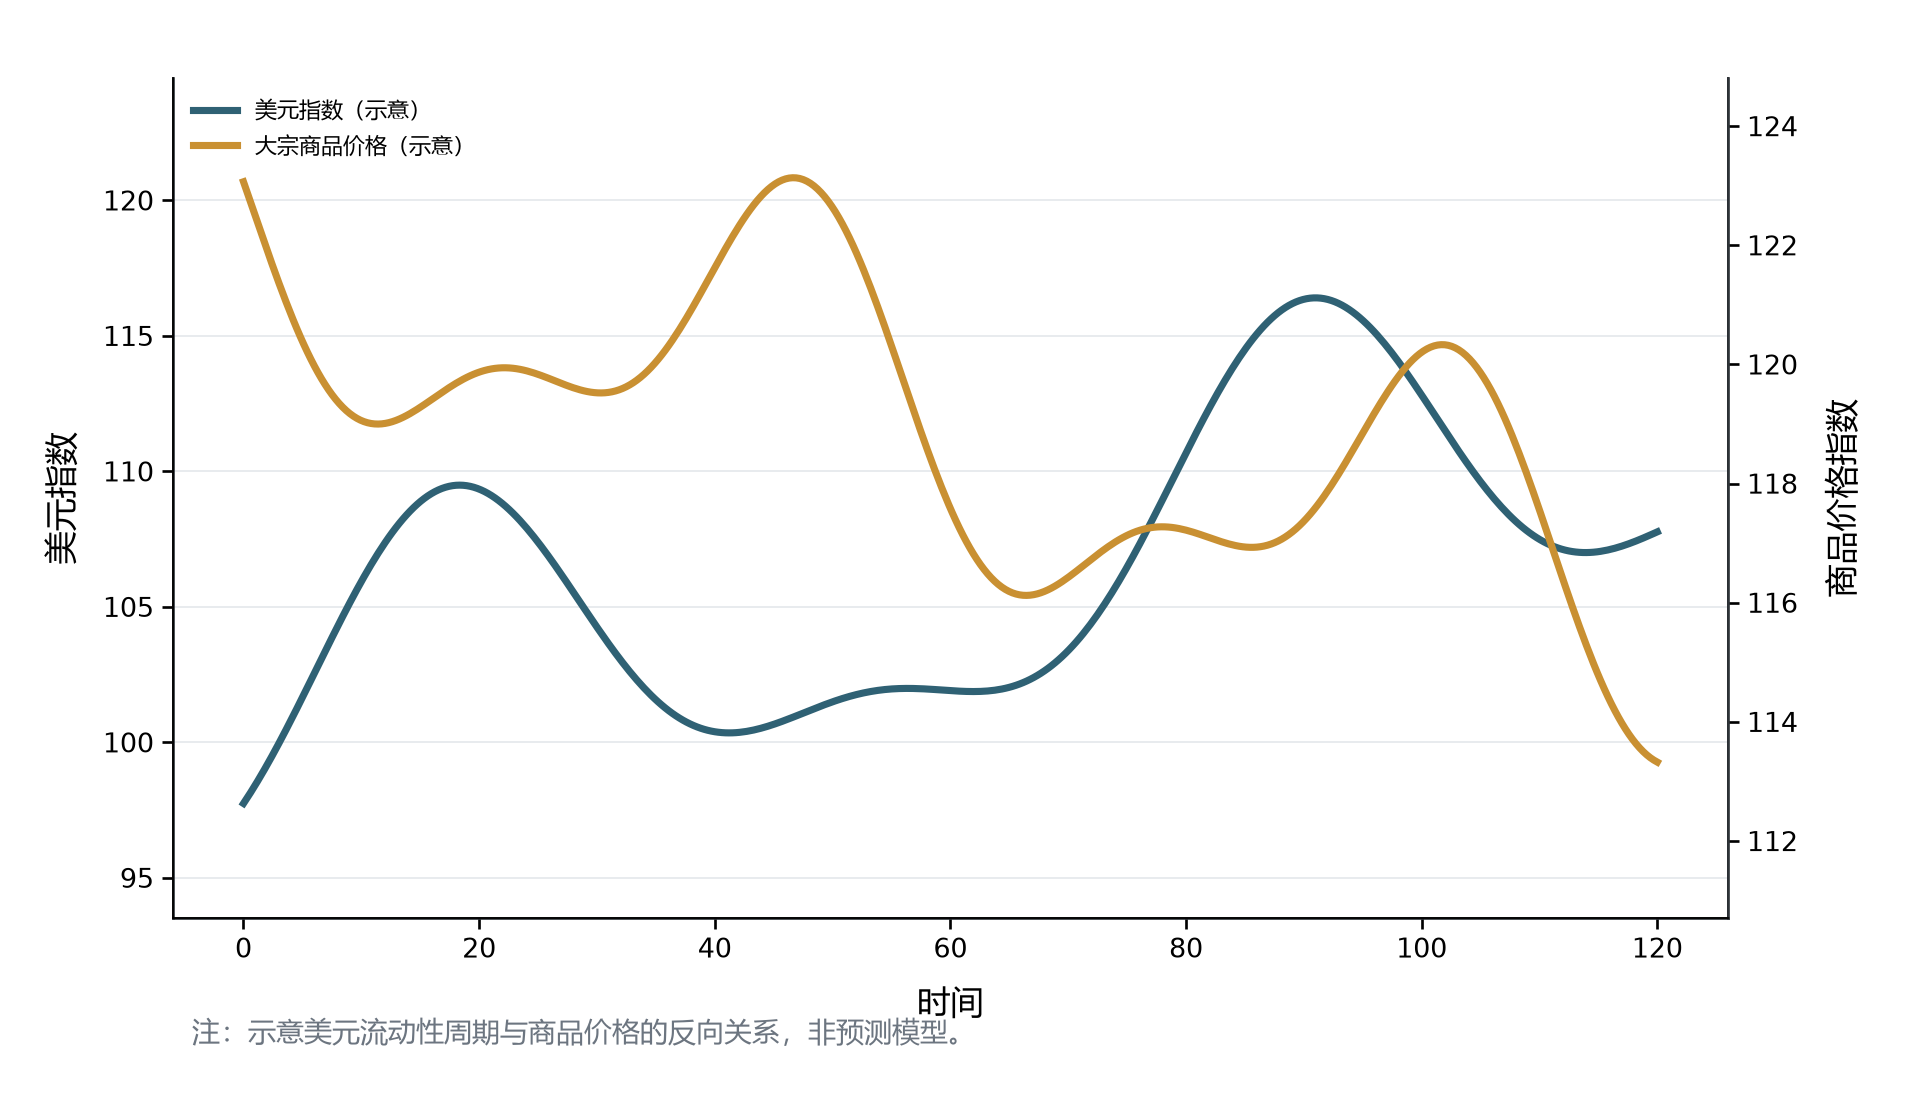
① 资本流动 强美元资金回流美国(潮汐)
② 大宗商品计价 强美元压制油铜金价
③ 新兴市场美元债 偿债成本↑、本币贬值
④ 汇率传导 输入性通胀/出口竞争力
美元体系三支柱:计价权 · 融资权 · 清算与制裁能力。IMF 2026Q1 COFER:美元 57.13%、人民币 1.99%。
案例 16.12018 美元加息周期与中国 A 股冲击
基本面好的公司也可能遭遇估值杀跌
① 资本流动压力 人民币贬值、外资流出
② 利率压力 中美利差收窄约束货币政策
③ 企业偿债成本 境外美元债成本上升
④ 风险偏好下行 全球避险,风险资产同跌
投资启示
宏观周期与个股估值存在叠加效应。转降息时逻辑部分反转,但若中国盈利未改善或地缘风险上升,外部流动性改善未必自动转牛市。
经典案例:沃尔克加息与拉美债务危机(“失去的十年”)。
经典案例:沃尔克加息与拉美债务危机(“失去的十年”)。
16.4地产周期:从高周转到去杠杆
连接居民、银行、财政、产业链的宏观变量
阶段演进
1998 房改商品化、城镇化
2015–18 棚改、高周转高杠杆
2020 三道红线 → 去杠杆
2024 融资协调机制、项目白名单
三道红线 剔除预收后资产负债率 ≤70%、净负债率 ≤100%、现金短债比 ≥1。从“规模优先”转向“现金流与交付优先”。
项目白名单 2025.1 贷款约 5.6 万亿,分析须下沉到项目层面。
投资含义:区分行业贝塔与公司阿尔法,上行高 ROE 多来自杠杆周转土地升值。
16.5
行业分析
钻石模型 · 五力模型 · 行业生命周期
16.5图 16.3 Porter 钻石模型
国家级行业竞争力的四大要素
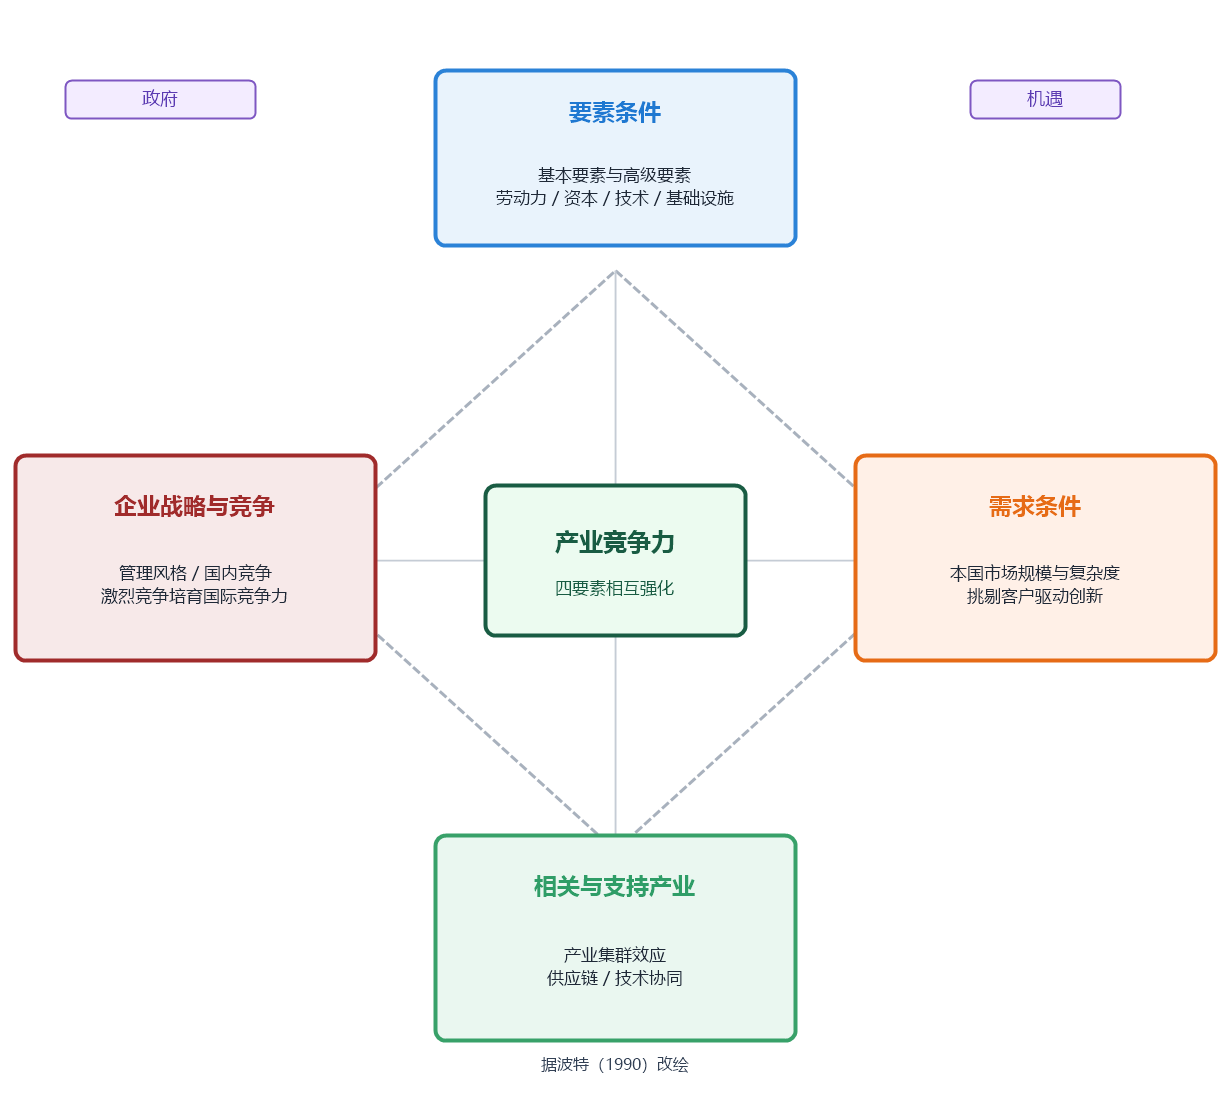
要素条件 高级要素(研发、人才)更持久
需求条件 挑剔的本国客户驱动创新
相关支持产业 产业集群效应
企业战略与竞争 国内激烈竞争培养国际力
两外部因素:政府 · 机遇
案例 16.2比亚迪:Porter 钻石模型的中国实证
产业竞争力是国家级、长期工程
要素条件
完整电池、电子制造、零部件、工程师供给(高级要素)
需求条件
全球最大市场,消费者要求高,双积分倒逼
相关支持产业
宁德时代、富士康、立讯;长三角、大湾区集群
企业战略与竞争
国内高度激烈,比亚迪垂直整合(自产电池电机电控整车)
16.5图 16.4 五力模型与行业生命周期
不同阶段,不同估值口径
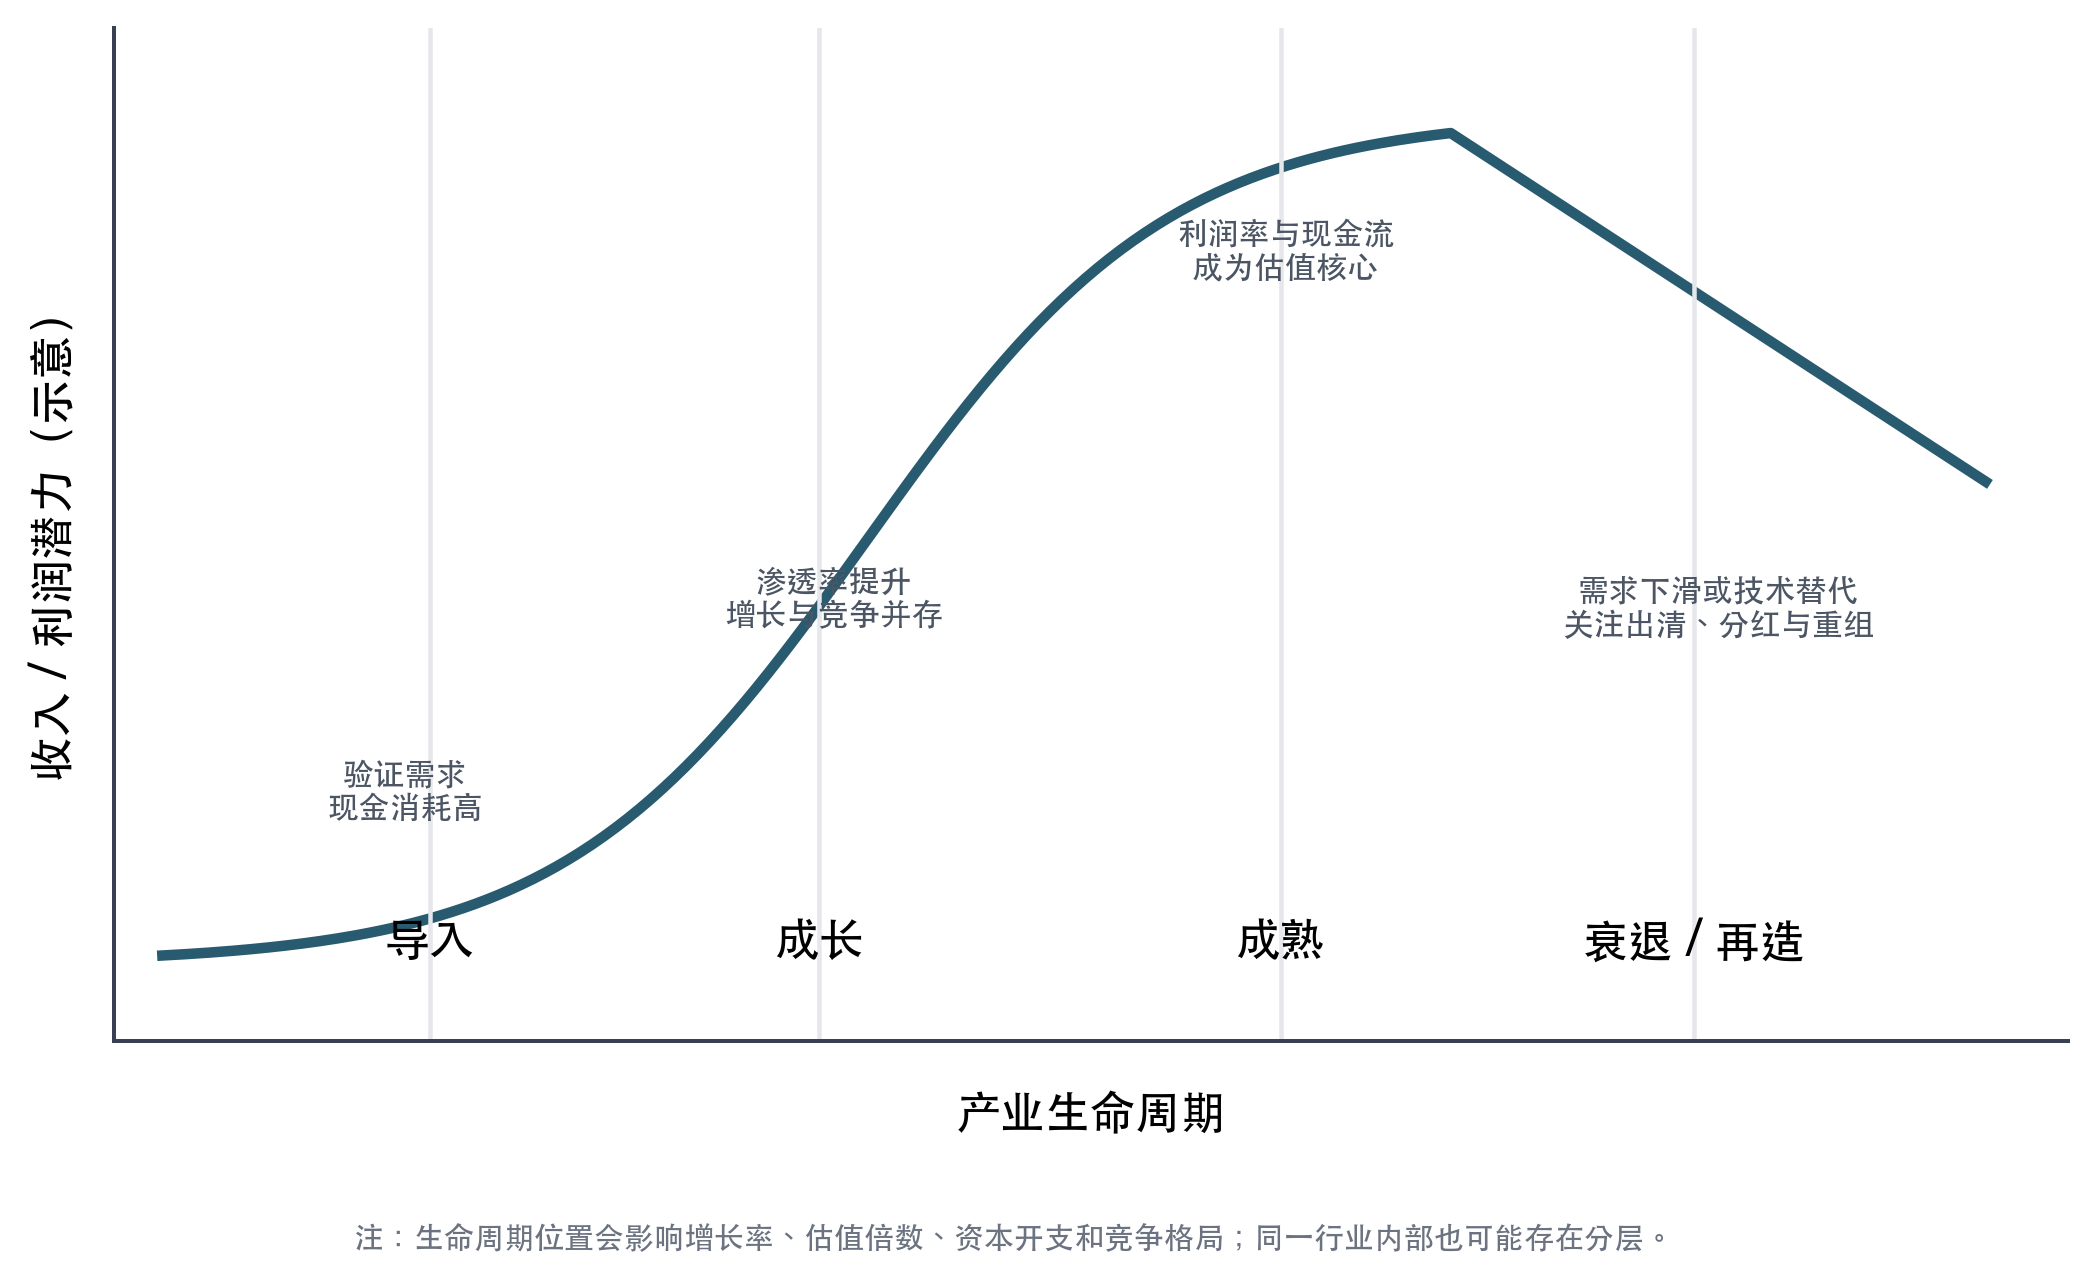
初创 看 TAM、用户增长、现金消耗(P/E 无意义)
成长 PEG、PS、远期 P/E;警惕补贴误认增长
成熟 P/E、股息、DCF、自由现金流
衰退 清算价值、分红、债务重组
五力越强,行业平均利润率越低。白酒高盈利、光伏/钢铁低盈利。
16.6
财报分析
三表勾稽 · 杜邦分析 · 关键比率
16.6三表勾稽逻辑
利润高但现金流差,是重要警示信号
资产负债表
时点表
\[ \text{资产}=\text{负债}+\text{权益} \]
判断资产质量、债务结构、资本来源
利润表
期间表 · 权责发生制
收入确认 ≠ 收到现金;留收入提前确认、费用资本化空间
现金流量表
期间表 · 现金口径
CFO 主营造血 · CFI 资本开支 · CFF 借还分红
极简例:收入 100(收现 70、应收 30)、付现成本 60 → CFO=10、净利润 40,账面赚 40 但现金未增加。
16.6图 16.5 杜邦分析:ROE 三层分解
识别 ROE 的来源,避免被表面数字误导
\[ \text{ROE}=\underbrace{\frac{\text{净利润}}{\text{营收}}}_{\text{净利率}}\times\underbrace{\frac{\text{营收}}{\text{总资产}}}_{\text{周转率}}\times\underbrace{\frac{\text{总资产}}{\text{权益}}}_{\text{权益乘数}} \]
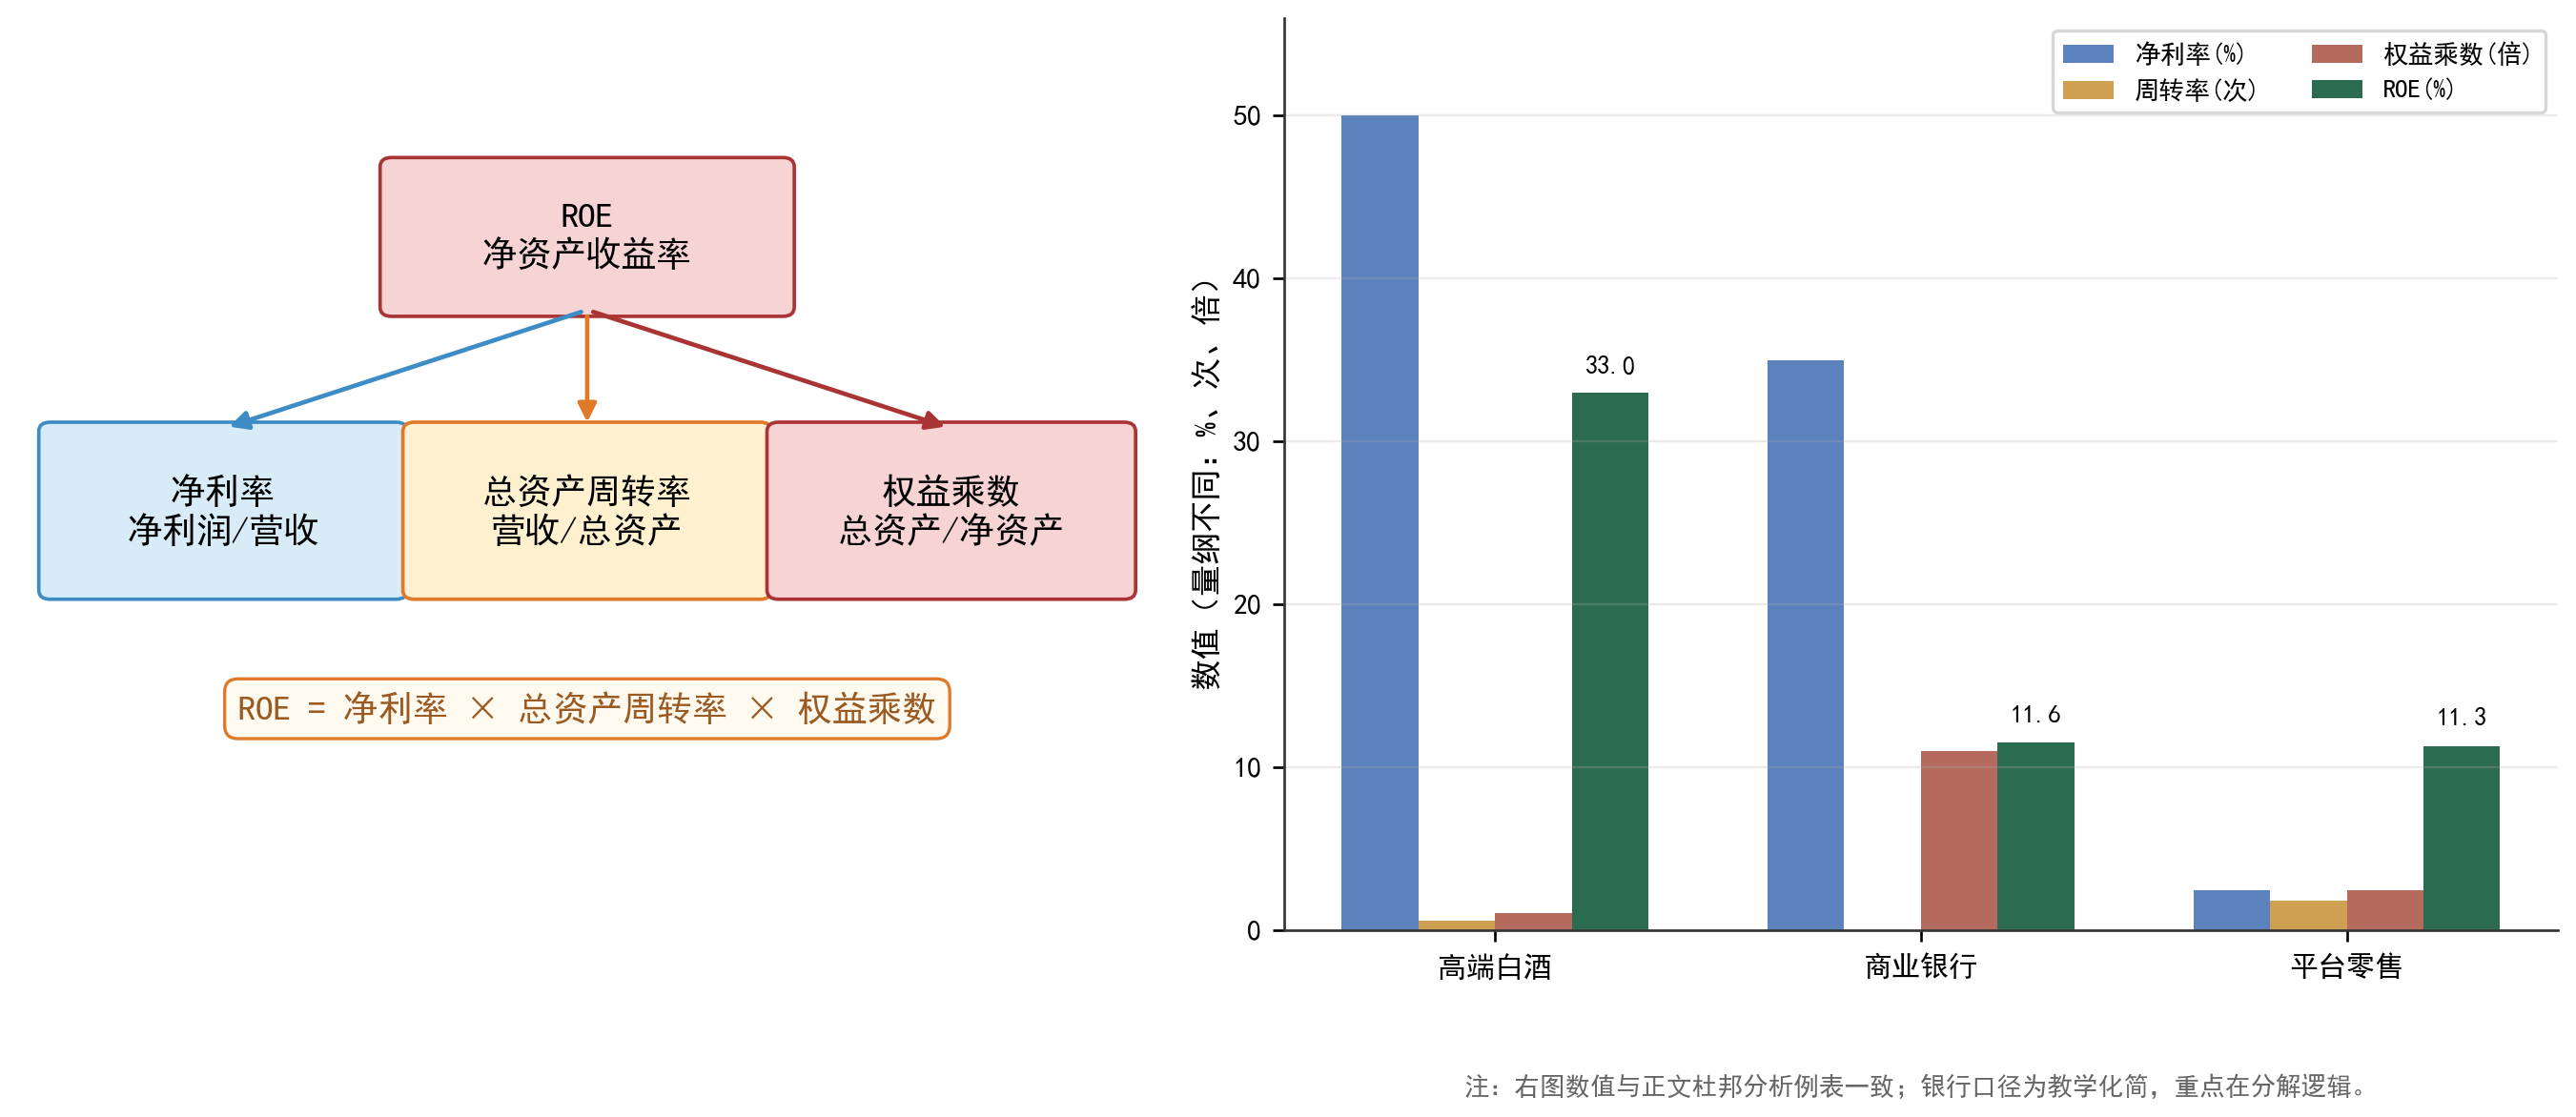
白酒 品牌驱动(净利率 50%、低杠杆,ROE 33%)
银行 杠杆驱动(权益乘数 11、ROE 11.6%)
零售 运营驱动(净利率 2.5%、周转 1.85)
ROIC = NOPAT/投入资本,与 WACC 比较判断是否创造价值。
案例 16.3恒大债务危机的财务前兆(2017–2021)
报表早在危机前多年就发出警示
五个警示信号
① 杠杆失控(高负债扩张)
② 经营性现金流持续为负
③ 资本支出/投资现金流恶化
④ 销售管理费用率异常
⑤ 永续债与表外融资(权益化债务)
监管回应 三道红线(2020)针对杠杆失控。
法治后果 2024.5 证监会认定欺诈发行罚 41.75 亿;普华永道罚没 4.41 亿。审计质量纳入估值折价。
16.6表 16.4 关键财务比率四分类
把三表压缩为一组诊断指标
① 盈利能力
净利率、毛利率、ROA、ROE、ROIC(与 WACC 比)
② 流动性与偿债
流动比率 1.5–2、速动比率 ~1、资产负债率、利息保障倍数 3+
③ 运营效率
应收账款周转、存货周转、总资产周转率
④ 成长性
营收、净利润、EPS、自由现金流增长率
读表顺序:定价权→资产质量→能否活下去→增长是否依赖赊销压货→成长是否有现金支持。最怕孤立使用。
16.7估值框架:把分析穿透到价格
每层的输出,成为估值的输入
宏观层 → \(r, g\)
无风险利率(货币政策)、ERP(周期阶段)、永续 \(g\) 不宜长期高于名义 GDP。
行业层 → 倍数
五力定利润率、生命周期定 P/E 中枢。跨行业 P/E 比较易误导。
公司层 → FCF
现金流、资本开支、杜邦驱动。高净利率驱动 ROE 比高杠杆更稳健。
交叉验证 DCF 中枢值+敏感性 · 相对估值市场参考 · 历史百分位 · 反推假设(当前价格隐含增长率)。多方法一致则可信,冲突时深究为什么。
案例 16.4贵州茅台估值变迁 2015–2024
优质公司、合理价格、合适时点是三个问题
基本面驱动 长期高毛利、高净利、高 ROE、强经营现金流,品牌稀缺、渠道控制、预收款构成护城河。
估值驱动 低迷时低 P/E,“核心资产”行情 P/E 推升很高,随后回落。
估值驱动 低迷时低 P/E,“核心资产”行情 P/E 推升很高,随后回落。
① 基本面投资核心是耐心,价值兑现需多年
② 估值有钟摆效应,再优质过高估值也回归
③ Buffett 原则中国版:合理价格买优质、长期持有
Howard Marks《周期》:周期不可避免,估值钟摆是规律。
16.8价值投资:三大流派
从烟蒂股到优质公司到系统因子
Graham 经典价值
市场先生、安全边际、烟蒂股。优点纪律强重下行;缺点价值陷阱。
Buffett 质量投资
能力圈、护城河、优秀管理层、合理价格、长期持有。“Price is what you pay; value is what you get.”
Fama-French 因子
\[ R_i-R_f=\alpha_i+\beta_i(R_m-R_f)+s_i\mathrm{SMB}+h_i\mathrm{HML} \]
小盘价值长期超额;2015 五因子加 RMW、CMA。
价值超额三来源:风险补偿 · 行为偏差 · 机构约束。中国本土(李录、张磊、邱国鹭)淡化择时、聚焦商业模式、重长期资本配置。
案例 16.5Buffett 1998 佛罗里达大学演讲
价值投资压缩成四个问题
① 先看企业经济特征,非预测宏观
② 从烟蒂股转向优质公司
③ 买的是企业,不是代码(能力圈)
④ 护城河落到定价权与现金流
⑤ 不以目标价卖出(复利不中断)
四个检验问题
① 我是否充分理解这门生意?
② 它是否拥有可持续资本回报与护城河?
③ 现在价格是否留有安全边际?
④ 若交易所关门几年,我是否仍愿持有?
② 它是否拥有可持续资本回报与护城河?
③ 现在价格是否留有安全边际?
④ 若交易所关门几年,我是否仍愿持有?
16核心公式与推导
基本面分析核心公式速查
杜邦分解
\(ROE=净利率\times 总资产周转率\times 权益乘数\)
先问 ROE 来自经营质量还是杠杆。
ROIC 与 WACC
\(ROIC=NOPAT/投入资本\)
\(ROIC>WACC\) 才是真正创造价值。
PEG
\(PEG=PE/EPS增长率\)
增长率口径须与每股收益匹配。
DCF
\(V=\sum FCF_t/(1+WACC)^t+TV/(1+WACC)^T\)
终值与折现率是敏感区。
Gordon 终值
\(TV=FCF_{T+1}/(WACC-g)\)
要求 \(g<WACC\),否则模型失真。
Fama-French 三因子
\(R_i-R_f=\alpha_i+\beta_i(R_m-R_f)+s_i\,\mathrm{SMB}+h_i\,\mathrm{HML}+\epsilon_i\)
价值因子是长期统计规律,不是每年套利。
使用顺序 先看三表可信度和现金流质量,再用杜邦/ROIC 判断经营质量,最后用 DCF、相对估值和因子视角交叉验证。
法治链接 16.1信息披露与财务造假的法治边界
财报可信吗?这是基本面分析的地基
四类典型风险
利润虚增与现金流背离
关联交易与资金占用
高杠杆行业收入确认与资产减值
中介机构与看门人责任
杜邦 + 法治 + 现金流三维框架
\[ \text{可持续 ROE}=f(\text{盈利},\text{效率},\text{杠杆},\text{现金流},\text{合规}) \]
合规质量由审计意见、信披处罚、内控、关联交易、审计师变更、监管问询共同构成。注册制+退市常态化使“排雷”价值尤为突出。
§16.3 拓展DOLLAR SYSTEM
美元体系:演进与霸权三支柱
一、演进时间轴
金本位
19C末–一战前·纪律强弹性弱,1930s大萧条放弃
布雷顿森林
1944·\$35/盎司金,他币钉美元,建IMF世行
特里芬难题
输出美元↔兑金信用,内在矛盾
尼克松冲击
1971.8.15关黄金窗口,1973浮动汇率
石油美元
1970s原油美元计价,回流美债
二、美元国际金融网络三项核心功能
① 计价权
原油、铜、金、大豆多以美元报价;非美主体也承担美元价格波动。
② 融资权
全球企业、银行、政府以美元借款;美元利率成为全球信用成本基准。
③ 清算与合规
CHIPS / SWIFT / 代理行账户;跨境限制事件凸显清算与合规的重要性。
四条传导渠道:① 利率与流动性 ② 大宗商品计价 ③ 资本流动与汇率 ④ 外债与估值。IMF 2026Q1 COFER:已配置储备约 13.10 万亿美元;美元 57.13%、人民币 1.99%。单季份额还会受到汇率估值影响。
§16.2 拓展CHINA MACRO DASHBOARD
中国高频宏观指标·速查
| 指标 | 发布与口径 | 含义与读法 |
|---|---|---|
| 制造业 PMI | 统计局·月度 | 50 为荣枯线;连续多月 >50 扩张、<50 收缩;近 50 须结合新订单/生产/库存/就业分项。 |
| 社融存量 | 央行·月度 | 实体从金融体系融资总规模;增速通常领先名义经济活动若干月。 |
| CPI / PPI | 统计局·月度 | 剪刀差(如 2021 CPI 低、PPI 高)反映上游涨价、下游乏力;看上游能否向下游传导、毛利是否被挤压。 |
| M2 增速 | 央行·月度 | 广义货币供给;中长期需与名义 GDP、金融深化、实体信用需求相匹配。 |
| LPR 1Y / 5Y | 2019 改革后 | 实体利率“锚”;1Y→短期及一般企业贷款,5Y→按揭与企业中长期贷款。 |
| 出口 / 外储 | 海关·央行 | 中国为最大出口国之一;二者共同反映外需与国际资本流动。 |
中国语境特殊性:政策周期与信用周期更重要——社融、专项债、地产融资常提前改变经济动能。
§16.6 拓展THREE STATEMENTS
三表勾稽·极简例
某公司 2024 年:确认收入 100(收现 70、应收 30);付现成本 60;购设备付现 20;银行借款 10。(不计折旧、税费、期初余额)
利润表
净利 = 40
收入 100 − 成本 60。权责发生制下未收现的 30 应收也计入收入。
现金流量表
现金净增 = 0
CFO = 70−60 = 10;CFI = −20;CFF = 10。账面赚 40,当期现金未增加。
资产负债表
50 = 10 + 40
资产:应收 30 + 设备 20;负债:借款 10;权益:留存收益 40。利润终入权益。
教学结论:利润表答“赚了多少会计利润”,现金流量表答“利润有没有变成现金”,资产负债表答“钱沉淀在哪里”。长期净利高而经营现金流差 ⇒ 追问应收、存货、收入确认与回款。
案例 16.3 拓展RED FLAGS
五个财务警示信号(呼应恒大)
1
杠杆失控
长期高负债扩张;房企须看剔除预收款后杠杆、现金短债比、融资渠道稳定性,而非资产规模。
2
经营性现金流持续为负
利润表繁荣而 CFO 长期偏弱甚至为负——利润 vs 现金流的巨大缺口是财务质量差的核心信号。
3
投资性现金流恶化
持续买地/激进扩张需大量资金;若不匹配销售回款与交付能力,形成滚动融资依赖。
4
销售管理费用率异常
高费用率、高折扣促销=“以销售换现金”;短期回款,长期压缩利润率与品牌信用。
5
永续债与表外融资
永续债会计计权益、实质刚性付息;叠加表外担保、关联往来、供应商欠款,账面负债率低估真实债务。
恒大(03333.HK):2024.1.29 清盘令、2025.8.25 退市;证监会 2024 认定 2019–2020 虚增收入利润、债券欺诈发行罚 41.75 亿,普华永道罚没合计 4.41 亿。2020「三道红线」即对房地产杠杆失控的针对性监管回应。
16拓展讲解(三)
基本面分析的三层框架
宏观
利率、通胀、信用周期和政策环境影响折现率与需求。
行业
竞争格局、生命周期和进入壁垒决定长期利润率。
公司
商业模式、治理、财务质量和资本配置决定现金流。
估值
好公司也要有好价格,估值连接质量与收益率。
讲解线索:按宏观—行业—公司—估值推进,不要一上来算 P/E。
16拓展讲解(四)
三张报表的勾稽关系
利润表
解释收入、成本、费用和利润质量。
资产负债表
展示资产结构、负债压力和资本来源。
现金流量表
检验利润是否真正转化为现金。
勾稽关系
净利润通过留存收益进入权益,经营现金流验证利润含金量。
讲解线索:先看现金流,再回头判断利润和资产是否可信。
16拓展讲解(五)
杜邦分解与ROE质量
公式
ROE=净利率×资产周转率×权益乘数。
经营能力
净利率和周转率反映商业模式和效率。
杠杆贡献
权益乘数提高 ROE,也会放大财务风险。
可持续性
高 ROE 若来自一次性收益或高杠杆,不能简单外推。
讲解线索:杜邦不是算术游戏,而是拆 ROE 的来源质量。
16拓展讲解(六)
DCF估值:现金流与折现率
FCFF
企业自由现金流属于全部资本提供者。
FCFE
股权自由现金流属于普通股股东。
WACC
折现率反映债务、股权和资本结构成本。
终值
终值占比过高时,估值高度依赖长期增长假设。
讲解线索:DCF 的关键不是公式复杂,而是假设透明。
16拓展讲解(七)
相对估值与适用边界
P/E
适合盈利稳定企业,盈利为负或周期底部时容易失真。
P/B
适合金融和资产重行业,但要看资产质量。
EV/EBITDA
弱化资本结构差异,但不能替代现金流分析。
PEG
把估值与增长联系起来,但增长预测误差会被放大。
讲解线索:倍数估值必须和商业模式、周期位置和会计质量一起看。
16拓展讲解(八)
护城河与行业生命周期
成本优势
规模、供应链和流程效率带来低成本。
网络效应
用户越多,产品价值越高,赢家更容易扩大优势。
转换成本
客户更换供应商成本高,利润率更稳定。
生命周期
导入、成长、成熟、衰退阶段对应不同估值重心。
讲解线索:护城河最终要落到利润率、留存率和现金流。
16拓展讲解(九)
财务风险与红旗信号
利润现金脱节
利润增长但经营现金流恶化,需要警惕收入质量。
高杠杆
短债多、利息覆盖低和再融资依赖会放大周期风险。
关联交易
收入、采购和资金往来异常可能掩盖真实盈利。
资产减值
商誉、存货和应收账款减值常暴露前期过度乐观。
讲解线索:基本面分析既要找价值,也要排雷。
16拓展讲解(十)
安全边际与投资纪律
内在价值区间
估值不是一个点,而是一组假设下的区间。
安全边际
买入价格低于保守价值估计,给错误留空间。
卖出条件
基本面破坏、价格严重透支或更好机会出现。
能力圈
看不懂商业模式时,最好的纪律是不买。
讲解线索:本章最后回到“质量、价格、纪律”三件事。
16拓展讲解(十一)
行业分析:结构比景气更持久
五力框架
供应商、客户、替代品、进入者和竞争者共同决定利润率。
景气周期
高景气不等于高回报,产能扩张会压低未来利润。
竞争格局
集中度、差异化和成本曲线影响长期ROIC。
政策变量
监管、补贴和产业政策会改变行业现金流分配。
讲解线索:先判断行业结构,再判断公司在结构中的位置。
16拓展讲解(十二)
会计质量与盈余管理
收入确认
提前确认收入会抬高短期利润。
费用资本化
把费用变成资产会推迟利润压力。
应收存货
应收账款和存货增长过快,常预示现金流质量下降。
非经常损益
一次性收益不能作为长期估值基础。
讲解线索:利润表好看时,必须去现金流量表和资产负债表验证。
16拓展讲解(十三)
投资跟踪与催化剂
催化剂
产品周期、价格上行、成本下降、治理改善都可能释放价值。
风险清单
需求下滑、竞争加剧、杠杆压力和监管变化需要持续跟踪。
估值复盘
价格上涨后要重新比较内在价值与安全边际。
退出纪律
买入理由消失时,不能用新的故事强行续命。
讲解线索:基本面分析不是买入时结束,而是持有期持续验证。
本章小结SUMMARY
把宏观、行业、公司连接成估值链条
1
宏观(周期、库存、美元、地产)影响折现率与景气度;不能只看一个指标。
2
行业(五力、生命周期、钻石)影响竞争格局与利润率;公司三表与杜邦影响现金流质量。
3
价值投资 = 安全边际、能力圈、护城河、资本配置、因子溢价、法治化信披。
本章关键概念KEY CONCEPTS
复习清单
基本面分析经济周期美林投资时钟库存周期牛鞭效应美元周期房地产周期Porter 钻石模型Porter 五力模型行业生命周期TAM三表勾稽杜邦分析ROEROICWACC自由现金流DCFPEG安全边际能力圈护城河定价权资本配置价值因子三道红线看门人责任财务造假识别虚假陈述民事赔偿信息披露
本章习题 · 一单选题(课堂精选)
先判断,再翻看答案
1. 美林时钟“滞胀”阶段更具防御性的配置( )
A. 成长股 B. 大宗商品 C. 现金与黄金 D. 长期国债
A. 成长股 B. 大宗商品 C. 现金与黄金 D. 长期国债
2. 中国制造业 PMI 荣枯线是( )
A. 40 B. 50 C. 60 D. 70
A. 40 B. 50 C. 60 D. 70
3. 杜邦分析把 ROE 拆为( )
A. 毛利率×股息率×换手率 B. 净利率×周转率×杠杆 C. 毛利率×净利率 D. ROA×股息率
A. 毛利率×股息率×换手率 B. 净利率×周转率×杠杆 C. 毛利率×净利率 D. ROA×股息率
4. Fama-French 三因子中 HML 代表( )
A. 高股息−低股息 B. 高 B/M(低 P/B)−低 B/M C. 高 P/B−低 P/B D. 大盘−小盘
A. 高股息−低股息 B. 高 B/M(低 P/B)−低 B/M C. 高 P/B−低 P/B D. 大盘−小盘
5. 不属于“三道红线”口径的是( )
A. 剔除预收后资产负债率 B. 净负债率 C. 现金短债比 D. 公司名是否含“地产”
A. 剔除预收后资产负债率 B. 净负债率 C. 现金短债比 D. 公司名是否含“地产”
参考答案 1-C 2-B 3-B 4-B 5-D
本章习题 · 三计算题(含答案)
杜邦分解 · PEG 排序
计算 1
营收 500 亿、净利润 75 亿、总资产 1000 亿、权益 400 亿。求净利率、周转率、权益乘数、ROE。
答案
净利率 \(=75/500=15\%\);周转率 \(=500/1000=0.5\)
权益乘数 \(=1000/400=2.5\)
ROE \(=15\%\times0.5\times2.5=\) 18.75%(净利率最强)
净利率 \(=75/500=15\%\);周转率 \(=500/1000=0.5\)
权益乘数 \(=1000/400=2.5\)
ROE \(=15\%\times0.5\times2.5=\) 18.75%(净利率最强)
计算 3(同行业三公司)
A:P/E 30、增速 25%;B:P/E 18、增速 8%;C:P/E 12、增速 3%。求 PEG 并排序。
答案
A:PEG \(=30/25=1.20\)(最便宜)
B:PEG \(=18/8=2.25\)
C:PEG \(=12/3=4.0\)(最贵)
增长可持续时 A 最具吸引力。
A:PEG \(=30/25=1.20\)(最便宜)
B:PEG \(=18/8=2.25\)
C:PEG \(=12/3=4.0\)(最贵)
增长可持续时 A 最具吸引力。
16拓展讲解(一)
基本面分析:核心定义与教材顺序
自上而下
从宏观周期、行业结构到公司竞争力逐层收敛。
财务报表
利润表、资产负债表和现金流量表必须联读。
DuPont
把 ROE 拆成盈利能力、运营效率和财务杠杆。
估值
DCF 看现金流折现,倍数法看相对价格,二者需要互相校验。
讲解线索 先按宏观、行业、公司、估值推进,再回到财务三表、杜邦分解和价值投资。
16拓展讲解(二)
基本面分析的推导线索
现金流质量
先区分会计利润和经营现金流,避免只看利润增长。
资本成本
折现率反映商业风险、财务风险和资本市场要求回报。
安全边际
估值不是精确点数,而是一组假设下的区间判断。
讲解线索 讲课顺序:宏观 → 行业 → 公司 → 财务拆解 → 估值区间。
本章习题 · 二/四简答题 · 案例分析(含要点答案)
三表逻辑与恒大穿透分析
简答 为何“利润高但 CFO 持续为负”是警示
要点 权责发生制下利润可提前确认,但现金口径无法粉饰。利润长期不能转化为经营现金流,说明应收账款膨胀、收入确认激进或商业模式不可持续——须把杜邦分析与现金流核验结合。
案例 16C 恒大三表穿透
高杠杆房企的造假与隐藏负债在哪些科目?
要点 永续债“权益化债务”低估资本结构风险;表外担保、关联往来、供应商欠款隐藏真实杠杆。恒大式杜邦“ROE 虚高”须穿透到现金流与债务结构。面对系统性造假,安全边际+看穿三表+读监管司法可降低(但非消除)被动损失。