金融学系列教材 · 投资学 INVESTMENTS现代资本市场的价值、风险与法治
第 十七 章
技术分析
观察价格与成交量本身
K线 · 趋势 · 形态 · 指标 · 波浪 · A股 · 交易系统 · 法治课堂教学讲义
引子价格图
把价格行为转化为可执行规则
基本逻辑:市场行为会反映大量信息。价格波动综合反映公开信息、投资者心理、资金博弈与交易制度约束。
不是直接预言未来,而是回答“如果价格出现某形态,力量可能发生了什么变化;判断错了在哪承认”。
入场条件 什么信号才行动
失效条件 什么说明判断错了
仓位规模 这笔最多亏多少
复盘标准 执行错?信号失效?状态变化?
现代起点 Charles Dow 道氏理论;中国缠论本土体系。双轨:人工技术派 + 机构量价因子。
本章导航CHAPTER MAP
从价格语言到交易系统与法治
17.1
技术假设
三大假设
17.2
K 线图表
形态·缺口·量价
17.3
趋势分析
均线·葛兰碧
17.4
图形形态
反转·持续
17.5
技术指标
RSI·MACD·布林
17.6
波浪比率
Elliott·Fibonacci
17.7
A 股技术
T+1·缠论·量化
17.8
交易系统
止损·Kelly
17.9
局限争议
EMH·数据挖掘
17.10
交易法治
抢帽子·操纵
17.1
技术假设
市场行为反映信息 · 价格存在趋势 · 历史重演
17.1技术分析的三大假设
道氏理论 100 多年的核心
① 信息反映
影响价格的许多因素都反映到当前价格。与弱式有效市场有微妙关系:都承认当前价格汇聚大量信息。
② 趋势运动
三层趋势:主要(1–3 年)、次级(3 周–3 月)、日常波动。三阶段:积累 → 公众参与 → 派发。相互确认原则。
③ 历史重演
群体心理相似情境相似反应,形态周期性重复。行为金融(处置效应、羊群、锚定)支持支撑/阻力位。
案例 17.1道氏理论与 1929 市场转向信号
能识别“方向”,但难判断“幅度”
1929.9.3 道指达 381.17 历史高峰;10.23 工业与运输指数同时跌破前低 = 熊市两指数确认。Hamilton 10.25 社论“A Turn in the Tide”,三天后黑色星期一跌 12.8%、星期二跌 11.7%。
① 两指数确认大幅降低假信号
② 判断对方向,却低估幅度(1929–32 跌 89%)
③ 后见之明与幸存者偏差(错的几次被遗忘)
17.2
K 线图表
把价格序列变成可视化的“语言”
17.2图 17.1 K 线结构与重要形态
实体 + 影线,记录多空争夺
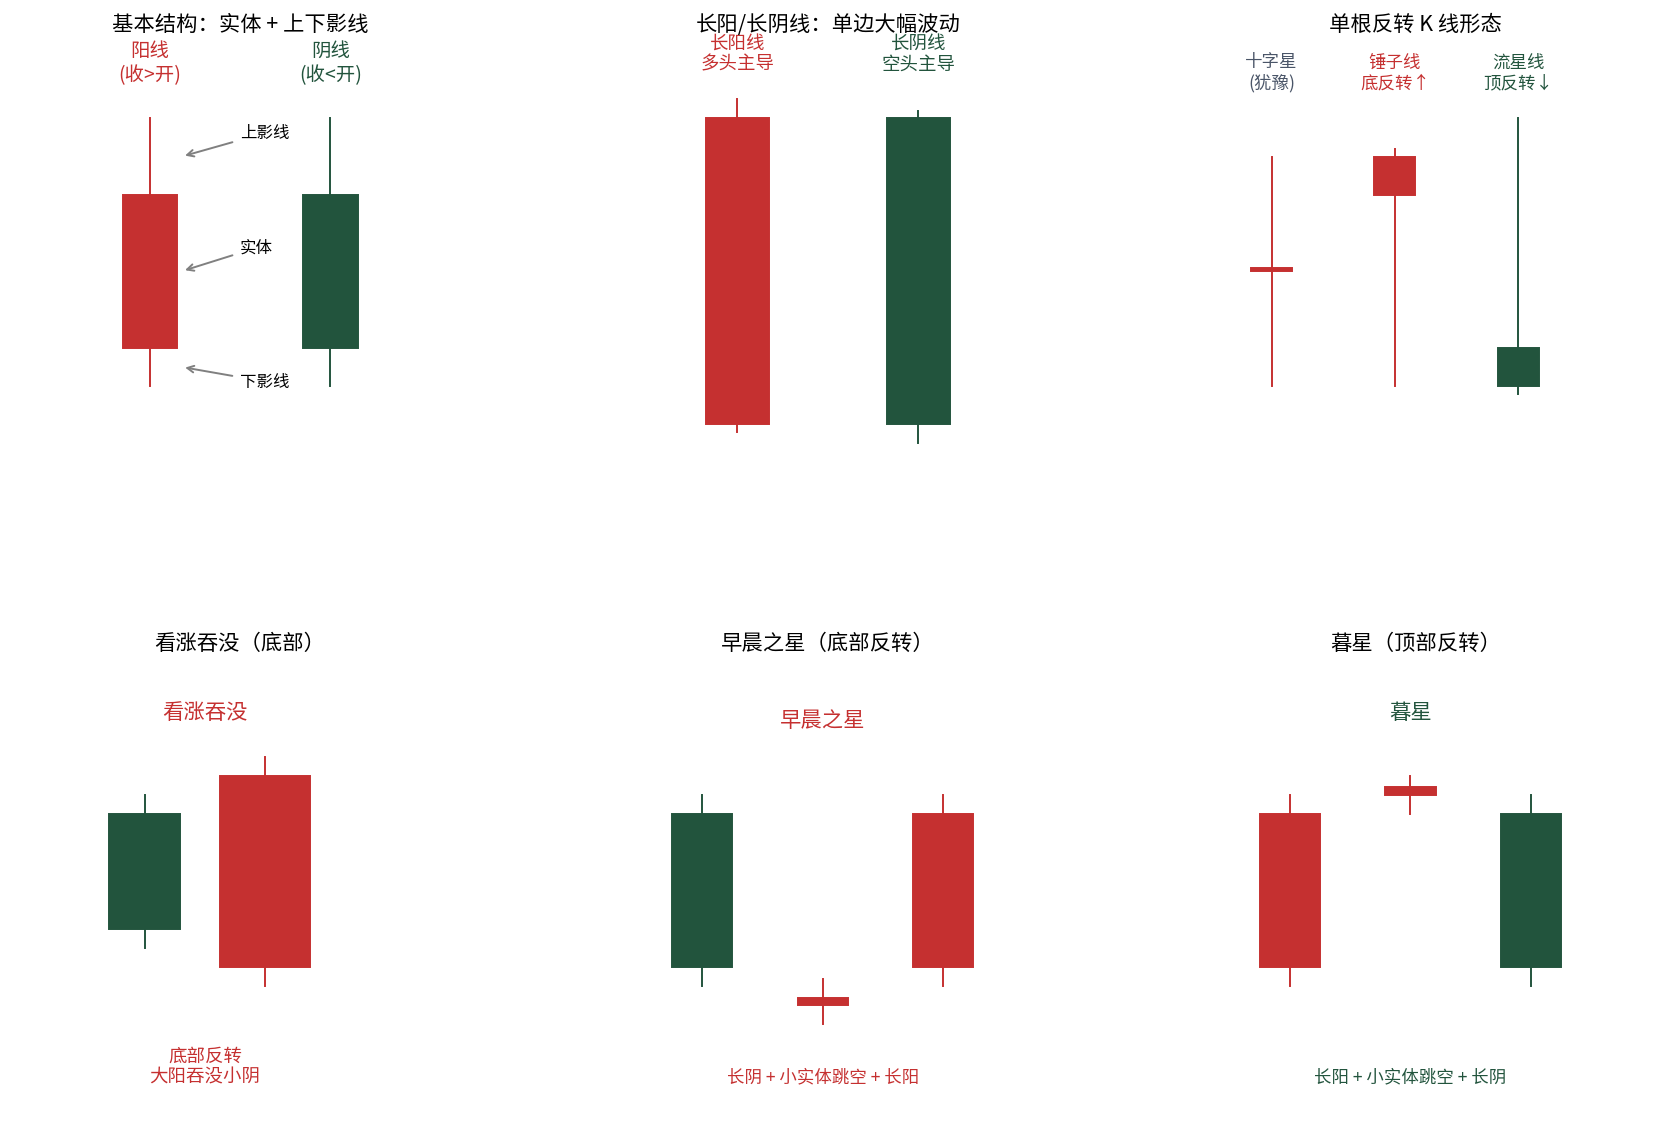
单根形态 长阳/长阴、十字星(多空均衡)、锤子线(探底回升)、流星线(顶部反转)
组合形态 吞没、早晨之星/暮星、乌云盖顶/刺透、三只乌鸦/红三兵
A 股惯例:阳线红、阴线绿(欧美相反)。
17.2缺口理论与价量配合
四种缺口,五种量价关系
四种缺口
普通 震荡区,无方向
突破 放量突破,新趋势开始
中继/测量 趋势中段,量度涨跌幅
衰竭 趋势末端,岛形反转
突破 放量突破,新趋势开始
中继/测量 趋势中段,量度涨跌幅
衰竭 趋势末端,岛形反转
A 股:除权除息缺口须前/后复权处理。
五种量价关系
量价齐升 上涨健康
放量滞涨 顶部派发预警
缩量上涨 乏力,警惕回调
量价齐跌 恐慌,可能底部临近
缩量下跌 动能减弱
放量滞涨 顶部派发预警
缩量上涨 乏力,警惕回调
量价齐跌 恐慌,可能底部临近
缩量下跌 动能减弱
17.3
趋势分析
Trend is your friend
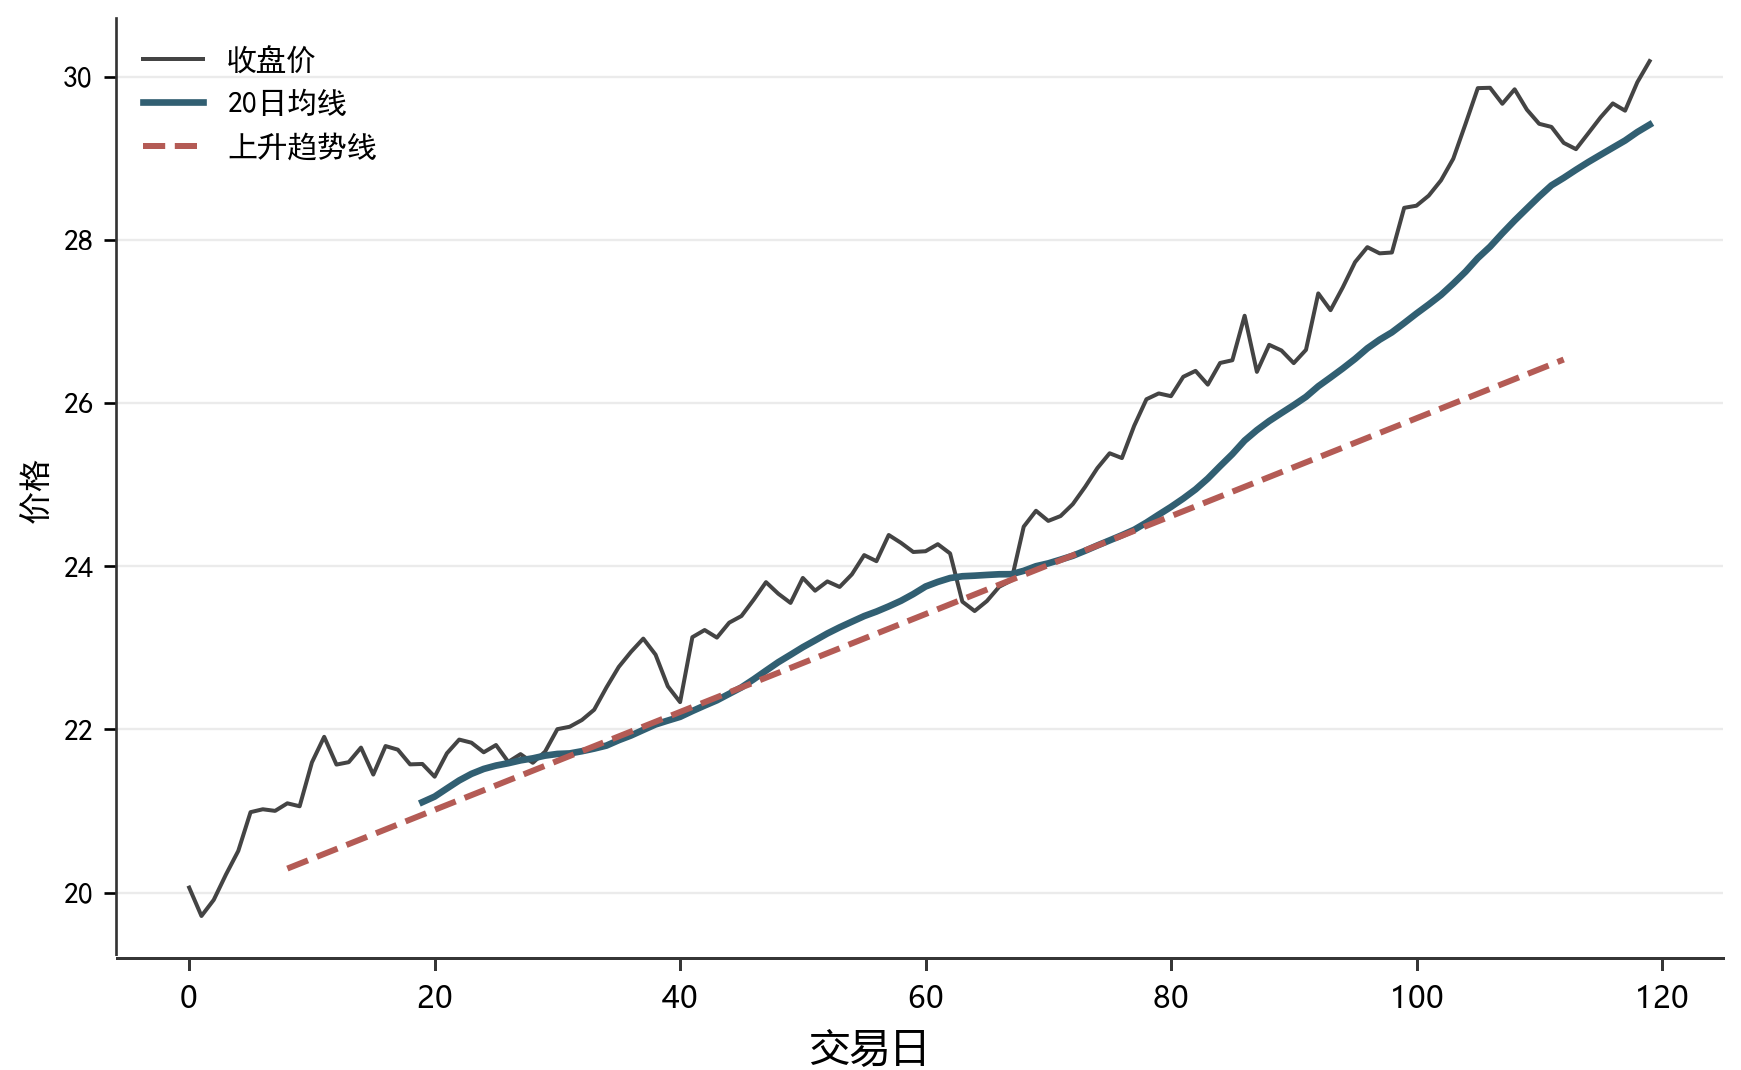
17.3图 17.2 趋势线与移动平均线
把零散价格点组织成趋势判断
\[ \text{SMA}_n(t)=\frac{1}{n}\sum_{i=0}^{n-1}P(t-i) \]
\[ \text{EMA}_n=\alpha P+(1-\alpha)\text{EMA}_n',\ \alpha=\tfrac{2}{n+1} \]
金叉短上穿长(买入)·死叉下穿(卖出)
多头排列:短>中>长且向上。常用 5/10/20/60/120/250。
17.3图 17.3 葛兰碧均线八大法则
4 个买点与 4 个卖点
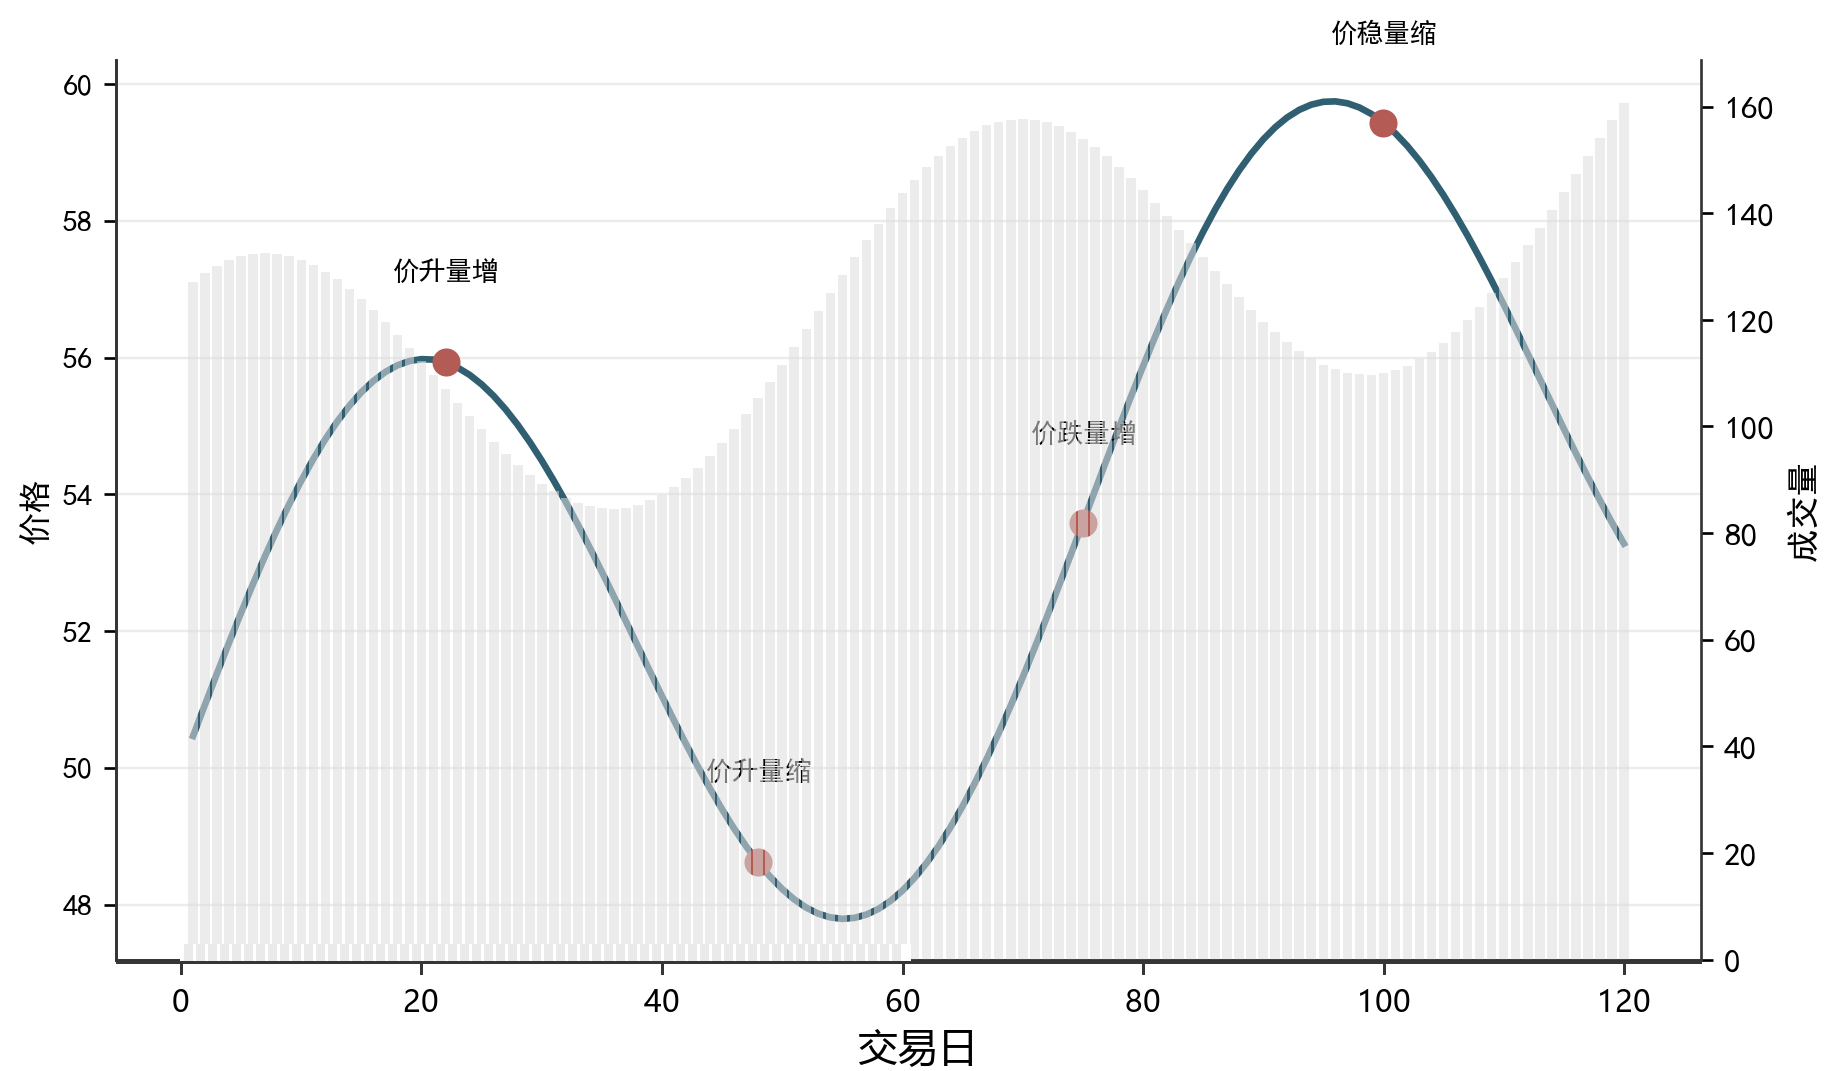
B1 最强买入:均线转升,价从下方上穿
B2 多头回调:跌破均线立即回升(动态支撑)
B3/B4 浅回调 / 超跌反弹(BIAS<−6%)
S1–S4 卖出对称(最强卖出 / 反弹 / 浅反弹 / 超买)
实务:多周期共振 + BIAS 量化 + 成交量。A 股常配 60/120 日均线。
案例 17.22015 A 股牛熊周期与技术分析
技术信号在政策干预下容易失效
成功的技术信号
2014.7 月线突破 5 年阻力,均线多头排列;2015.6.12 顶部高位放量滞涨、RSI 顶背离、创业板领先调整。
失败的技术信号
6.16 后 15 个交易日跌三成,多数指标难及时止损;政策救市改变支撑阻力;千股跌停、一字板让 K 线失真。
启示:技术信号在自发交易阶段更有效,强政策干预或流动性断裂时失效;游资涨停板战法收益与风险高度依赖交易制度与监管边界。
17.4图 17.4 经典图形形态
反转形态 + 持续形态
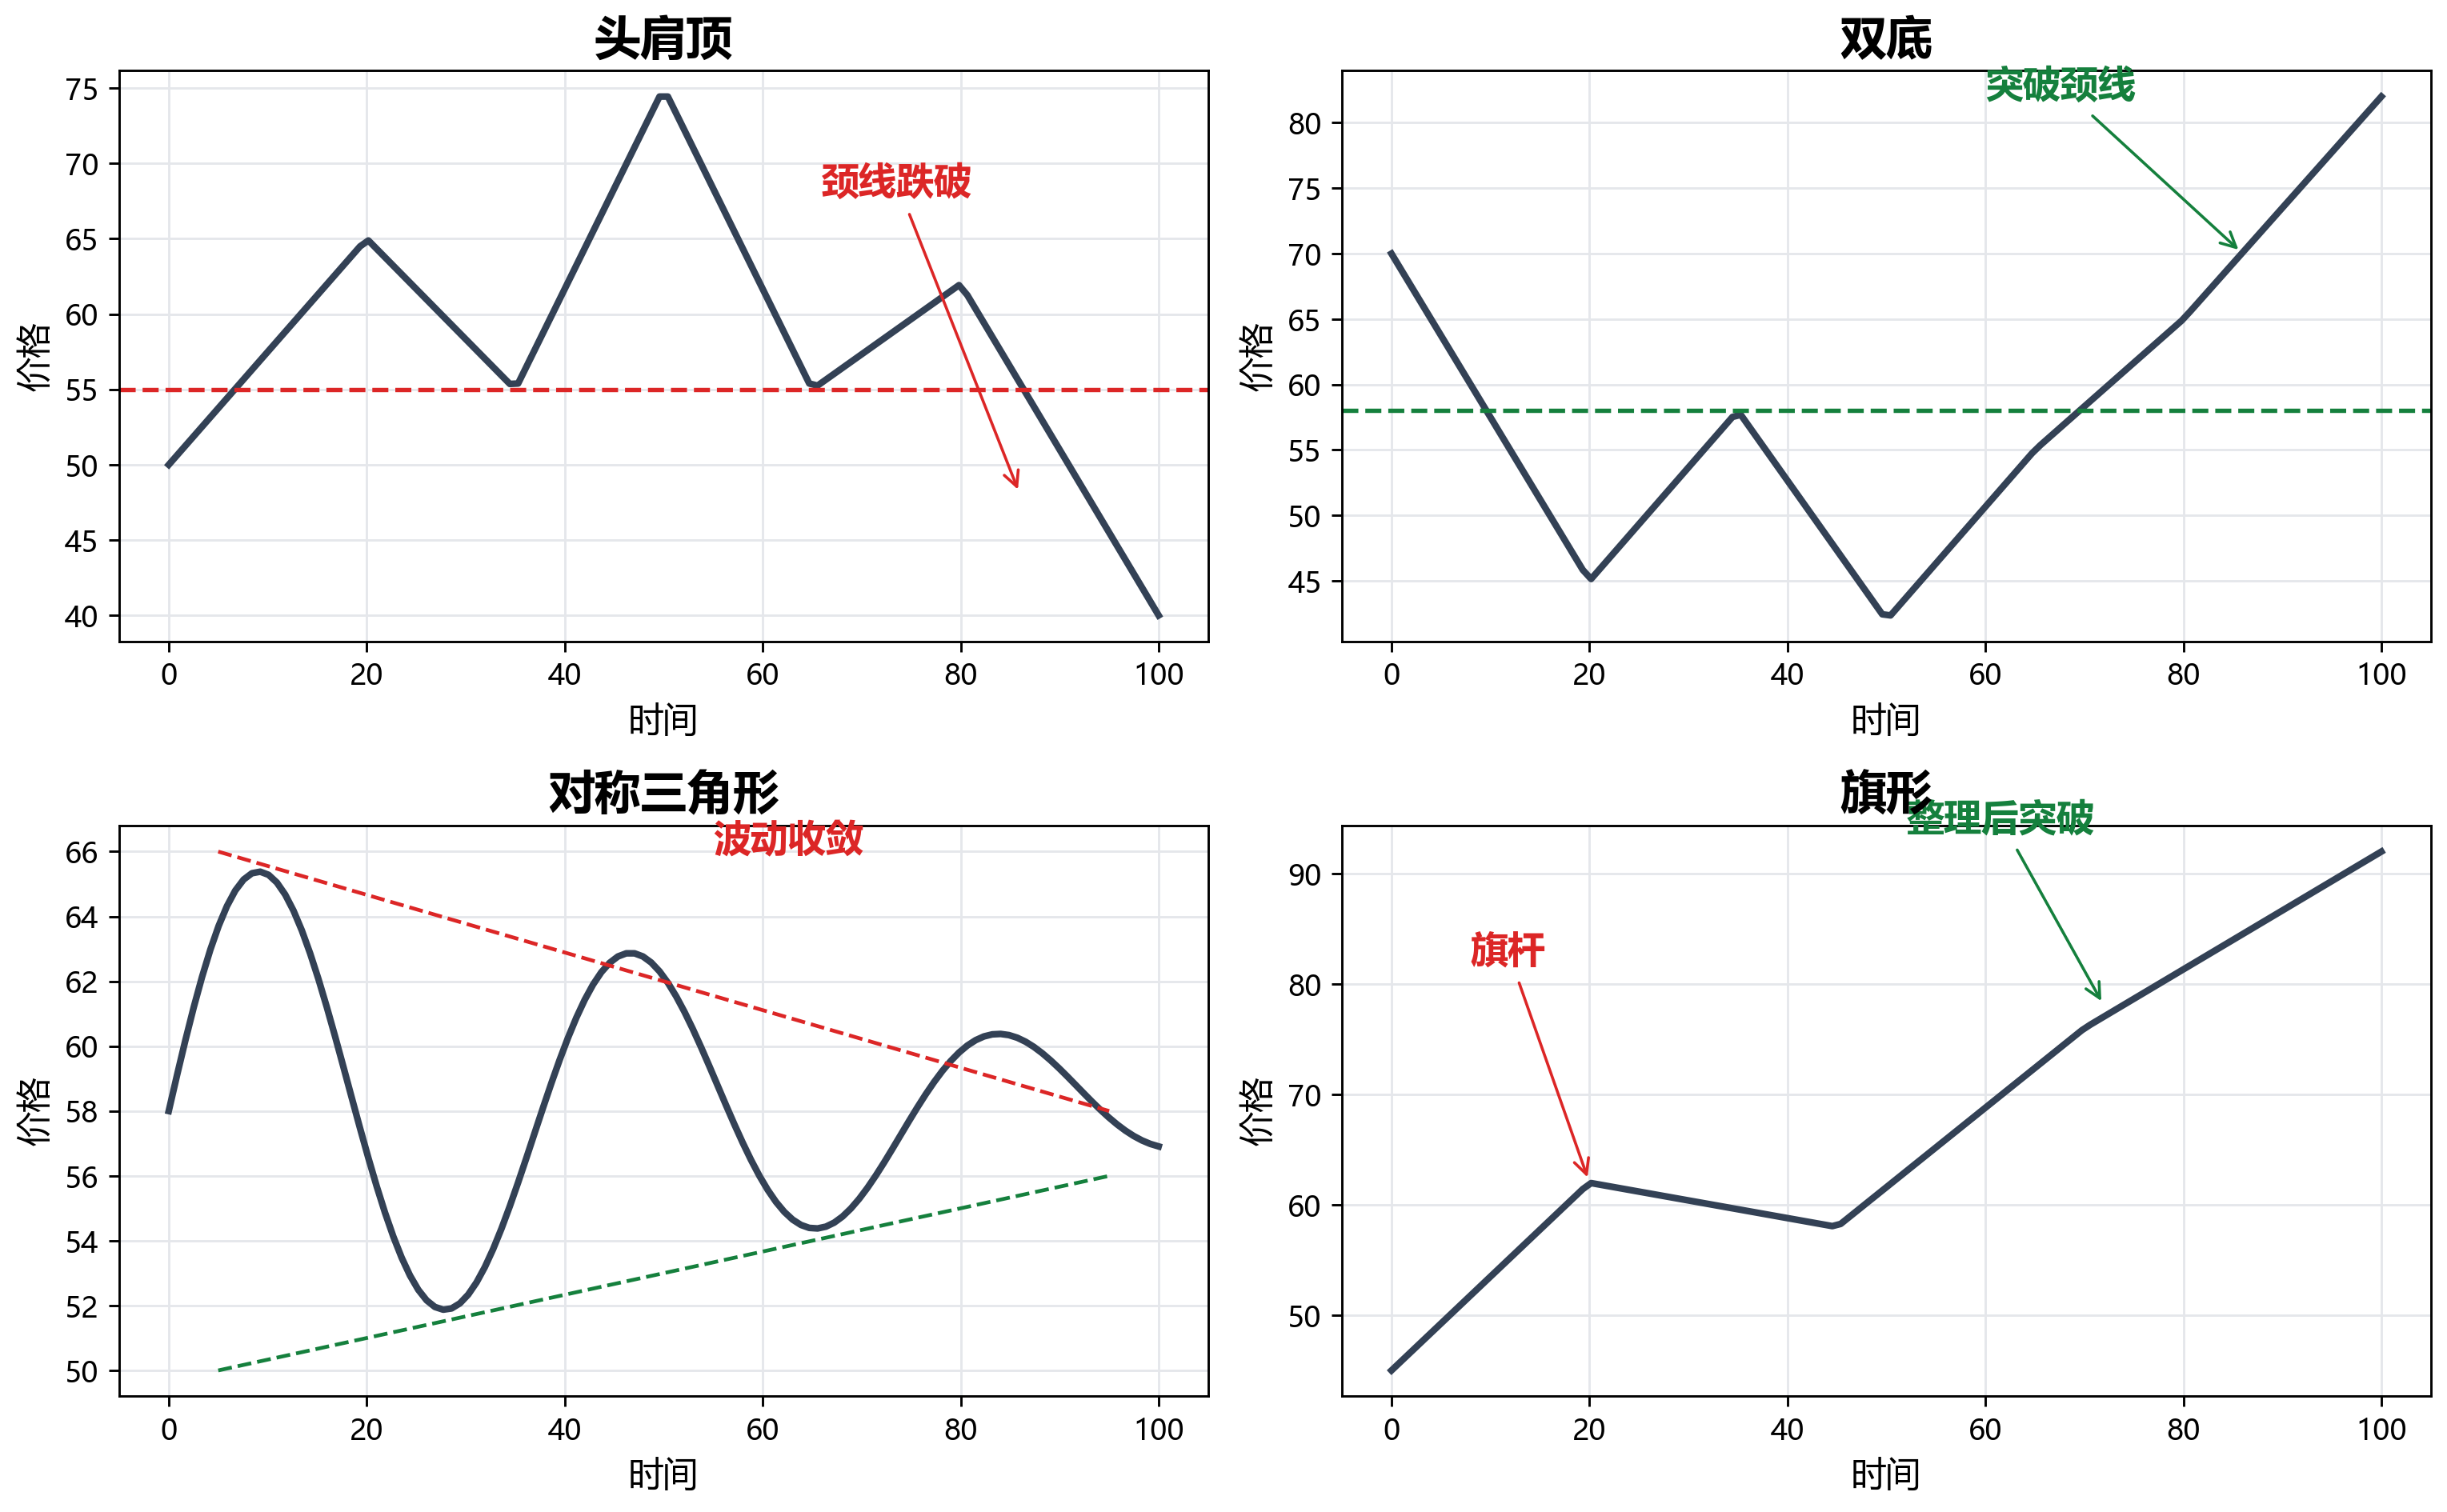
反转形态 头肩顶/底(量度=头部到颈线高度)、双顶/底、三重顶/底、圆弧顶/底
持续形态 旗形(量度=旗杆长度)、三角形、楔形、矩形
形态只在成交量、确认线、止损配合时才有价值,最忌事后画图。
17.5
技术指标
摆动 · 趋势 · 波动率 · 量价偏离
17.5图 17.5 RSI 相对强弱指数
背离比超买超卖更强
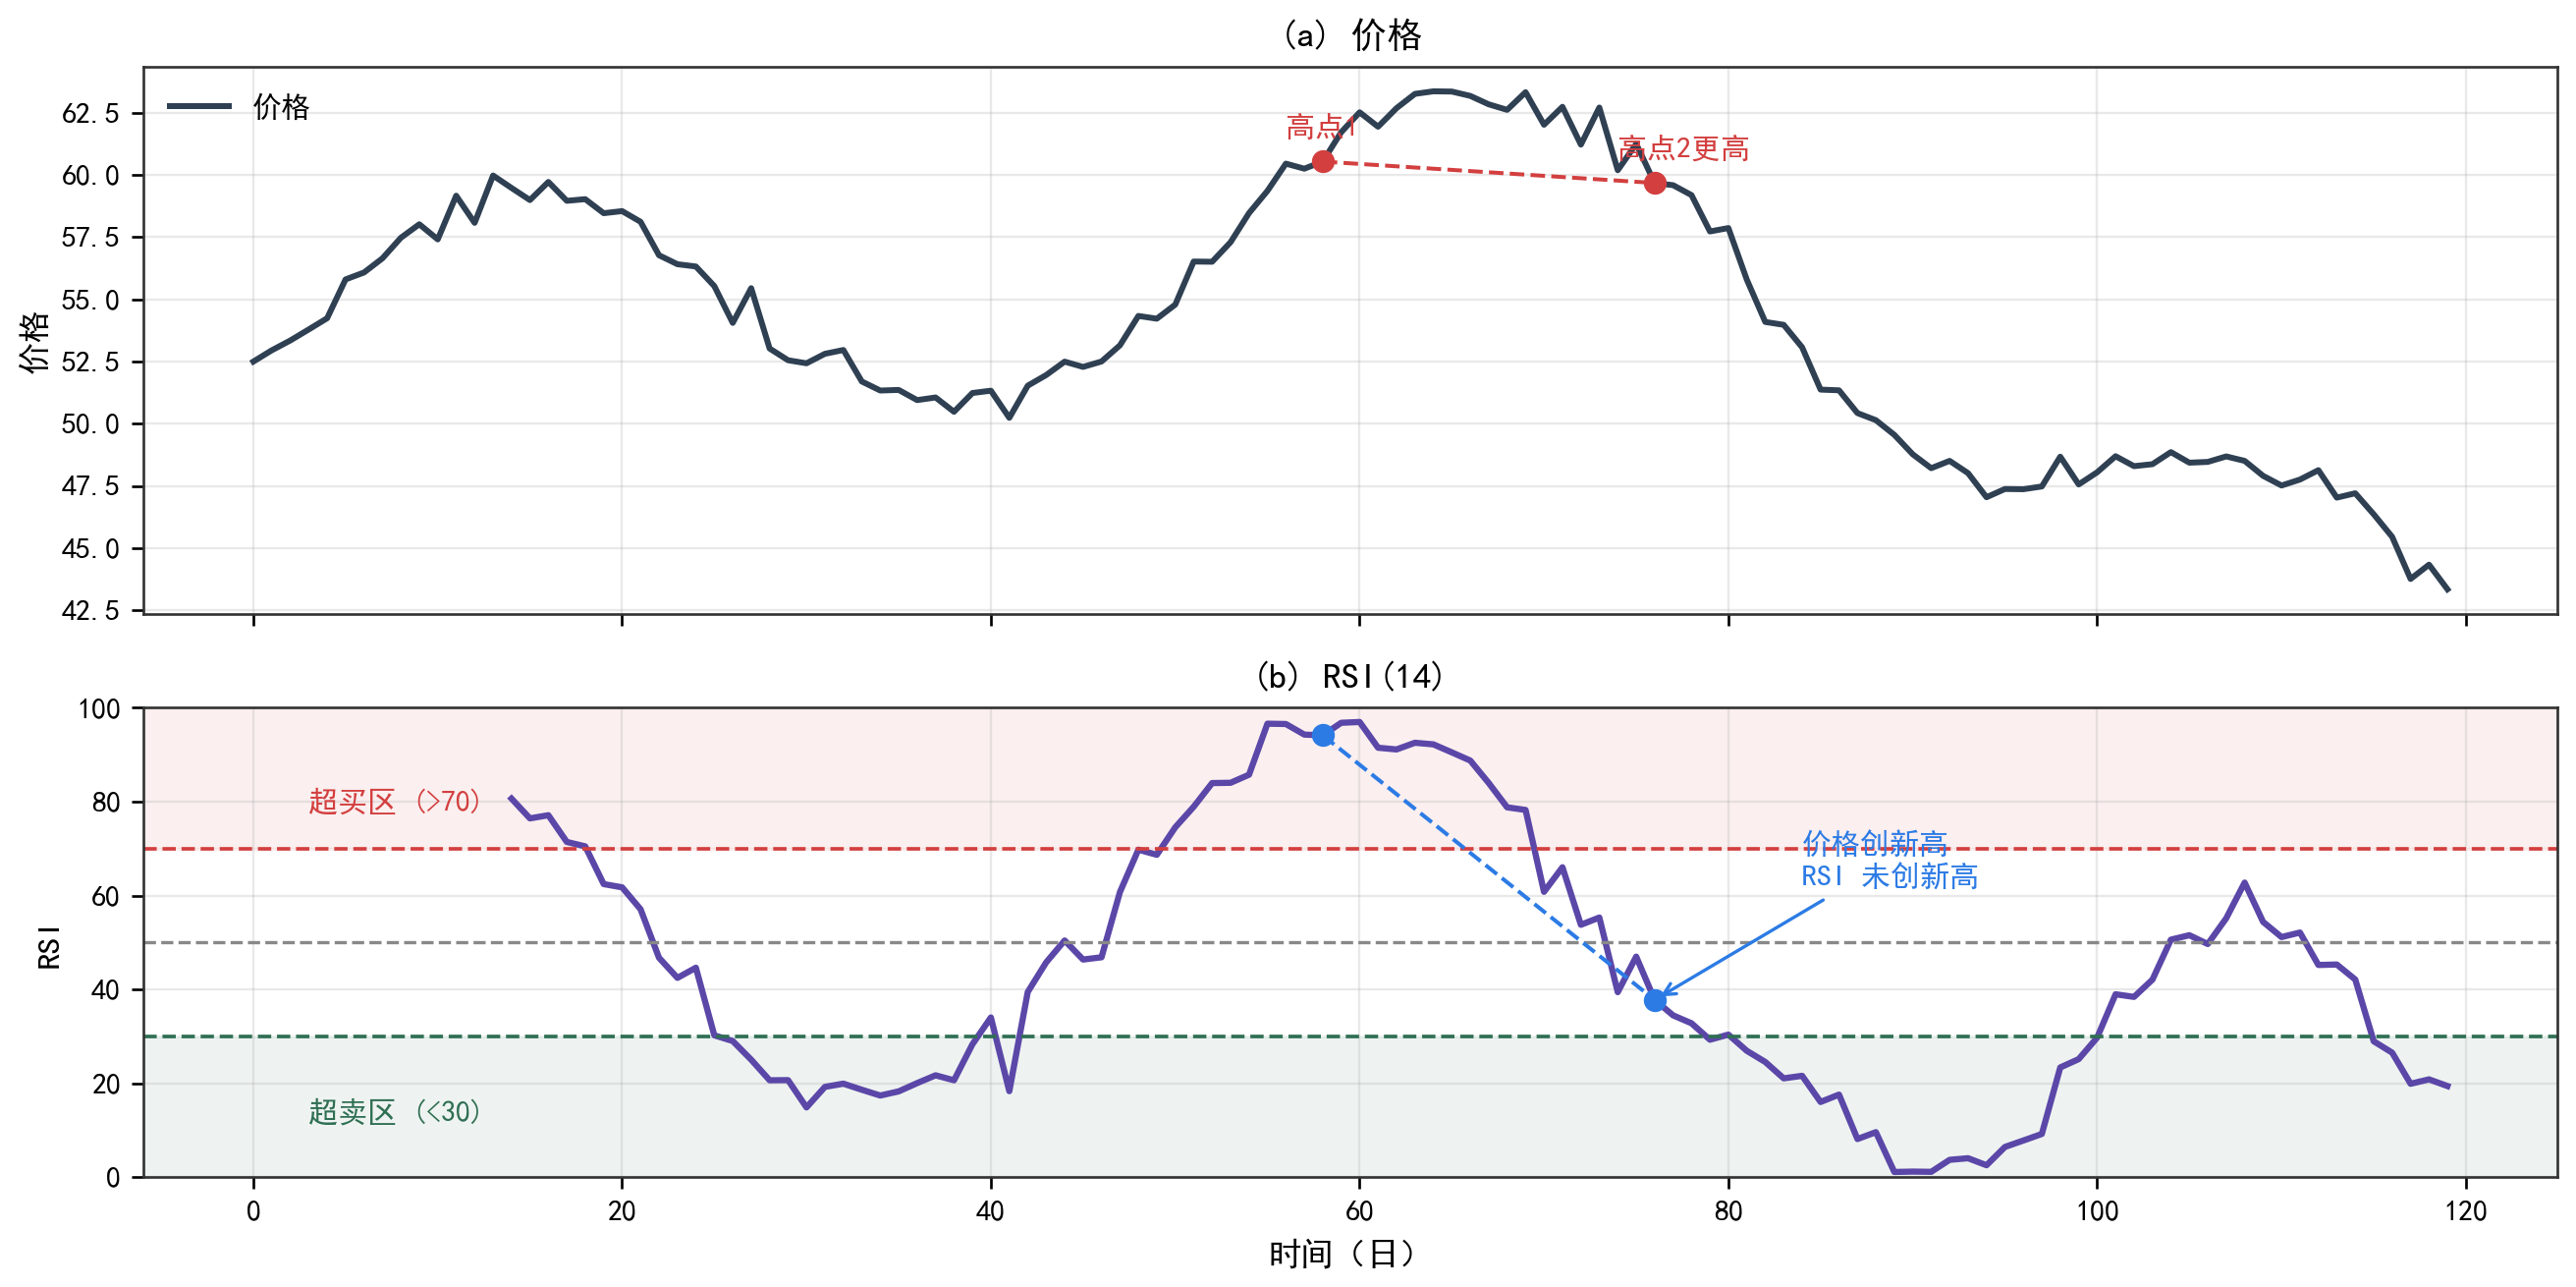
\[ \text{RSI}=100-\frac{100}{1+U/D} \]
>70 超买 · <30 超卖 · 50 中轴
顶背离价创新高 RSI 未创新高,预示趋势衰竭
强趋势长期超买(2020 茅台 RSI≥70 继续涨)。A 股常用 RSI(6/12/24)。
17.5图 17.6 MACD 异同移动平均
观察趋势的“速度变化”
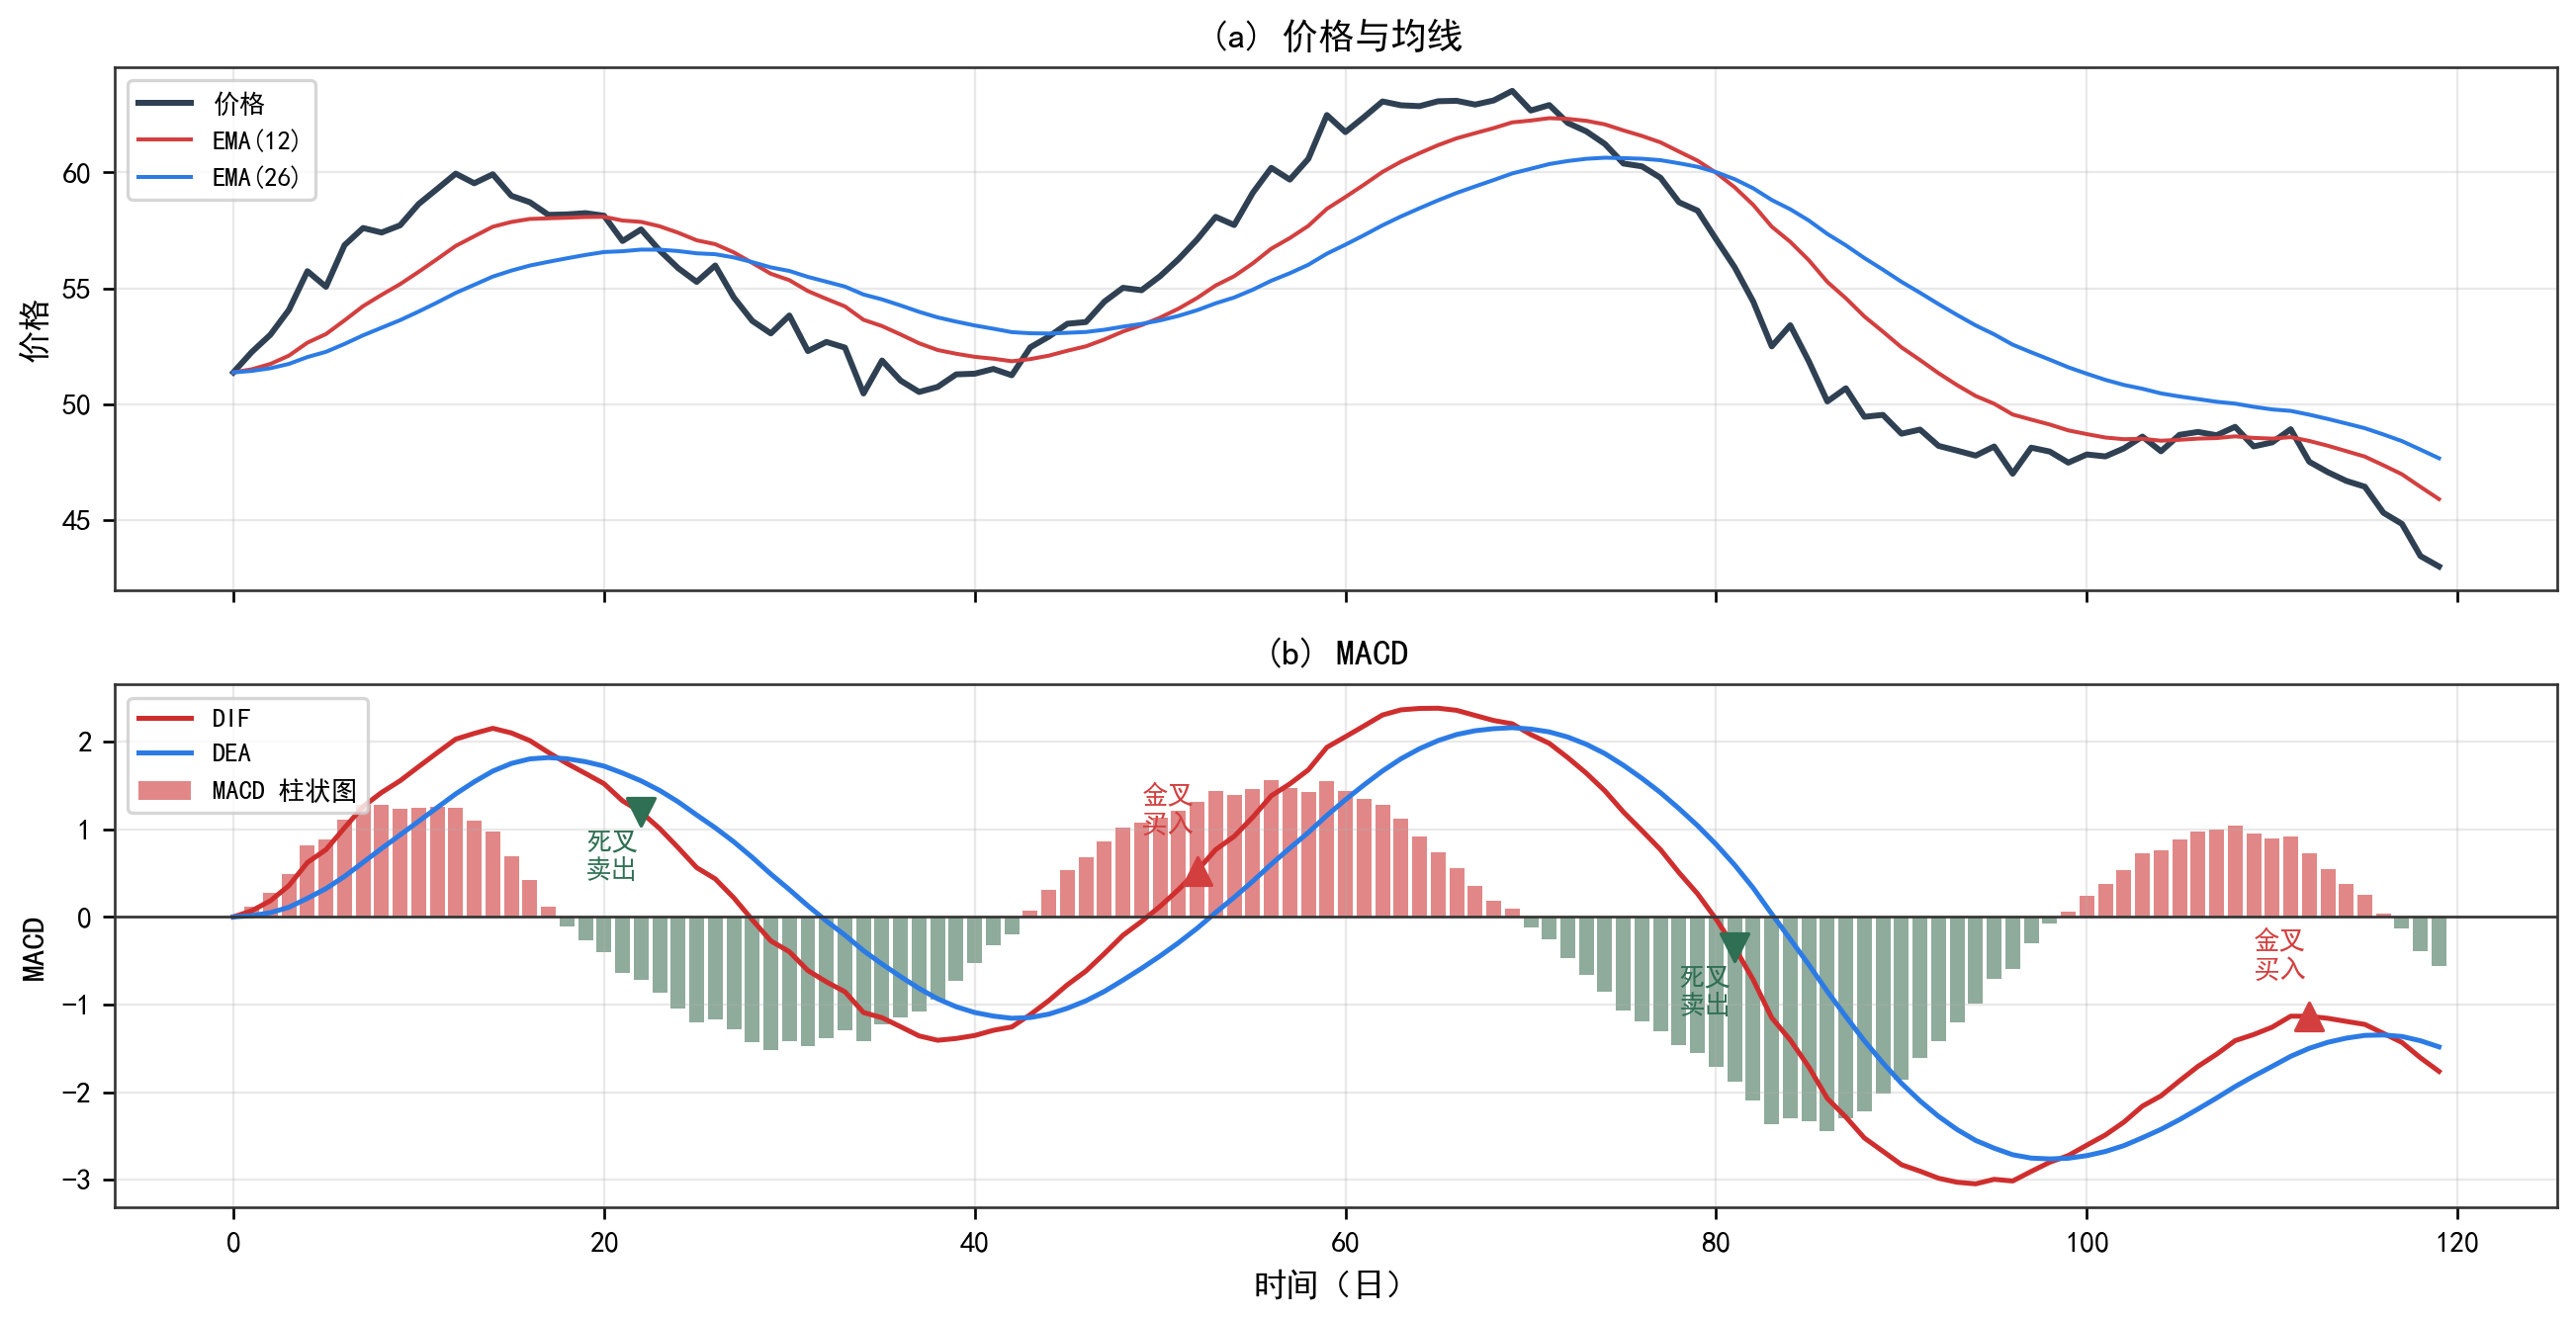
\(\text{DIF}=\text{EMA}_{12}-\text{EMA}_{26}\)
\(\text{DEA}=\text{EMA}_9(\text{DIF})\),柱 \(=2(\text{DIF}-\text{DEA})\)
\(\text{DEA}=\text{EMA}_9(\text{DIF})\),柱 \(=2(\text{DIF}-\text{DEA})\)
金叉零轴下=初步反转,零轴上=加速上涨
柱状图颜色变化领先双线交叉
缠论“二买二卖”基于 MACD 背离与中枢突破。默认 (12,26,9)。
17.5图 17.7 布林带
同时包含趋势与波动信息
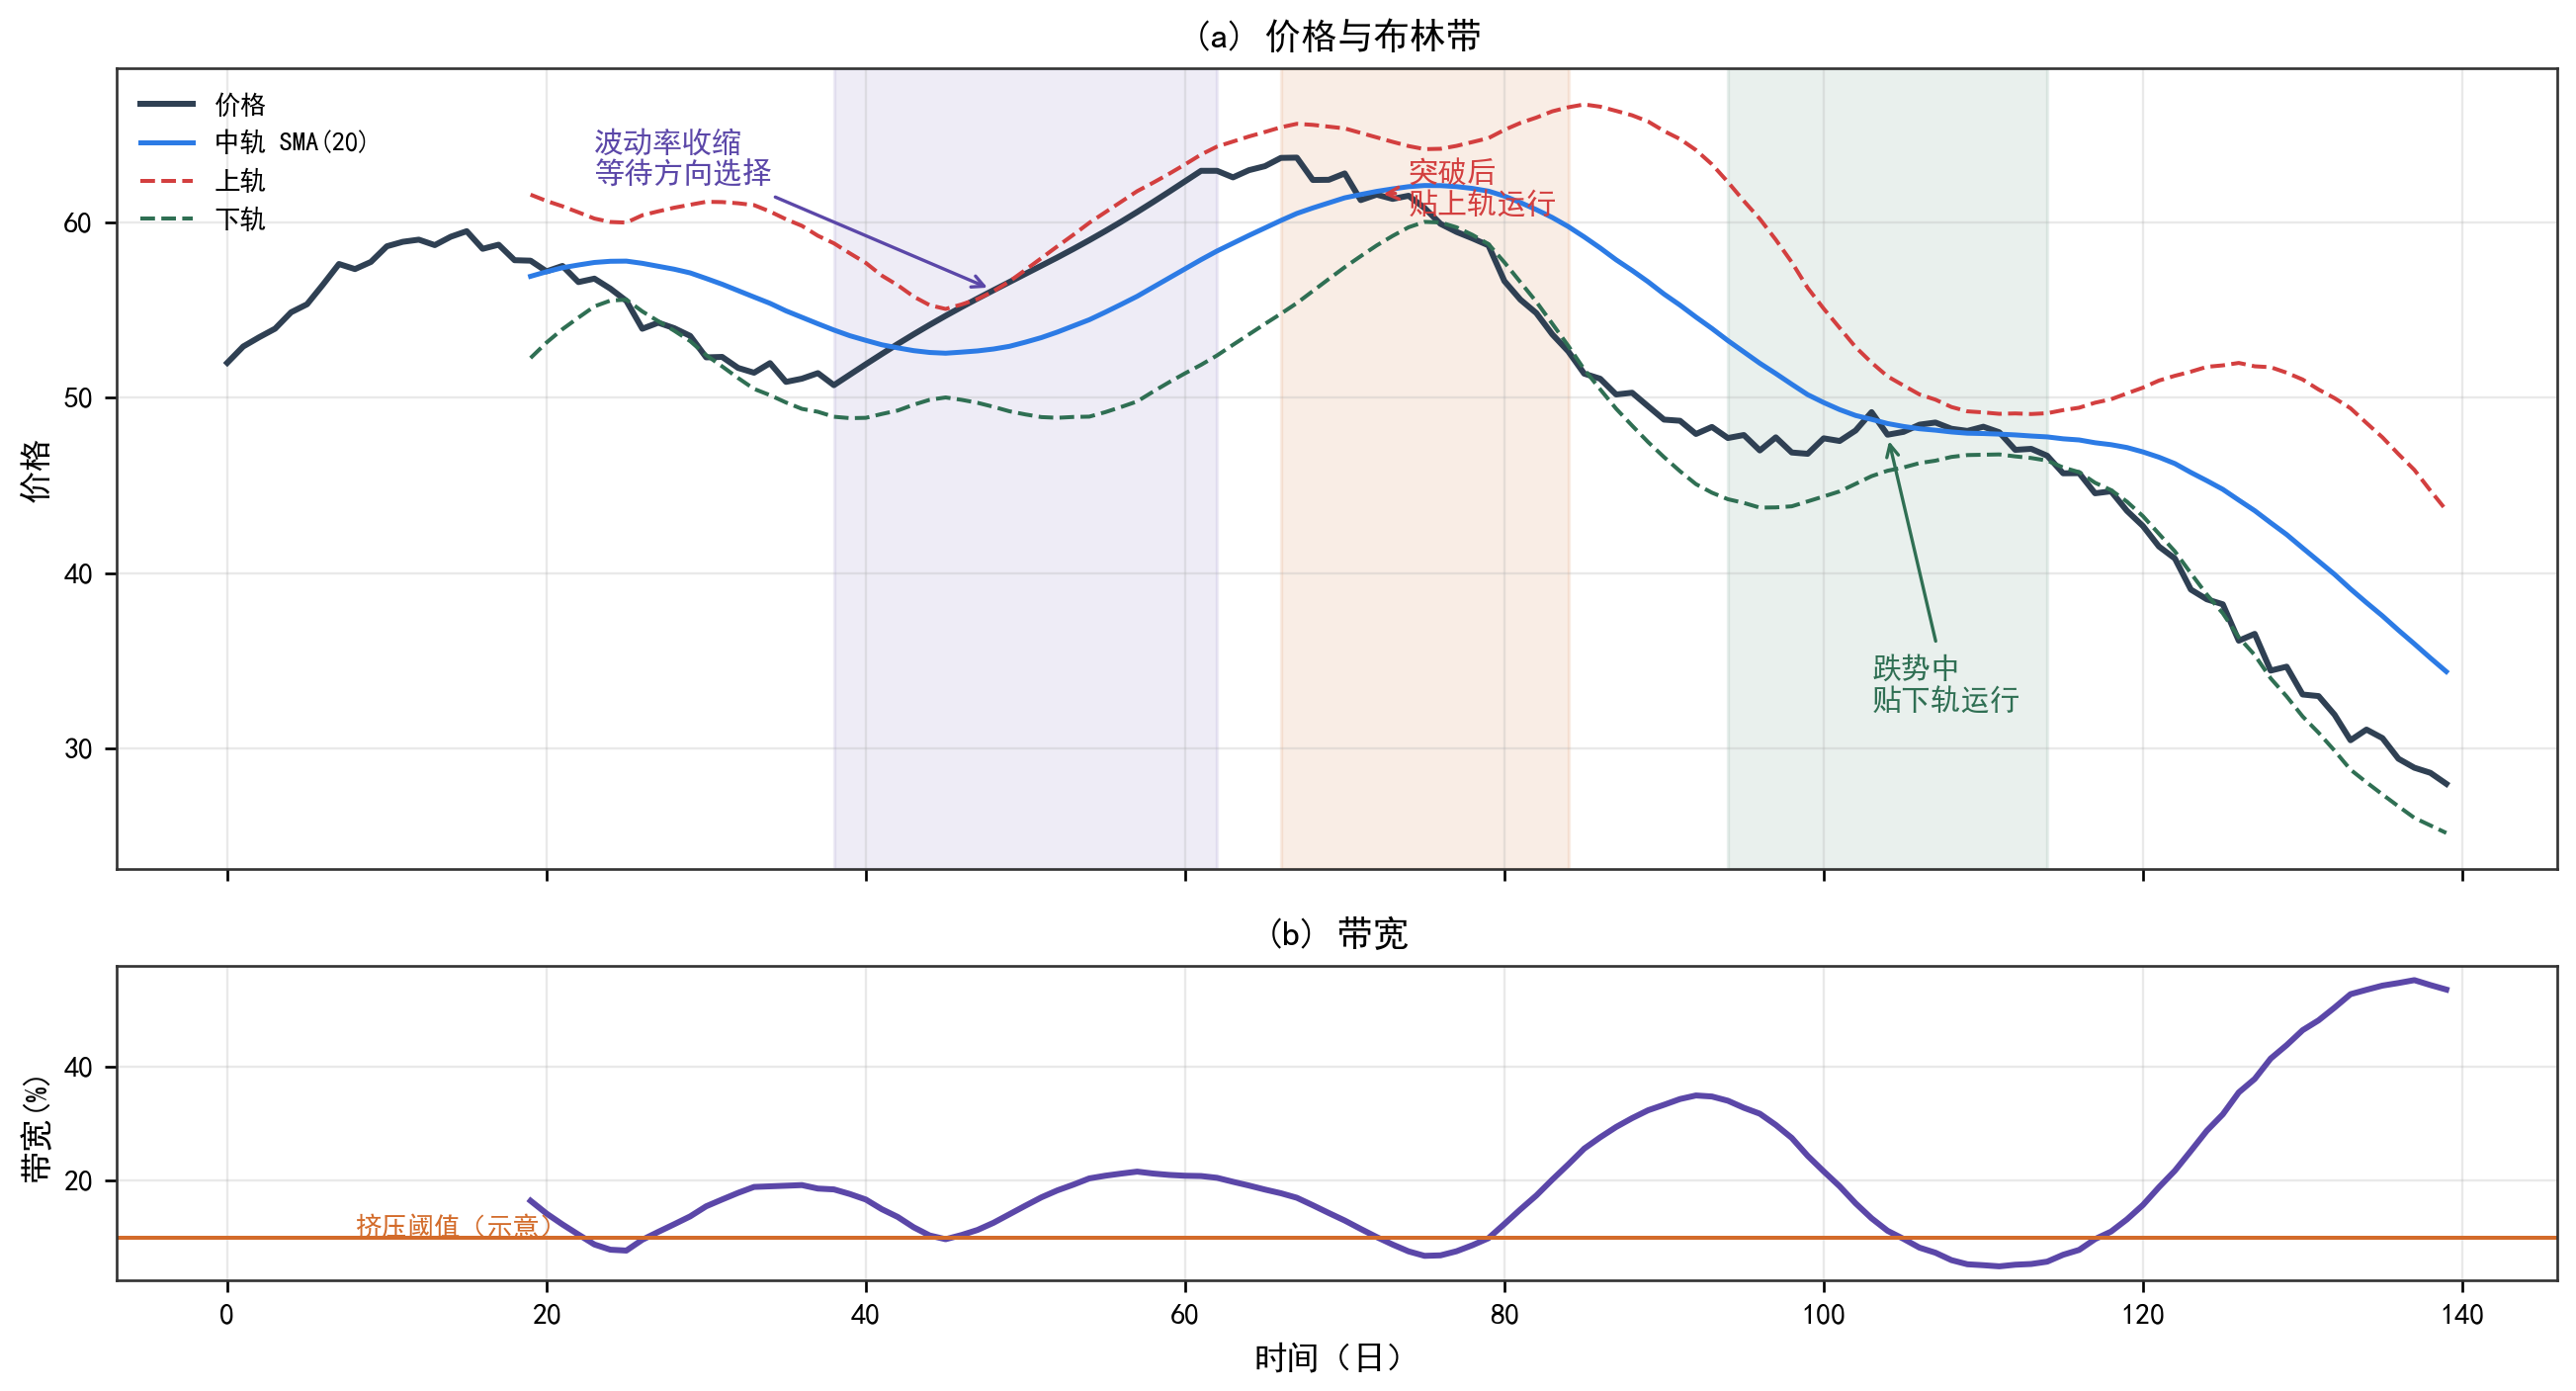
\[ \text{上下轨}=\text{SMA}_{20}\pm2\sigma_{20} \]
挤压带宽收窄到历史低位 → 波动率扩张(方向不定)
骑乘上下轨强趋势紧贴,不能“触轨即卖”
±2σ 正态约 95.4% 覆盖;实际肥尾跳空,触轨频率高于理论。
17.5图 17.8 KDJ 随机指数
收盘价在近期区间的相对位置
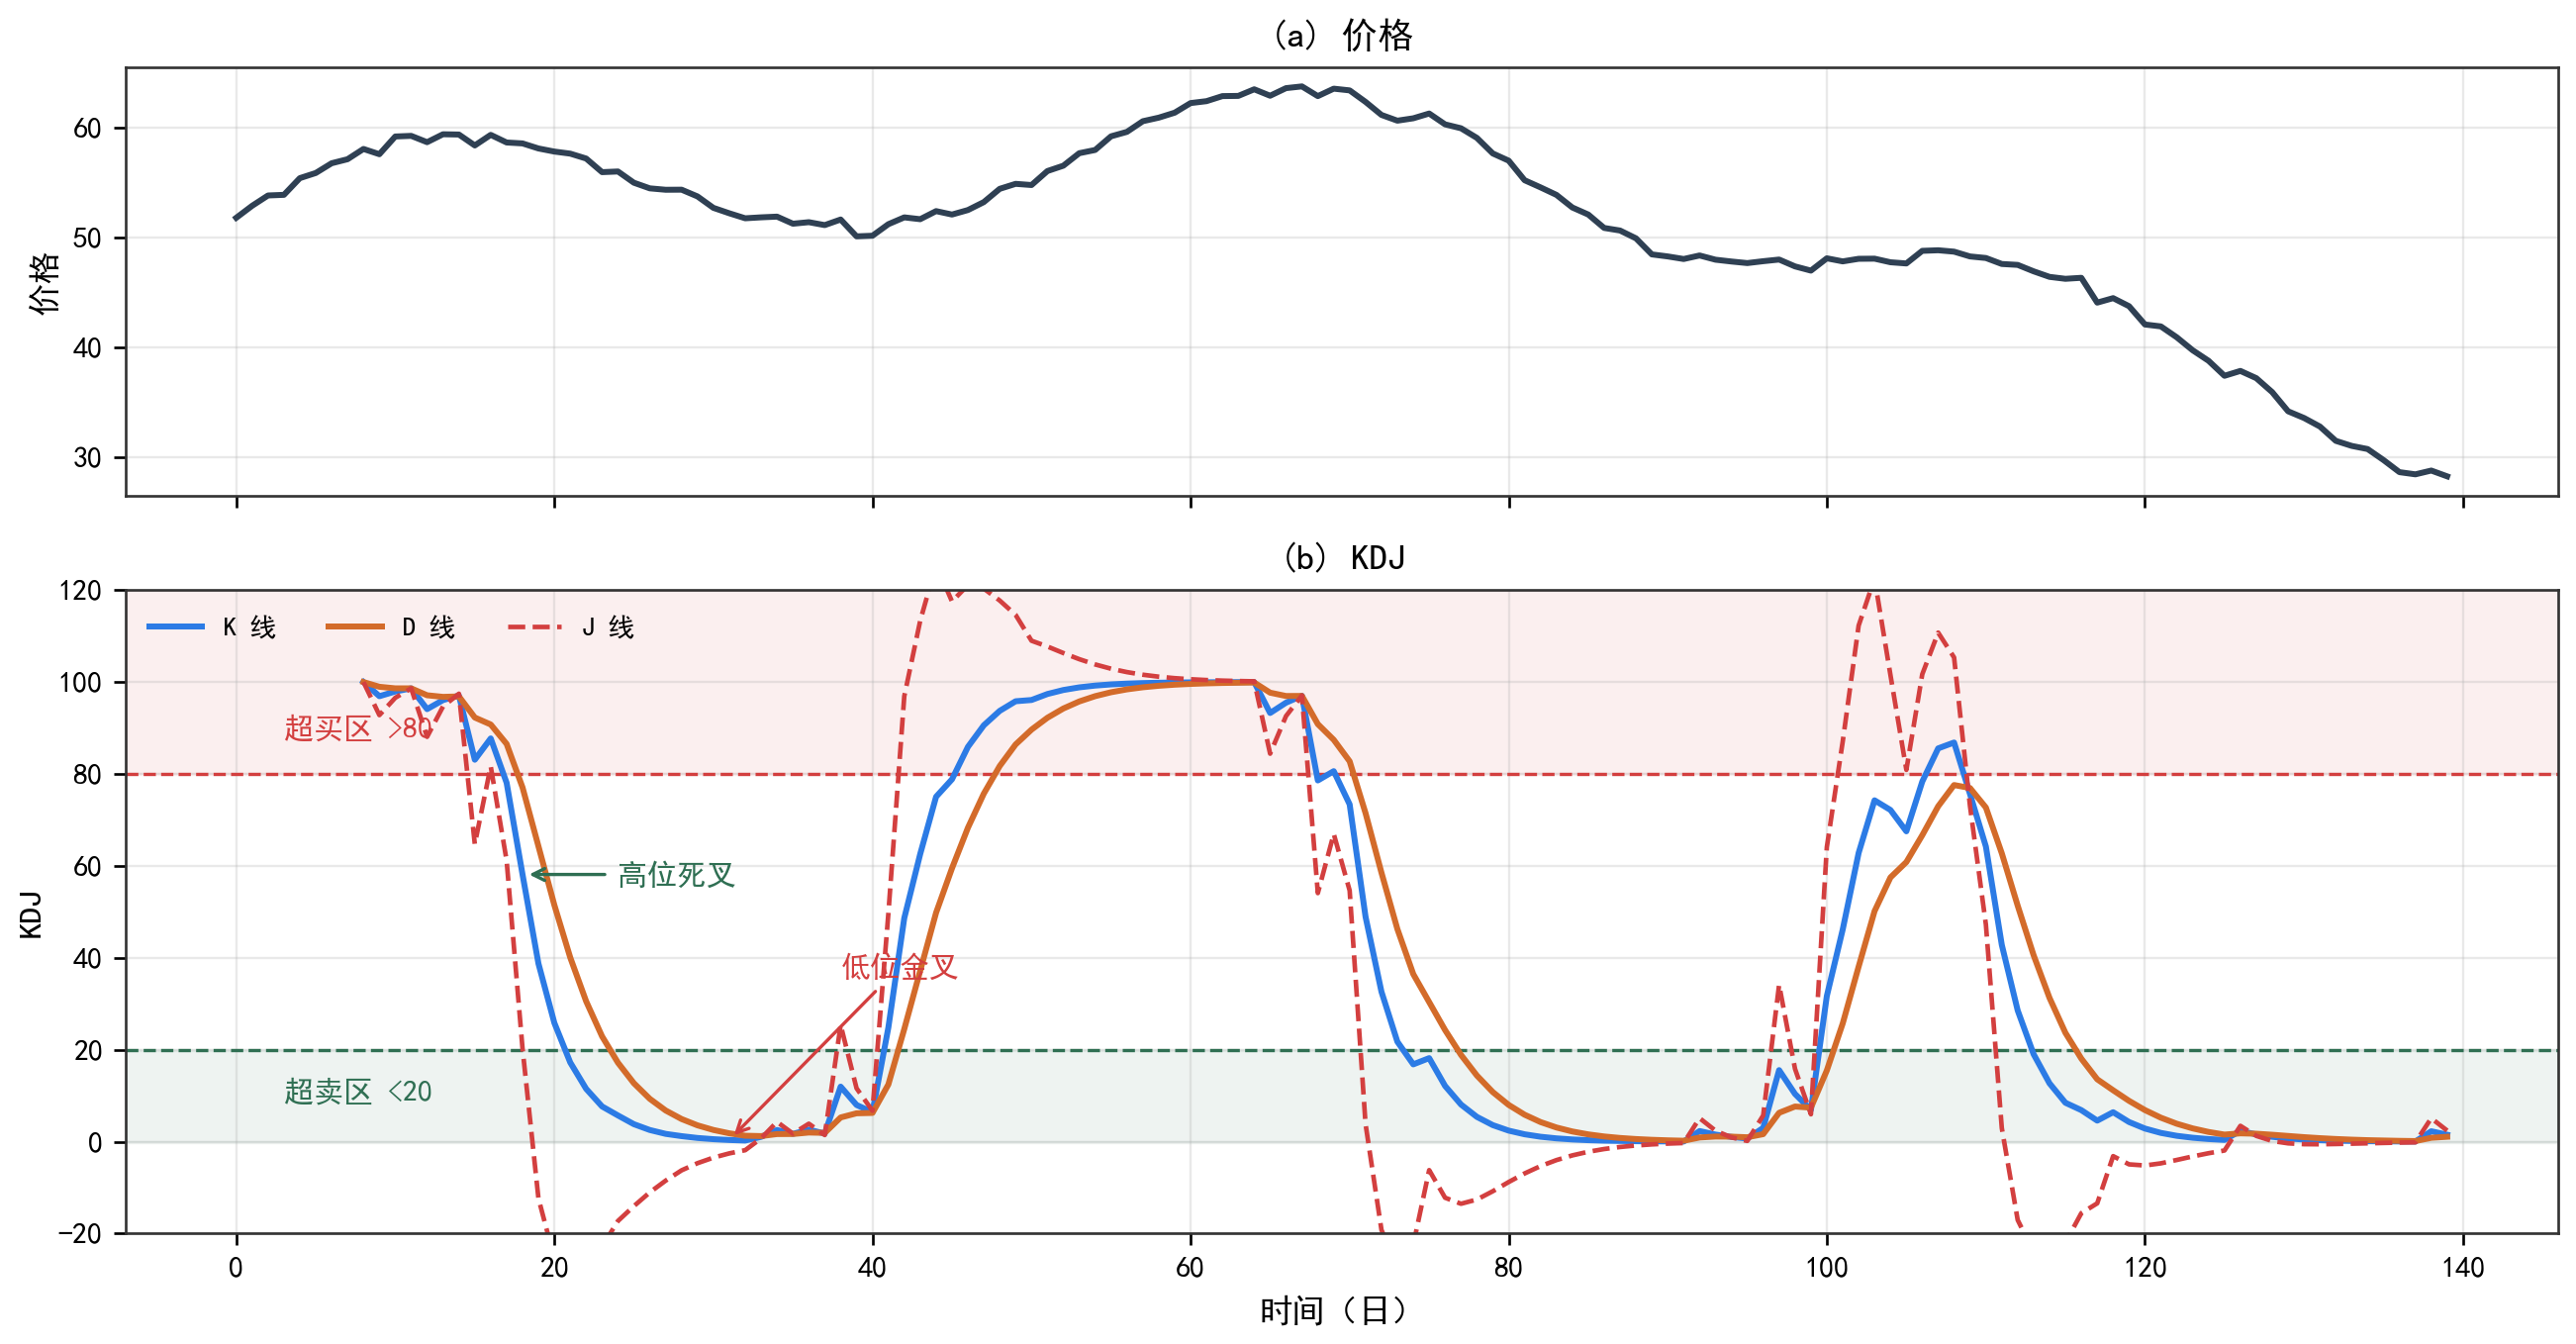
\(\text{RSV}=\frac{C-L_n}{H_n-L_n}\times100\)
\(J=3K-2D\)(对极端更敏感)
\(J=3K-2D\)(对极端更敏感)
K D>80 超买,<20 超卖
低位金叉(<30)买入最强,高位死叉(>70)卖出最强
vs RSI:用最高最低价、信号更频繁、震荡市更好。(9,3,3)
17.5图 17.9 其他常用指标
W%R · OBV · BIAS · CCI
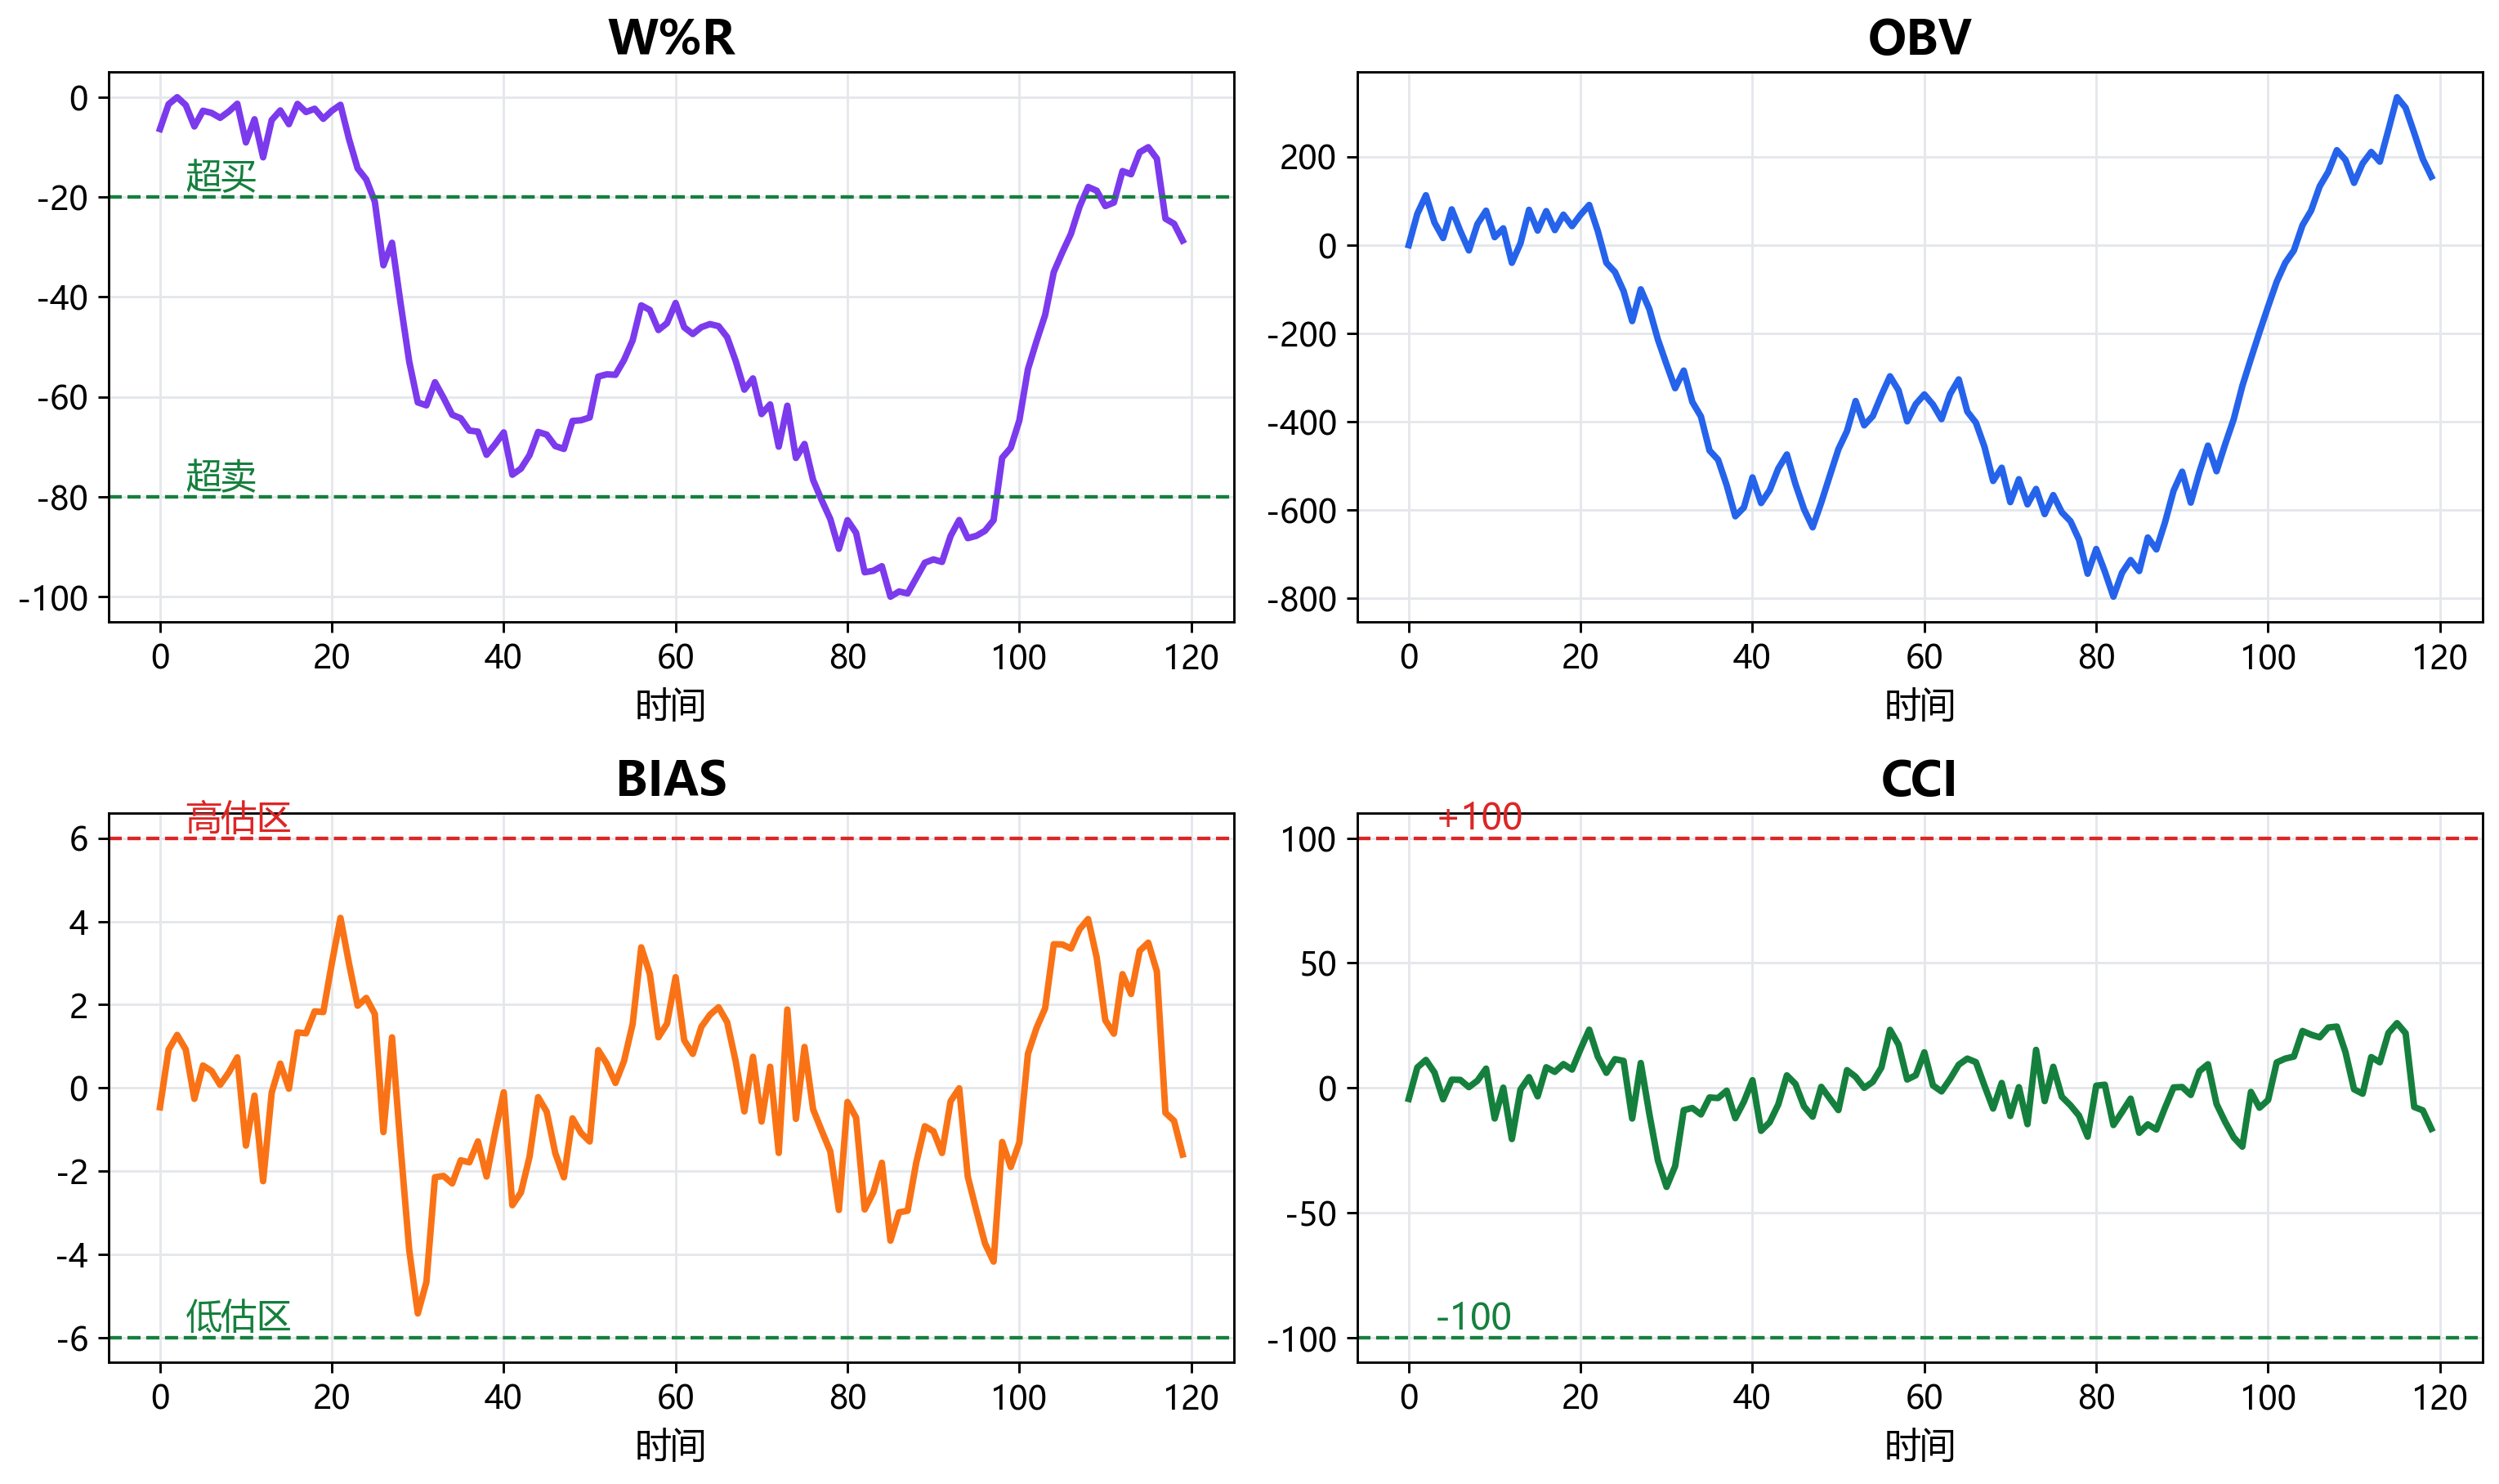
W%R 距最高点多远(−100~0),短期情绪
OBV 累计成交量“资金投票”,可先于价格
BIAS 乖离率,±6% 超买超卖,配葛兰碧
CCI 标准化偏离,±100,适合跨品种比较
另有 DMI/ADX 判方向与强度(ADX>25 趋势强)。
例题ATR 止损与仓位规模
把“亏多少”先算清楚
账户 100 万,单笔风险 2% = 最多亏 2 万。20 元买入,\(\mathrm{ATR}=0.6\),止损 \(2\times\mathrm{ATR}\)。
止损价 \(=20-1.2=\) 18.80,每股最大亏 1.2 元。
止损价 \(=20-1.2=\) 18.80,每股最大亏 1.2 元。
\[ \frac{20000}{1.2}\approx16666\ \text{股}\to16600\ \text{股} \]
解读
买入 33.2 万、占账户 33.2%。
同样 2% 风险预算,高波动股 ATR 大、止损宽,允许股数少;低波动股反之。ATR 价值不在预测方向。
同样 2% 风险预算,高波动股 ATR 大、止损宽,允许股数少;低波动股反之。ATR 价值不在预测方向。
17核心公式与推导
本章核心公式与推导(一)
技术分析基于价格与成交量的历史规律,借助趋势、形态与指标判断市场情绪与买卖时机。
\[ \text{SMA}_n(t) = \frac{1}{n}\sum_{i=0}^{n-1}P(t-i) \]
\[ \text{EMA}_n(t) = \alpha\,P(t) + (1-\alpha)\,\text{EMA}_n(t-1), \quad \alpha=\frac{2}{n+1} \]
\[ \text{RSI}_n = 100 - \frac{100}{1+RS}, \quad RS = \frac{U}{D} \]
\[ \text{中轨} = \text{SMA}_{20}; \quad \text{上轨} = \text{中轨} + 2\sigma_{20}; \quad \text{下轨} = \text{中轨} - 2\sigma_{20} \]
\[ \text{RSV}_t = \frac{C_t - L_n}{H_n - L_n}\times 100 \]
\[ K_t = \tfrac{2}{3} K_{t-1} + \tfrac{1}{3}\text{RSV}_t, \quad D_t = \tfrac{2}{3} D_{t-1} + \tfrac{1}{3} K_t \]
17.6图 17.10 Elliott 波浪与 Fibonacci
5 浪推动 + 3 浪调整
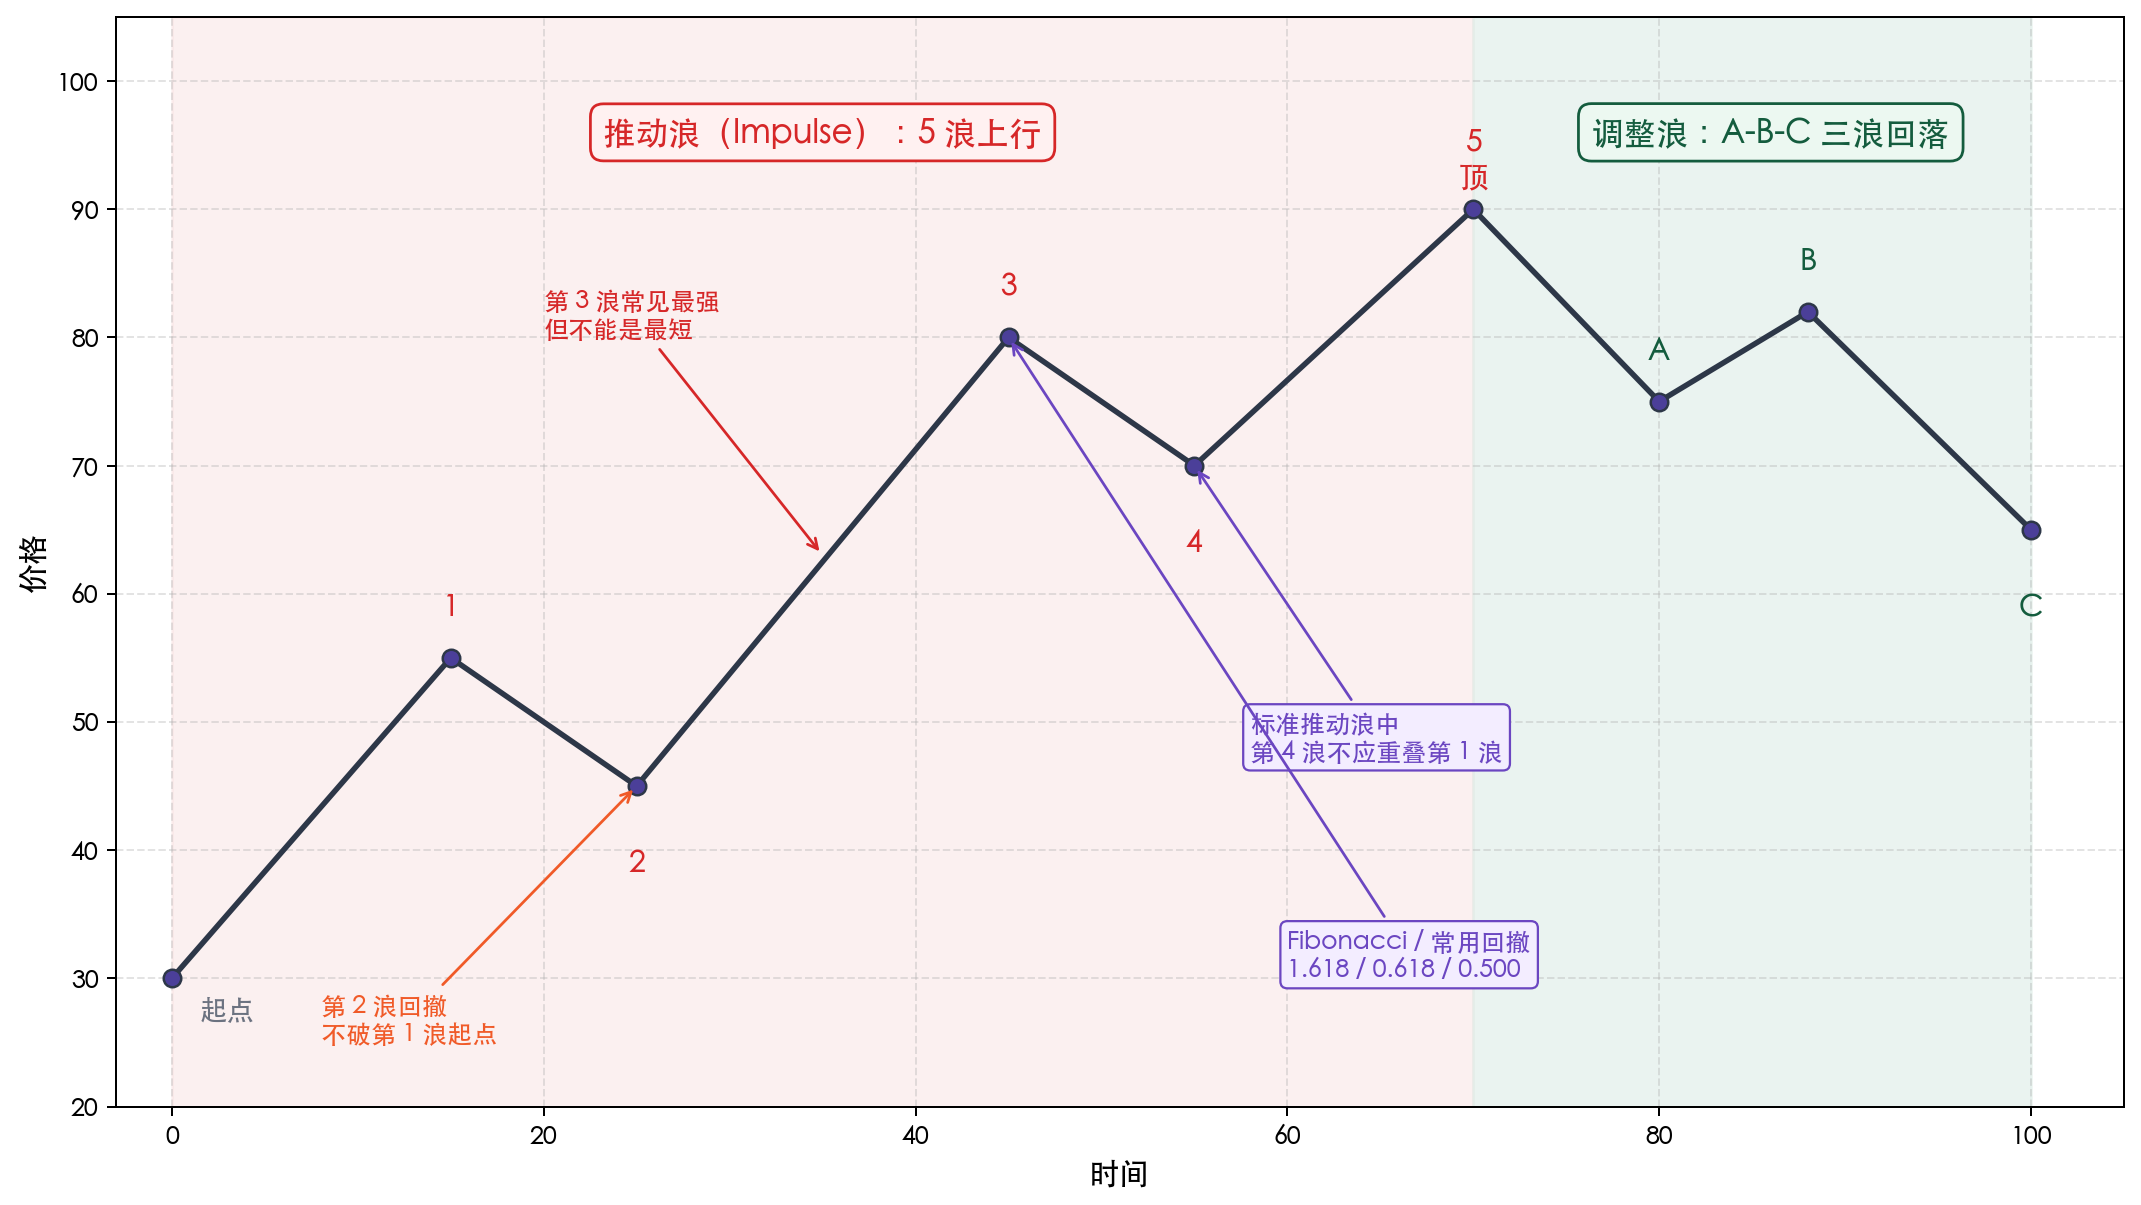
三判定 2 浪不破 1 浪起点;3 浪不最短;4 浪不与 1 浪重叠
Fibonacci 0.382 / 0.5 / 0.618 / 1.618 / 2.618。2 浪回撤 1 浪 38.2/50/61.8%
局限 事后诸葛亮,事前难判几浪、主观性强;量化转为支撑阻力位算法辅助。
17.7
A 股技术
T+1 · 涨跌停 · 缠论 · 量化 · 北向资金
17.7交易制度与本土体系
制度如何扭曲 K 线,缠论与量化如何应对
交易制度
T+1 限制日内分析、隔夜风险;涨跌停主板 10%、科创/创业 20%、北交所 30%;一字板无影线、涨停挂单分析。
缠论
李彪 2006–08。分型、笔、线段、中枢。走势分解 + 中枢理论 + 背驰买卖点。把模糊技术分析结构化。
量化技术
动量、反转、波动率、量价、机器学习因子。2024 程序化交易监管:先报告后交易、高频差异化管理。
案例 17.3量化拥挤交易与小盘股波动
流动性是技术分析的隐含假设
策略同质化(相似量价因子、小市值、流动性过滤)→ 持仓集中。结构化产品对冲、两融平仓、赎回联动 → 流动性枯竭,集中卖出放大冲击。
① 量化也非通用盈利工具,同质化引发集中抛售
② 流动性消失时多数技术指标失效
③ 反身性 / Goodhart 定律:当度量成为目标,就不再是好度量。监管:先报告后交易、高频特别管理。
17.8图 17.11 技术分析交易系统闭环
纪律与资金管理,比信号更重要
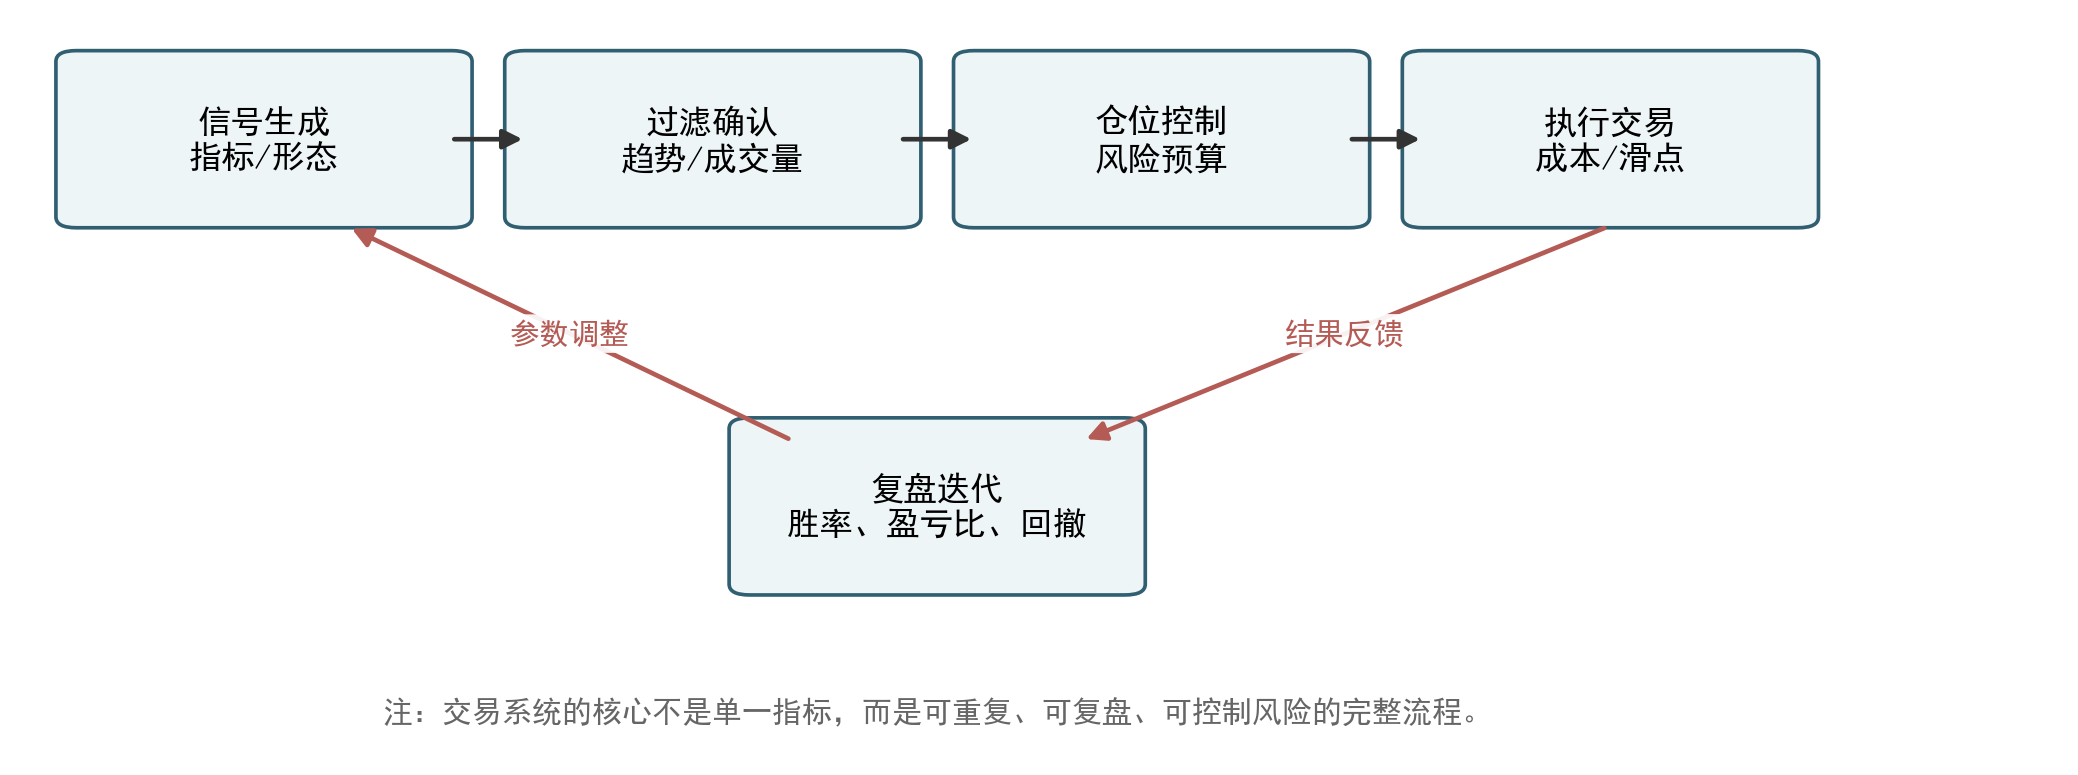
单笔风险 ≤2% 连亏 30 笔仍剩 54.5%
\[ f^{*}=\frac{bp-q}{b}\ (\text{实务用 }\tfrac14\sim\tfrac12\,\text{Kelly}) \]
ATR 止损适应波动率;Pyramiding 加仓每次更小
“截断亏损,让利润奔跑”——处置效应让散户反向操作。
17核心公式与推导
本章核心公式与推导(二)
趋势指标、震荡指标、波动指标、ATR 仓位和 Kelly 公式共同构成技术交易系统。
\[ W\%R_n = \frac{H_n - C_t}{H_n - L_n}\times (-100) \]
\[ \text{OBV}_t = \begin{cases} \text{OBV}_{t-1} + V_t, & C_t > C_{t-1}, \\ \text{OBV}_{t-1} - V_t, & C_t < C_{t-1}, \\ \text{OBV}_{t-1}, & C_t = C_{t-1}. \end{cases} \]
\[ \text{BIAS}_n = \frac{C_t - \text{SMA}_n}{\text{SMA}_n}\times 100\% \]
\[ \text{CCI}_n = \frac{TP_t - \overline{TP}_n}{0.015 \times MD_n} \]
\[ \mathrm{DI}^+_t = 100\frac{\mathrm{DM}^+_{n,t}}{\mathrm{ATR}_{n,t}}, \quad \mathrm{DI}^-_t = 100\frac{\mathrm{DM}^-_{n,t}}{\mathrm{ATR}_{n,t}}, \quad \mathrm{DX}_t = 100\frac{|\mathrm{DI}^+_t-\mathrm{DI}^-_t|}{\mathrm{DI}^+_t+\mathrm{DI}^-_t} \]
\[ \text{ATR}_n = \frac{1}{n}\sum_{i=0}^{n-1} TR_{t-i} \]
案例 17.41987 黑色星期一与组合保险悖论
止损原则大规模执行反成崩盘助推剂
1987.10.19 道指单日跌 22.6%。事前几乎无指标能预警——这种规模跳跃不在历史正态分布内。Portfolio Insurance 动态对冲合成看跌期权,10.19 大量程序同时触发卖出 → 自我实现的崩盘。
① 技术分析对“尾部跳跃”无力
② 程序化交易的连锁冲击风险
③ 熔断机制:1987 后引入;A 股 2016.1 引入但 4 天取消。
17.9局限争议:三个层面
有时有效,但非普遍稳定的盈利机制
学术批评
Fama 弱式有效:历史价格已被定价。实证不一:Brock(1992) 支持、Lo(2000) 部分形态有信息、Park&Irwin(2007) 结论不一致。
数据挖掘偏差
试得多总能找到“有效”策略(Sullivan 1999)。四检查点:样本外、交易成本、参数稳定性、幸存者偏差。
行为解释
动量效应(Jegadeesh&Titman 1993)、羊群效应自我实现、技术指标作为“情绪测温计”。
法治链接 17.1技术分析与市场操纵的法治边界
自用中性,诱导扰乱越界
抢帽子 / 蛊惑
先建仓 → 公开推荐诱导追买 → 反向卖出。关键:利益安排、内容准确性、是否反向交易。
老鼠仓 / 未公开信息
受托主体提前交易,伪装成“技术信号”。违反受托义务、信息隔离、公平交易。
程序化 / 异常申报
高频撤单、虚假申报、自成交、拉抬打压。先报告后交易,可识别可监测可追责。
三句话:自用可、诱导不可;公开信息可、未公开不可;程序化可、扰乱秩序不可。
§17.8 拓展LIMIT-UP TACTICS
A股涨停板战法·五要素
① 封板时间
早封(9:30–10:00)强;尾盘(14:45 后)弱,秒板罕见强势。
② 封板量·撬板炸板
封板量/流通市值大→多头集中;炸板=短线风险预警。
③ 连板数
首板→二连→三连→高度板;越高情绪越强,监管/获利盘压力也越高。
④ 龙头识别
最早涨停、最活跃;还看板块逻辑、成交承接、退潮抗跌力。
⑤ 接力模式
一进二 / 二进三(延续概率↓赔率↑);补涨股滞后 1–2 日。
⚠ 高风险 · 纪律优先
① 高开冲高回落、炸板、连续跌停常难及时退出;② 炒 ST/微盘或资金优势诱导交易可能触碰市场操纵边界;③ 退市常态化削弱“壳资源”逻辑,游资策略面临更高基本面与合规约束。
§17.8 拓展MONEY MANAGEMENT
资金管理·Kelly 与五规则
Kelly 最优仓位
\[ f^{*}=\frac{bp-q}{b},\; q=1-p \]
\(p\) 胜率、\(b\) 赔率(盈亏比)。\(f^{*}\le 0\) ⇒ 无正下注价值。实务常用 ¼ Kelly 或 ½ Kelly,以应对模型误差、交易成本与尾部风险。
ATR 止损·仓位算例
账户 100 万、风险预算 2% ⇒ 最多亏 2 万。20 元买入、ATR=0.6、2×ATR 止损 ⇒ 止损价 18.8,每股亏 1.2 ⇒ 可买 16 600 股 ≈ 33.2 万(占账户 33.2%)。
① 单笔风险预算 单笔最多亏账户 1%–2%。
② ATR 止损 初始止损 入场价 ±2×ATR;高 ATR 减仓、低 ATR 加仓,风险预算恒定。
③ 金字塔加仓 趋势确认后逐步加仓,而非一次满仓。
④ 相关性约束 避免重仓高度相关品种;底层同源时分散是表面的。
⑤ 严格执行 信号清楚、样本外可靠、成本入回测,并执行止损与仓位。
例题 拓展CONFLUENCE
三重共振识别底部·例题
五条共振条件(信号叠加 → 提高条件质量)
RSI≤30
超卖,下跌过深、反弹机会
MACD
底背离
底背离
价创新低、指标未创低,强于超卖
布林带
挤压
挤压
带宽 <20% 分位,波动率将扩张
放量阳线
吞没
吞没
小阴 + 大阳 + 量放大确认
ADX<20
震荡市,宜均值回归非趋势
交易决策
收盘站上 5 日均线 + 放量确认 ⇒ 小仓位试探;止损设最近低点下方约 2×ATR;止盈参考上一波次级反弹高度。若再破低点 ⇒ 超卖只是短暂停顿,立即放弃原判断。
投资学含义
多指标共振降低单指标噪声,但指标并非完全独立、历史回测或含数据挖掘偏差——只能提高交易条件质量,不能确保盈利。
§17.9 拓展ACADEMIC TESTS
技术分析·四学术检验清单
最严重缺陷=数据挖掘偏差:试得多了总能找到“有效”策略。Sullivan–Timmermann–White (1999) 调整多重检验后发现,许多“有效”策略只是统计噪声。
① 样本外检验
策略是否只在发现它的那段历史中有效?
② 交易成本
扣除佣金、滑点、冲击成本后是否仍有收益?
③ 参数稳定性
20 日均线改 18/22 日,结果是否立刻消失?
④ 幸存者偏差
回测池是否含退市、ST、长期停牌股票?
证据不一:Brock–Lakonishok–LeBaron (1992) 均线策略 DJIA 长样本有显著超额;Lo–Mamaysky–Wang (2000) 核回归识别部分形态有信息含量;Park–Irwin (2007) 综述 150+ 研究结论不一致。稳妥结论:技术分析可能在特定市场结构有效,但不是普遍稳定的盈利机制。
17拓展讲解(三)
信号、噪声与统计检验
技术信号
均线、形态和指标都是从价格成交量中提取的规则。
噪声交易
短期价格包含大量随机波动,单次信号不可过度解释。
样本外
策略必须通过样本外和不同市场检验。
交易成本
换手率、滑点和冲击成本会吞噬纸面收益。
讲解线索:技术分析是概率工具,不是确定性预测术。
17拓展讲解(四)
仓位管理与Kelly公式
期望优势
只有当策略有正期望时,仓位公式才有意义。
Kelly
f*=(bp-q)/b,给出理论最优下注比例。
半Kelly
实务常用折扣仓位,降低估计误差带来的破产风险。
止损纪律
止损不是预测错误的羞辱,而是控制损失分布。
讲解线索:先控制仓位,再讨论信号准确率。
17拓展讲解(五)
技术分析的法治边界
公开信息
基于公开价格和成交量形成策略,一般属于正常交易分析。
内幕信息
若收益来自未公开重大信息,就不再是技术分析。
操纵市场
拉抬、对倒、虚假申报会破坏价格信号。
客户义务
投顾使用技术策略,也要说明风险、适当性和历史局限。
讲解线索:技术工具可以用,但不能替代合规和受托责任。
17拓展讲解(六)
趋势系统的完整规则
入场
趋势突破、均线交叉或形态确认只是入场条件。
出场
止盈、止损和反向信号决定收益分布。
过滤
成交量、波动率和大盘状态可降低噪声。
一致性
规则必须在交易前写清,避免事后解释。
讲解线索:技术分析要讲成交易系统,不是孤立指标。
17拓展讲解(七)
指标组合与冲突处理
趋势指标
均线和MACD适合识别方向,但滞后。
震荡指标
RSI、KDJ适合震荡市,趋势市易反复失效。
波动指标
布林带提示波动状态,不直接给方向。
冲突处理
指标矛盾时回到市场状态和风险预算。
讲解线索:先判断市场状态,再决定使用哪类指标。
17拓展讲解(八)
回测、过拟合与实盘落差
参数挖掘
反复调参会把历史噪声当成规律。
样本外
策略必须跨时间、跨品种和跨市场验证。
执行成本
滑点、手续费和冲击成本会显著降低收益。
心理成本
连续亏损期能否坚持规则,是实盘成败关键。
讲解线索:回测曲线越漂亮,越要问它经不起哪些现实摩擦。
17拓展讲解(九)
资金管理与风险预算
单笔风险
每笔交易先限定最大亏损,再反推仓位。
组合风险
多个信号若暴露于同一因子,不能简单相加仓位。
回撤控制
最大回撤触发降仓或暂停,而不是继续加码证明自己。
复盘
记录信号、执行、偏差和结果,区分规则问题与执行问题。
讲解线索:技术分析的专业性主要体现在仓位和纪律。
17拓展讲解(十)
技术策略与市场微观结构
流动性
盘口深度决定大单能否按预期价格成交。
订单类型
限价、市价、止损和条件单会改变执行结果。
高频噪声
短周期信号更容易被价差和撮合规则影响。
监管边界
程序化交易、异常申报和操纵行为需要合规约束。
讲解线索:越短周期的技术策略,越要讲清交易制度。
本章小结SUMMARY
概率工具,不是预测术
1
技术分析是价格行为分析,三大假设:市场行为反映信息、价格存在趋势、投资者心理会重复。
2
工具谱系:K 线、趋势线、均线、形态、RSI/MACD/布林带/KDJ、波浪、缠论、量化因子。
3
成功靠交易系统与纪律(止损、仓位、Kelly);始终结合弱式有效、数据挖掘偏差、操纵监管。
本章关键概念KEY CONCEPTS
复习清单
技术分析道氏理论趋势K 线量价配合支撑位阻力位移动平均线葛兰碧法则图形形态RSIMACD布林带KDJW%ROBVBIASCCIDMI/ADXATR缠论涨跌停板北向资金交易系统Kelly 公式止损程序化交易弱式有效市场数据挖掘偏差抢帽子交易市场操纵
本章习题 · 一单选题(课堂精选)
先判断,再翻看答案
1. 技术分析三大假设不包括( )
A. 市场行为含一切信息 B. 价格沿趋势运动 C. 历史会重演 D. 价格仅由基本面决定
A. 市场行为含一切信息 B. 价格沿趋势运动 C. 历史会重演 D. 价格仅由基本面决定
2. 下影线显著长于实体、上影线很短,常解读为( )
A. 流星线 B. 十字星 C. 锤子线(潜在底部反转) D. 大阴线
A. 流星线 B. 十字星 C. 锤子线(潜在底部反转) D. 大阴线
3. RSI 超买区一般定义为( )
A. ≥50 B. ≥70 C. ≤30 D. ≤20
A. ≥50 B. ≥70 C. ≤30 D. ≤20
4. 布林带中轨与上下轨距离一般为( )
A. ±1σ B. ±2σ C. ±3σ D. ±ATR
A. ±1σ B. ±2σ C. ±3σ D. ±ATR
5. 先买入再借研报/直播荐股公开推荐并反向卖出,可能属于( )
A. 合规研究 B. 抢帽子交易,可能构成市场操纵 C. 非公开信息交易 D. 中性套利
A. 合规研究 B. 抢帽子交易,可能构成市场操纵 C. 非公开信息交易 D. 中性套利
参考答案 1-D 2-C 3-B 4-B 5-B
本章习题 · 三计算题(含答案)
SMA/EMA · RSI · 布林带 · Kelly · ATR
1 均线
SMA₅=11.08,SMA₁₀=10.70,EMA₅≈11.09。
SMA₅>SMA₁₀ 呈多头;金叉还需上一日两均线。
2 RSI
U=0.571%,D=0.143%,RS=4,RSI=80。
高于70为超买;价创新高而 RSI 不创新高为顶背离。
3 布林带
中轨98,上轨101,下轨95。
触上轨不必然卖出;挤压时等待放量突破确认方向。
4 Kelly
b=1.2,q=0.45,f*=17.5%。
半 Kelly=8.75%;实务常用 1/4-1/2 Kelly。
5 ATR 仓位
ATR=0.30,止损3.40,最多约33,300份。
第二段加仓约19,980份,常在4.30附近;止损上移至3.70。
共同原则
计算结果只是交易系统输入;最终要落到信号确认、风险预算、止损与复盘。
计算结果只是交易系统输入;最终要落到信号确认、风险预算、止损与复盘。
17拓展讲解(一)
技术分析:核心定义与教材顺序
价格行为
技术分析关注价格、成交量和市场参与者行为留下的轨迹。
趋势
趋势线和移动平均试图识别方向,但会滞后。
指标
RSI、MACD、布林带等指标本质上是价格序列的再加工。
交易系统
入场、出场、仓位、止损和复盘比单个指标更重要。
讲解线索 先把技术信号与交易纪律分开,再回到 K 线、趋势、指标、资金管理和市场操纵边界。
17拓展讲解(二)
技术分析的使用边界
信号与噪声
单个信号不等于确定性预测,需要用样本外检验避免过拟合。
风险控制
技术规则必须配合仓位和止损,否则小优势会被大亏损吞掉。
执行纪律
交易系统的价值在于一致执行和复盘,而不是事后解释图形。
讲解线索 讲课顺序:K 线与趋势 → 指标 → 形态 → 交易系统 → 回测与纪律。
本章习题 · 二/四简答题 · 案例分析(含要点答案)
SMA vs EMA 与头肩顶量度
简答 SMA 与 EMA 的差异
要点 SMA 等权平均、滞后明显;EMA 给近期价格指数衰减权重 \(\alpha=2/(n+1)\)、反应更快但噪声更大。EMA 金叉死叉更早出现,但假信号也更多;趋势市 EMA 更灵敏,震荡市 SMA 更稳健。
案例 17B 头肩顶量度
2015 上证见顶 5178,颈线约 4000。估目标位。
要点 量度跌幅 = 头部到颈线高度 ≈ 5178−4000 = 1178,目标 ≈ 4000−1178 ≈ 2822,接近实际 2850(2015.8.26)。但真正放大跌幅的是融资盘强平“杠杆螺旋”,技术量度只给参考下限。