金融学系列教材 · 投资学 INVESTMENTS现代资本市场的价值、风险与法治
第 十九 章
业绩评价与归因
把收益拆成:运气、贝塔、阿尔法
风险调整 · 阿尔法真伪 · 择时 · 归因 · 持续性 · 法治课堂教学讲义
引子收益错觉
“去年涨 30%”——信息量其实很有限
核心追问:超额收益到底是 阿尔法(主动能力)还是 贝塔(承担某种风险暴露)?
本章只有一条主线:把收益拆成“运气、贝塔、阿尔法”三层。
陷阱① 基准错配 把风格运气当能力
陷阱② 伪阿尔法 因子贝塔包装成选股
陷阱③ 行为差距 基金赚钱、基民赚钱不多
始终追问:这个超额收益,扣除运气、风险、申赎时点影响后,还剩多少?
本章导航CHAPTER MAP
从风险调整到归因与法治
19.1
评价前提
口径·基准
19.2
风险调整
夏普·IR·M²
19.3
阿尔法真伪
显著性·因子
19.4
择时择股
TM·HM 凸性
19.5
业绩归因
Brinson·风险
19.6
资产归因
债券·多资产
19.7
业绩陷阱
持续性·回测
19.8
行为考核
行为差距
19.9
展示评级
GIPS·模板
19.10
业绩法治
披露义务
19.1评价前提:先固定三件事
基准错了,阿尔法就错了
① 收益口径
扣费后到手收益 vs 管理人能控制的投资收益。口径不一致排名无意义。
② 现金流时点
TWR 评价经理(剔除申赎);MWR/IRR 评价投资者体验。两者不能混用。
③ 比较基准
四条件:可投资 · 可提前确定 · 风格匹配 · 透明可持续。主动份额 \(AS=\tfrac12\sum|w_p-w_b|\)。
基准错配伪信号:小盘成长基金用沪深 300、高股息低波用创业板指,会把风格运气误判为能力。
19.2风险调整收益指标
每单位风险的回报
夏普(总风险,完整组合)
\[ S_p=\frac{\bar R_p-R_f}{\sigma_p} \]
特雷诺(系统性风险,子组合)
\[ T_p=\frac{\bar R_p-R_f}{\beta_p} \]
詹森阿尔法(相对 CAPM)
\[ \alpha_p=\bar R_p-[R_f+\beta_p(\bar R_m-R_f)] \]
信息比率(主动管理)
\[ \mathrm{IR}=\frac{\bar R_p-\bar R_b}{\sigma(R_p-R_b)} \]
M²(换算为可比收益率)· 索提诺 · 卡玛
\[ M^2=R_f+S_p\sigma_m \]
主动管理基本定律
\[ \mathrm{IR}\approx\mathrm{TC}\times\mathrm{IC}\times\sqrt{\mathrm{BR}} \]
转移效率 × 准确度 × 广度
19.2指标选择
该用哪个指标?看评价对象
问① 组合是投资者的全部财富吗?
是 → 用总风险
夏普比率 \(S_p\)(主指标)
+ M²、索提诺、卡玛(下行/回撤)
+ M²、索提诺、卡玛(下行/回撤)
否(只是大组合里的一个子基金)↓
问② 相对市场(系统性风险)
→ 特雷诺比率 \(T_p\) / 詹森 \(\alpha_p\)
问③ 主动经理(相对自选基准)
→ 信息比率 IR = 主动收益/跟踪误差
→ 多因子 α(剥离规模/价值/动量)+ t 检验
→ 多因子 α(剥离规模/价值/动量)+ t 检验
一句话口诀
全部财富 → 总风险(夏普)
子组合 → 系统性风险(特雷诺/詹森)
主动经理 → 主动风险(信息比率/多因子 α)
主动 α 还要过显著性与多因子两道关。
子组合 → 系统性风险(特雷诺/詹森)
主动经理 → 主动风险(信息比率/多因子 α)
主动 α 还要过显著性与多因子两道关。
例题一只基金的多维风险调整评价
五指标一致,是好兆头
P:14%、σ 22%、β 1.2;市场 11%、σ 18%;Rf 3%;TE 8%
夏普 \(=11/22=\) 0.50(市场 0.44)特雷诺 \(=11/1.2=\) 9.17%(市场 8%)
詹森 α \(=14-12.6=\) 1.4%
\(M^2=3+0.5\times18=\) 12%(>11%)
IR \(=3/8=\) 0.375
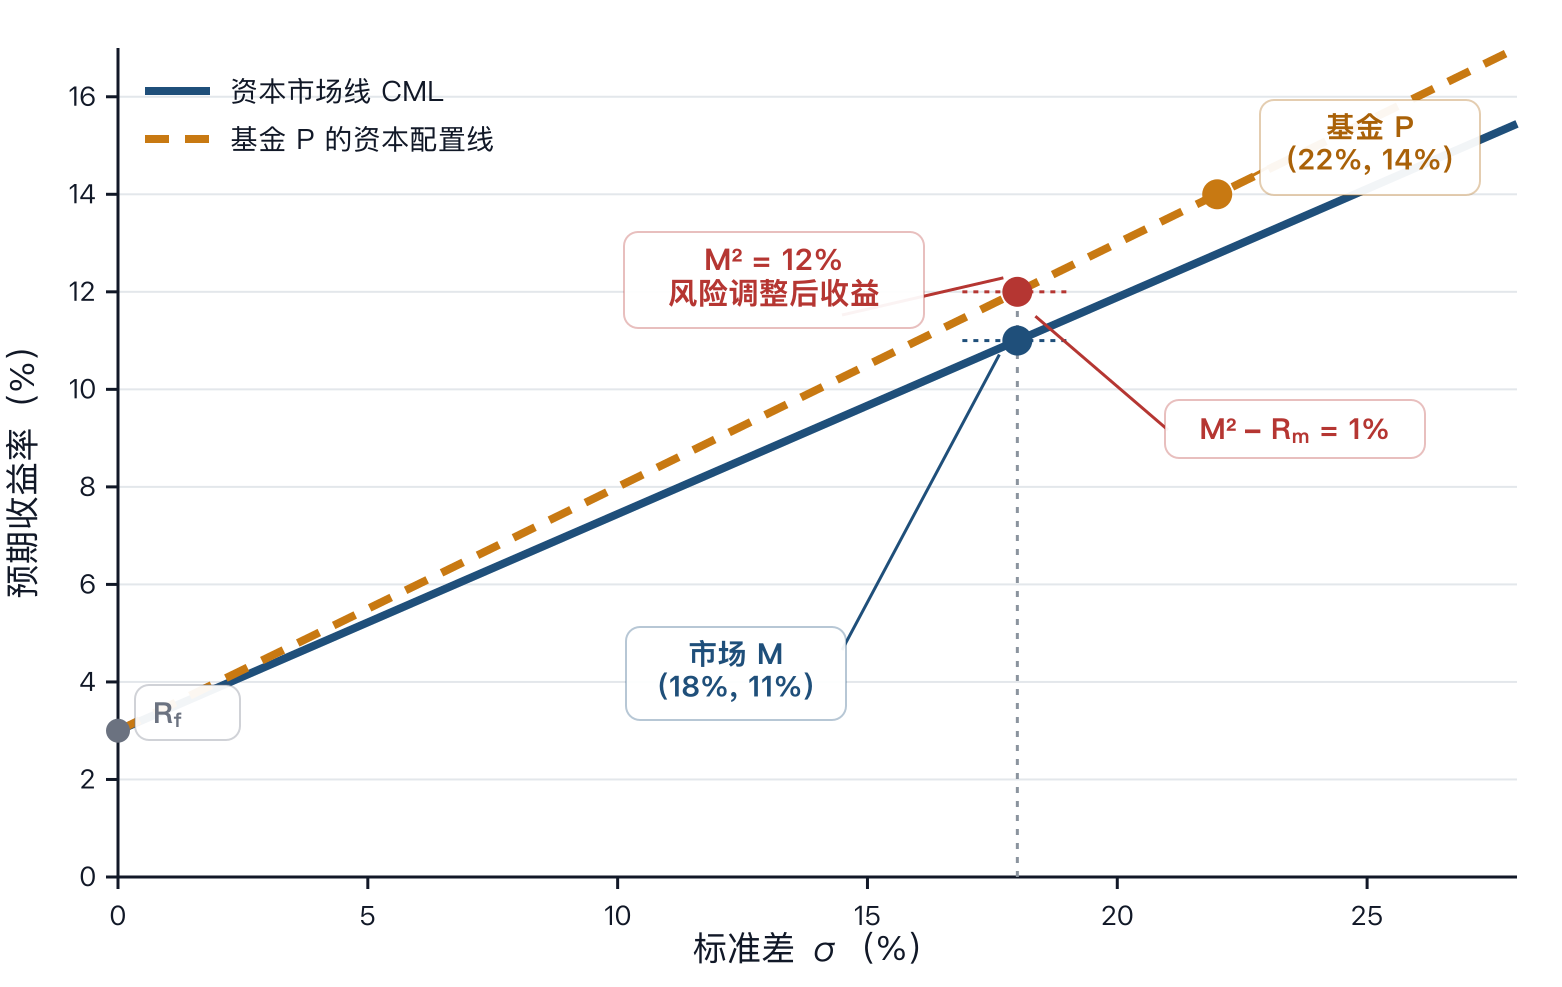
M² 几何:沿资本配置线缩放到 σₘ 再比较
不一致时(夏普正、特雷诺负)说明分散不足或贝塔估计不稳。
19核心公式与推导
本章核心公式与推导(一)
业绩评价区分技能与运气;夏普比率、信息比率与 α 衡量风险调整后超额收益,归因将收益分解为配置与选择。
\[ AS=\frac{1}{2}\sum_i |w_{i,p}-w_{i,b}| \]
\[ S_p = \frac{\bar R_p - R_f}{\sigma_p} \]
\[ T_p = \frac{\bar R_p - R_f}{\beta_p} \]
\[ \alpha_p = \bar R_p - \big[\,R_f + \beta_p(\bar R_m - R_f)\,\big] \]
\[ \mathrm{IR} = \frac{\bar R_p - \bar R_b}{\sigma(R_p - R_b)} = \frac{\text{主动收益}}{\text{跟踪误差}} \]
\[ \mathrm{IR} \approx \mathrm{IC}\times\sqrt{\mathrm{BR}} \]
19.3阿尔法的真伪:两道关
α=2% 不自动意味能力
① 统计关
\[ t(\hat\alpha)=\frac{\hat\alpha}{SE(\hat\alpha)} \]
三年冠军月度仅 36 观测,统计把握弱;多重检验进一步削弱。
② 因子关
换 Fama-French / Carhart 重新回归,剔除规模、价值、动量后的截距才是纯阿尔法。
中国本土难题
排名乱象 为冲短期排名押注追热点
风格漂移 合同风格与实际持仓背离
冠军魔咒 夺冠靠极端押注,次年回落
风格漂移 合同风格与实际持仓背离
冠军魔咒 夺冠靠极端押注,次年回落
评价需风格中性化、多因子归因,把赛道贝塔从经理阿尔法剥离。
案例 19.1“伪阿尔法”:当超额收益其实是因子贝塔
把贝塔当阿尔法
某基金连续跑赢沪深 300,宣传归功“卓越选股”。多因子归因发现:长期重仓小盘成长股,在小盘成长占优年份自然跑赢大盘蓝筹基准。换含规模/风格因子基准重新评价,阿尔法大幅缩水甚至消失。
① 基准需风格匹配(Roll 批判)
② 连续跑赢宽基 ≠ 有阿尔法
③ 单一风格押注,风格反转时变超额亏损
识别伪阿尔法 = 识别回报能否复制、可不可持续。
19.4择时与择股
择时能力让收益相对市场呈现凸性
Treynor-Mazuy(1966)
\[ R_p-R_f=\alpha+\beta(R_m-R_f)+\gamma(R_m-R_f)^2 \]
\(\gamma>0\):择时能力,组合“上凸”
Henriksson-Merton(1981)
\[ R_p-R_f=\alpha+\beta(R_m-R_f)+\gamma D_t(R_m-R_f) \]
下跌贝塔 \(\beta\)、上涨贝塔 \(\beta+\gamma\)
核心直觉
有择时能力的经理,相当于让组合带一部分“市场看涨期权”特征:涨时多赚、跌时少亏,收益曲线向上弯。
与第十五章期权凸性数学同源。实证:多数研究发现择时能力很弱甚至为负。
与第十五章期权凸性数学同源。实证:多数研究发现择时能力很弱甚至为负。
19核心公式与推导
本章核心公式与推导(二)
风险调整指标、Jensen α、信息比率、多因子回归与 Brinson 归因共同区分能力和风险暴露。
\[ M^2 = R_f + S_p \cdot \sigma_m \]
\[ \mathrm{Sortino}_p =\frac{\bar R_p-R_{\mathrm{MAR}}}{\sigma_p^-}, \quad \sigma_p^-= \sqrt{\frac{1}{T}\sum_{t=1}^{T}\min(R_{p,t}-R_{\mathrm{MAR}},0)^2} \]
\[ \mathrm{Calmar}_p =\frac{R_p^{\mathrm{ann}}}{|\mathrm{MDD}_p|}, \quad \mathrm{MDD}_p =\min_t\left(\frac{V_t}{\max_{s\le t}V_s}-1\right) \]
\[ t(\hat\alpha)=\frac{\hat\alpha}{SE(\hat\alpha)} \]
\[ R_p - R_f = \alpha + \beta (R_m - R_f) + \gamma (R_m - R_f)^2 + \varepsilon \]
\[ R_{p,t}-R_{f,t}=\alpha+\beta (R_{m,t}-R_{f,t})+\gamma D_t(R_{m,t}-R_{f,t})+\varepsilon_t \]
19.4Treynor-Mazuy 择时模型
择时 = 凸性 = 类看涨期权
Treynor-Mazuy(1966)回归
\[ R_p-R_f=\alpha+\beta(R_m-R_f)+\gamma(R_m-R_f)^2+\varepsilon \]
如何读 γ
γ>0:市场涨得越多贝塔越高、跌得越多越低 → 组合相对市场上凸,是择时能力的信号。
等价于让组合内嵌一份“市场看涨期权”——与第十五章期权凸性数学同源。
等价于让组合内嵌一份“市场看涨期权”——与第十五章期权凸性数学同源。
Henriksson-Merton 等价写法:下跌贝塔 \(\beta\)、上涨贝塔 \(\beta+\gamma\)。判断关键是比较两段斜率,而非机械看正负号。
19.5业绩归因:Brinson 框架
超额收益来自配置、选择、交互
配置效应(超配表现好板块)
\[ \sum_i(w_{i,p}-w_{i,b})R_{i,b} \]
选择效应(板块内选对个券)
\[ \sum_i w_{i,b}(R_{i,p}-R_{i,b}) \]
交互效应
\[ \sum_i(w_{i,p}-w_{i,b})(R_{i,p}-R_{i,b}) \]
算例
基准 7.6%、组合 9.2% → 超额 1.6%
配置 0.6% + 选择 1.0% + 交互 0% = 1.6%
该经理更擅长选券而非配置。风险归因则回答未来风险集中在哪里(方差分解、VaR/ES 贡献、压力测试)。
配置 0.6% + 选择 1.0% + 交互 0% = 1.6%
该经理更擅长选券而非配置。风险归因则回答未来风险集中在哪里(方差分解、VaR/ES 贡献、压力测试)。
案例 19.2同一超额收益,三种不同的解释
业绩评价解释收益质量,不只给排名
甲 +8%
来自高配权益、高贝塔。熊市可能大幅回吐。
乙 +8%
来自长期稳定个股选择,行业风格暴露接近基准。
丙 +8%
来自少数重仓股暴涨,组合集中度很高。
高质量超额:来源清晰、风险可承受、过程可重复、成本后仍成立;低质量超额:加杠杆、押风格、赌行业或运气。
19.6表 19.3-19.4 固定收益与多资产归因
不同资产,不同收益来源
固定收益归因
票息 carry(高票息可能信用下沉)
久期(利率下行≠选券能力)
曲线 · 信用利差(贝塔 vs 阿尔法)
roll-down 骑乘 · 杠杆融资
久期(利率下行≠选券能力)
曲线 · 信用利差(贝塔 vs 阿尔法)
roll-down 骑乘 · 杠杆融资
多资产 + 交易归因
战略 SAA vs 战术 TAA;再平衡(震荡市纪律化低买高卖);估值平滑高估夏普;实施缺口 = 决策价到成交价差距 + 未成交机会成本。
例题主动权益基金的收益质量拆解
可归因于个股选择的,只有 2%
年收益 18%、基准 10% → 超额 8%。
\(8\%=\underbrace{4\%}_{成长}+\underbrace{3\%}_{行业}+\underbrace{2\%}_{个股}-\underbrace{1\%}_{成本}\)
较稳妥可归因个股选择只有 2%,而非全部 8%。
风险端再看
表面:跟踪误差 8%、信息比率 1,看似不错。
剥离成长/行业后:选股阿尔法 2%、残差跟踪误差 5% → 选股信息比率仅 0.4。
同样 8% 超额,质量差异很大。
剥离成长/行业后:选股阿尔法 2%、残差跟踪误差 5% → 选股信息比率仅 0.4。
同样 8% 超额,质量差异很大。
19.7图 19.1 / 19.3 业绩陷阱
过去的好业绩,能预测未来吗?
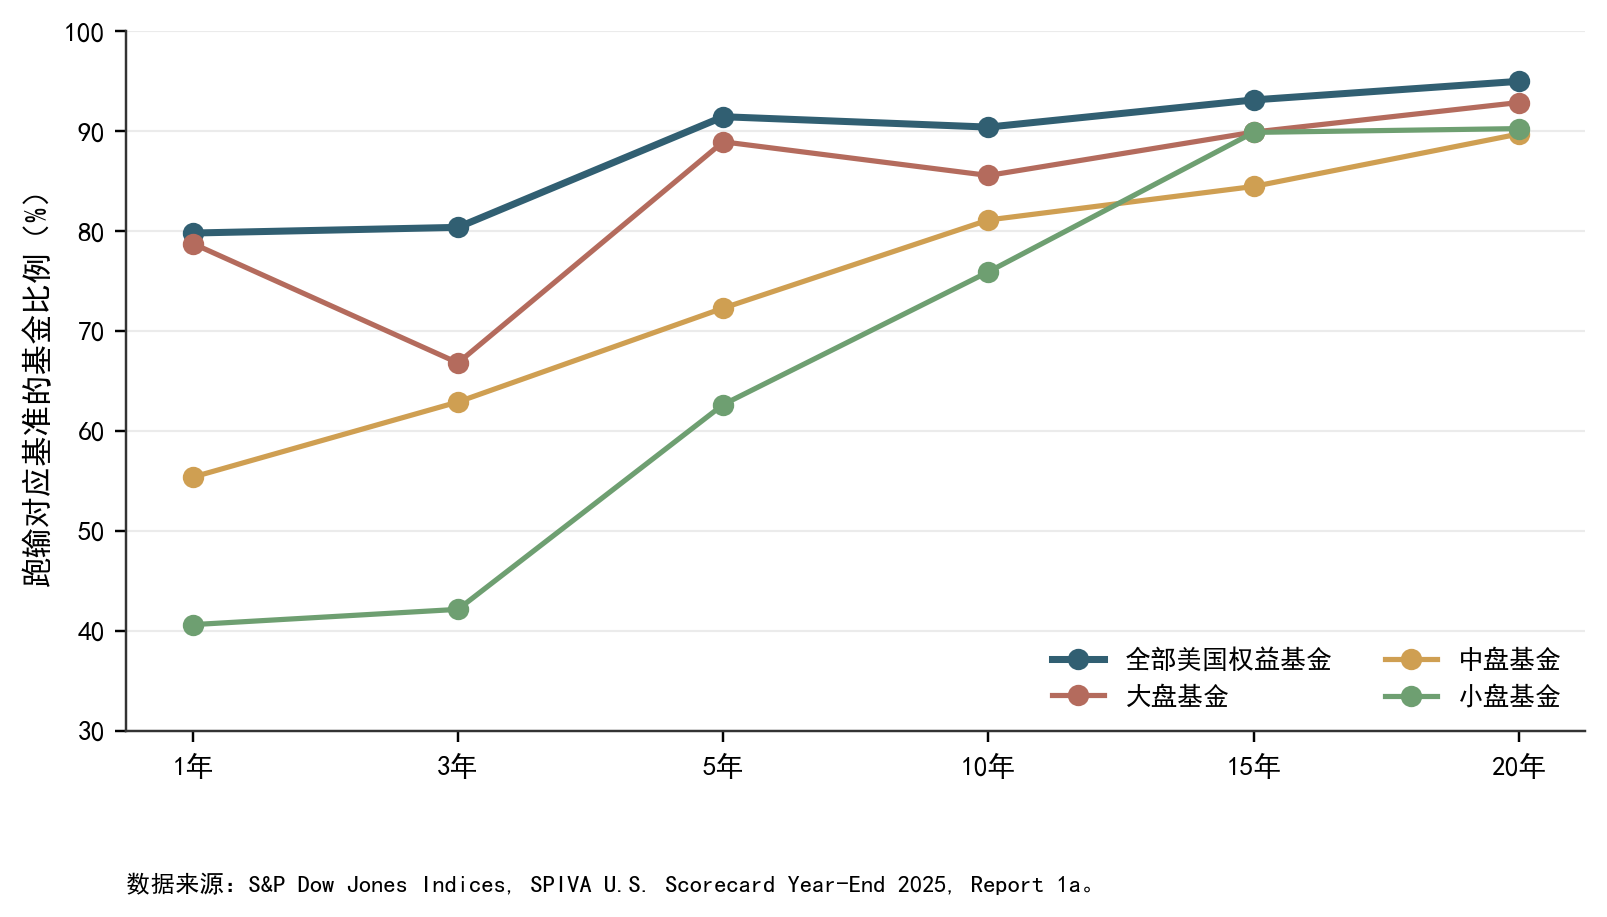
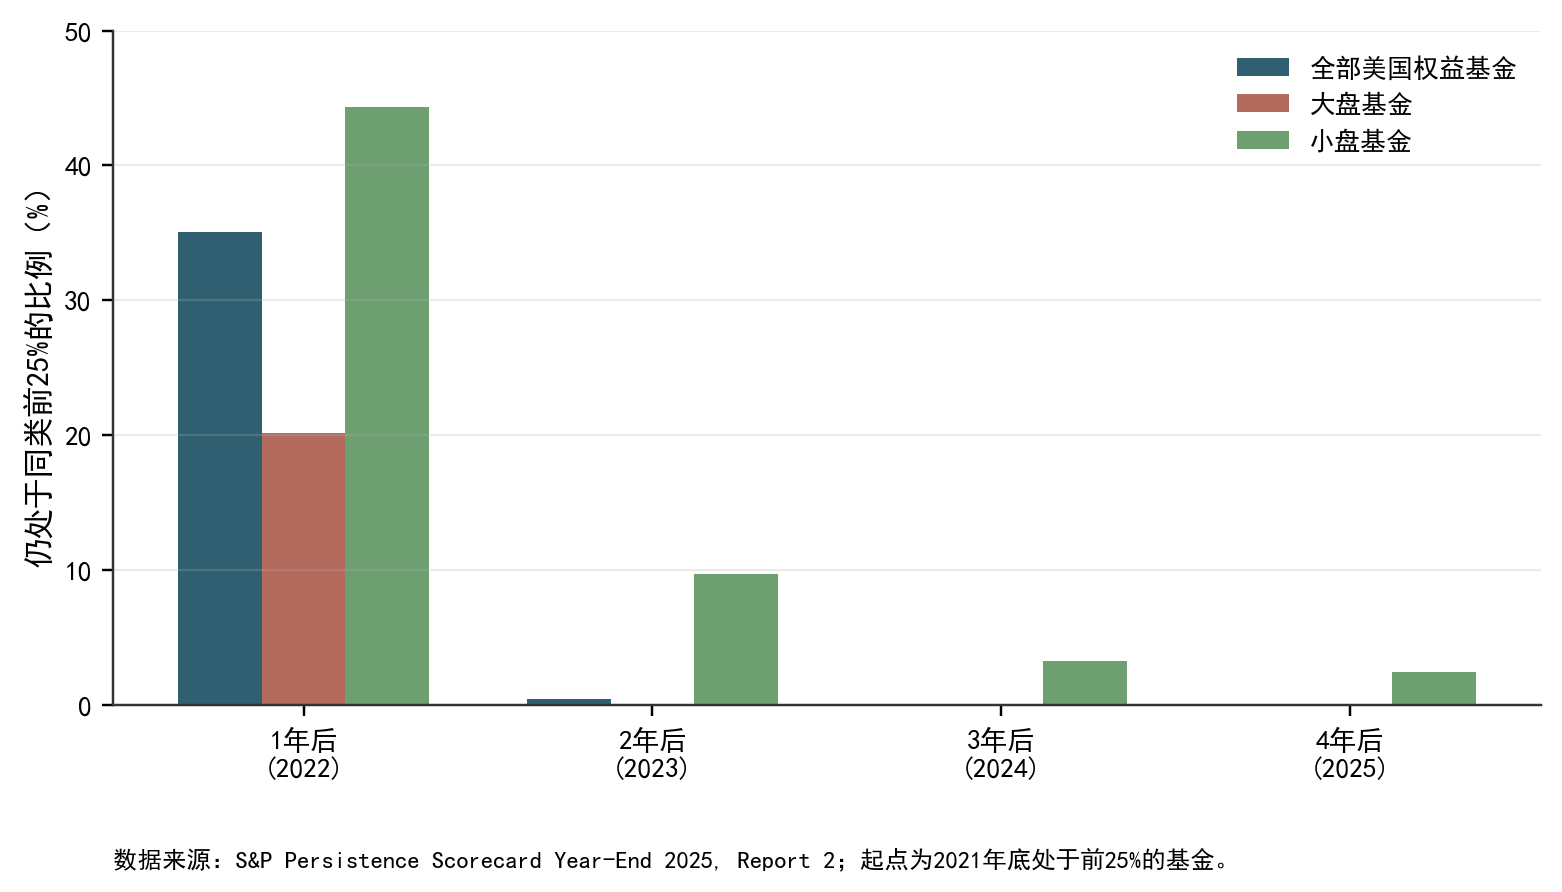
持续性弱 SPIVA 2025:15 年期 93% 跑输;冠军魔咒:前 25% 留存比例迅速降至 0
系统性偏差 幸存者偏差 · 回填偏差 · 数据窥探 · Roll 批判(市场组合不可观测)
回测陷阱 前视偏差、因子动物园。需样本外检验、交易成本、容量评估。
案例 19.3回测很好,实盘为什么不行
回测是研究起点,不是投资结论
十年回测年化 18%、最大回撤 6%、夏普 >2。上线一年亏 12%。
① 用了后来才公布的数据 = 前视偏差
② 交易成本按万一,小盘冲击成本远高
③ 筛选历史最优参数,无严格样本外
④ 上线后同类拥挤,因子收益迅速衰减
19.8行为与考核:行为差距与经理考核
产品收益 ≠ 投资者到手 ≠ 好考核
行为差距
\[ R_{\text{TWR}}-R_{\text{MWR}} \]
来源:追逐短期冠军高点申购、下跌恐慌赎回、频繁换基、忽视税费。销售用短期排名营销会放大。
经理考核
只按年度排名 → 落后者提风险押注翻盘、领先者降风险锁排名。合理考核结合收益结果 + 风险控制 + 投资过程,按策略类型考核,不能放同一排名表。
案例 19.4 / 19.5冠军魔咒:比尔·米勒与“年度冠军的次年”
连续跑赢不等于稳定阿尔法
比尔·米勒
Legg Mason 价值信托连续 15 年(1991–2005)跑赢标普 500。2008 危机重仓金融/住房/消费(贝尔斯登、AIG、房地美)大幅下挫,多年优势被迅速抵消。
年度冠军的次年
重仓单一高景气赛道夺冠 → 密集营销、规模膨胀 → 次年风格反转大幅回调,追高者沉重回撤。
看到冠军应追问:超额是否单一押注、规模是否超容量、能否承受回撤。
看到冠军应追问:超额是否单一押注、规模是否超容量、能否承受回撤。
19.7业绩持续性证据
SPIVA:多数主动基金跑输基准
跑输对应基准的主动基金比例(SPIVA U.S. Scorecard Year-End 2025)
大盘(vs S&P 500)≈79%
中盘(vs S&P MidCap 400)≈55%
小盘(vs S&P SmallCap 600)≈41%
15 年期·全部国内权益(vs S&P Composite 1500)≈93%
冠军魔咒(持续性 Scorecard 2025)
以 2021 年底处于同类前 25% 的基金为例:到 2025 年底,全部国内权益与大盘基金留在前 25% 的比例 已降至 0,小盘仅约 2.4%。
学术证据
Carhart(1997):持续性很弱,大部分可由动量与费率解释。
Fama-French(2010):扣费后绝大多数主动 α 无法与运气区分。
纯 α 稀缺、过去冠军难持续 → “冠军魔咒”的统计根源。
Fama-French(2010):扣费后绝大多数主动 α 无法与运气区分。
纯 α 稀缺、过去冠军难持续 → “冠军魔咒”的统计根源。
数据来源:S&P Dow Jones Indices, SPIVA U.S. Scorecard 与 Persistence Scorecard, Year-End 2025;比例按整数四舍五入。
19.9展示与评级:业绩展示与基金评级
GIPS:完整、可比、不可挑选
GIPS 三要点
展示组合群非单只成功产品(减幸存者偏差)· 收益配风险(三年标准差)· 区分费用/税收/模拟业绩。
基金评级三把关
同类比较 · 星级滞后性(高点追星)· 平台标签只是线索(“低波”可能靠估值平滑)。
报告模板 8 步
产品策略 → 收益口径 → 风险指标 → 风险调整 → 归因 → 持续性 → 投资者体验 → 结论。防止写成营销文案。
法治链接 19.1业绩展示:把“风险调整”变成披露义务
防止业绩被滥用于误导销售
挑选区间与幸存者展示
只展示最好一段或存续产品,系统性高估表现。要求完整区间、统一基准披露。
短期排名营销
月度季度排名密集营销诱导追涨。限制排名宣传、强调长期与风险披露,对抗冠军魔咒。
“过往业绩不代表未来”
不是形式主义,是 Carhart(1997)、Fama-French(2010) 持续性证据的法律表达。
把“风险调整、基准比较、长期视角”从专业方法变成法定披露纪律。
19拓展讲解(三)
评价前提:收益口径先行
TWR
时间加权收益剔除申赎时点影响,更适合评价基金经理。
MWR
资金加权收益反映投资者真实现金流体验,受追涨杀跌影响。
基准
基准必须与投资范围、风格和风险一致,否则阿尔法没有解释对象。
主动份额
Active Share 衡量持仓偏离基准的程度,不等于能力本身。
讲解线索:先问“谁的收益、和谁比、承担什么风险”,再进入指标。
19拓展讲解(四)
风险调整指标公式组
Sharpe
\(S_p=(R_p-R_f)/\sigma_p\),评价全部财富组合的总风险性价比。
Treynor
\(T_p=(R_p-R_f)/\beta_p\),适合评价已充分分散组合中的子基金。
M²
\(M^2=R_f+S_p\sigma_m\),把夏普比率换算成与市场同波动率的收益。
Sortino/Calmar
Sortino 惩罚下行波动;Calmar 用收益除以最大回撤。
讲解线索:指标选择不是背公式,而是先判断风险是否可分散。
19拓展讲解(五)
Jensen α 与信息比率
Jensen α
\(\alpha_p=R_p-[R_f+\beta_p(R_m-R_f)]\),衡量 CAPM 后的超额收益。
信息比率
\(IR=(R_p-R_b)/TE\),用主动收益除以跟踪误差。
跟踪误差
TE 是主动收益波动,反映偏离基准的稳定性。
解释边界
α 为正不自动代表能力,还要看显著性、因子暴露与持续性。
讲解线索:把 α 与 IR 分别对应“定价模型”和“主动管理预算”。
19拓展讲解(六)
阿尔法显著性与运气
估计式
\(R_p-R_f=\alpha+\beta(R_m-R_f)+\varepsilon\)。
t 检验
\(t_\alpha=\hat{\alpha}/SE(\hat{\alpha})\),样本短、波动大时很难显著。
多重比较
基金数量越多,总会有人靠运气排名靠前。
贝叶斯直觉
先验上真正有能力者比例有限,单个高 α 要谨慎解释。
讲解线索:用“冠军基金很多,真能力很少”解释显著性为什么重要。
19拓展讲解(七)
多因子 α:把贝塔剥干净
三/五因子
市场、规模、价值、盈利、投资等因子解释系统性收益来源。
动量/低波
风格因子会让单因子 α 看起来很漂亮。
回归含义
α 是扣除因子暴露后的截距,不是总超额收益。
可持续性
若收益来自拥挤风格暴露,市场反转时 α 会消失。
讲解线索:先剥市场贝塔,再剥风格贝塔,剩下的才谈能力。
19拓展讲解(八)
择时与择股:凸性检验
择股能力
在给定市场暴露下,选出更好证券产生 α。
择时能力
市场好时提高 β,市场差时降低 β。
Treynor-Mazuy
\(R_p-R_f=\alpha+\beta R_m^e+\gamma(R_m^e)^2+\varepsilon\),\(\gamma>0\) 表示凸性。
Henriksson-Merton
用虚拟变量检验上下行市场中的 β 是否不同。
讲解线索:择时像持有看涨期权,关键是收益对市场是否凸。
19拓展讲解(九)
Brinson 归因三项分解
配置效应
\(\sum (w_p-w_b)R_b\),来自行业或资产类别权重偏离。
选择效应
\(\sum w_b(R_p-R_b)\),来自类别内部证券选择。
交互效应
\(\sum (w_p-w_b)(R_p-R_b)\),来自权重和选择同时偏离。
解释用途
归因不是为了找单一功臣,而是定位决策流程。
讲解线索:先用两行业小表格算一遍,再解释经济含义。
19拓展讲解(十)
固定收益归因
久期效应
利率变化通过久期影响债券价格。
曲线效应
收益率曲线平移、陡峭化和扭曲会产生不同收益。
信用利差
信用利差收窄带来资本利得,扩大则带来损失。
票息与滚动
持有收益还包括票息收入和沿曲线滚动收益。
讲解线索:债券归因不要套股票 Brinson,要按利率、曲线、信用拆。
19拓展讲解(十一)
多资产与风险归因
多资产归因
股票、债券、商品、现金的收益来源不同,必须分层归因。
风险贡献
\(RC_i=w_i(\Sigma w)_i/\sigma_p\),衡量各资产对总风险的贡献。
因子归因
把收益和风险拆到市场、利率、信用、汇率、商品等因子。
尾部归因
回撤期归因比全年平均归因更能解释真实风险。
讲解线索:收益归因回答赚了哪里的钱,风险归因回答冒了哪里的险。
19拓展讲解(十二)
持仓与交易归因
持仓归因
用期初或平均持仓解释组合收益来源。
交易归因
区分买入、卖出、加仓、减仓对收益的贡献。
实现成本
换手、冲击成本和税费会把账面 α 变成实盘折损。
容量问题
策略规模扩大后,交易成本和市场冲击会上升。
讲解线索:把“选得对”与“交易得好”分开评价。
19拓展讲解(十三)
业绩陷阱:数据与展示偏差
幸存者偏差
只看活下来的基金,会高估平均业绩。
回填偏差
数据库补录优秀历史业绩,会提高样本表现。
前视偏差
回测使用当时不可得信息,会产生虚假收益。
数据挖掘
反复试参数和因子,容易把噪声拟合成规律。
讲解线索:回测是研究起点,不是可直接销售的业绩承诺。
19拓展讲解(十四)
行为与考核:行为差距与经理考核
行为差距
基金收益高,不等于基民收益高;申赎时点决定实际体验。
短期排名
短期考核会诱导追热点、抱团和风格漂移。
过程考核
收益、风险控制、投资纪律和可解释性要一起评价。
激励相容
长期资金、长期考核和共同持有能缓解代理问题。
讲解线索:把业绩评价从“排名表”拉回“投资者真实获得感”。
19拓展讲解(十五)
GIPS、评级与报告模板
GIPS
要求完整、可比、不可挑选地展示组合群业绩。
基金评级
评级依赖历史数据,不能替代前瞻性尽调。
报告模板
口径、基准、风险、归因、费用、回撤和情景分析缺一不可。
销售边界
过往业绩必须配套风险揭示,不能暗示未来收益。
讲解线索:把专业方法落实为可披露、可比较、可追责的报告。
19拓展讲解(十六)
业绩法治与课后分析题
披露义务
业绩展示要说明期间、费用、税收、基准和风险指标。
适当性
高波动、高回撤或复杂策略不能只用高收益吸引低风险投资者。
误导销售
选择性展示、夸大排名、弱化回撤都可能构成误导。
分析题抓手
先拆收益口径,再做风险调整,最后问是否可持续和合规。
讲解线索:本章最终目的不是挑冠军,而是防止把运气卖成能力。
19拓展讲解(十七)
基金尽调中的业绩问卷
口径
业绩是TWR、MWR还是模拟回测?是否扣费扣税?
基准
基准是否可投资、是否与策略风险一致?
归因
超额收益来自行业、风格、择时、个股还是杠杆?
风险
最大回撤、尾部损失和流动性压力是否披露充分?
讲解线索:把本章指标转化为真实尽调问题。
19拓展讲解(十八)
业绩报告的课堂模板
第一页
收益、基准、超额收益和风险指标。
第二页
因子暴露、Brinson归因和回撤来源。
第三页
费用、换手、容量、流动性和合规披露。
结论页
区分能力、运气、风险补偿和不可持续因素。
讲解线索:让学生按报告模板完成案例分析,而不是只算一个夏普比率。
本章小结SUMMARY
先定口径基准,再风险调整,再区分运气与能力
1
风险调整:夏普(总风险)、特雷诺(系统性)、詹森 α、信息比率、M²、索提诺/卡玛;\(\mathrm{IR}\approx\mathrm{IC}\sqrt{\mathrm{BR}}\)。
2
阿尔法两道关(统计显著性 + 多因子归因);TM/HM 用凸性分离择时;Brinson 分解配置/选择/交互。
3
持续性证据表明纯阿尔法稀缺、过去冠军难持续;法治把风险调整与基准比较变成强制披露纪律。
本章关键概念KEY CONCEPTS
复习清单
TWRMWR/IRR行为差距业绩比较基准基准错配主动份额夏普比率特雷诺比率詹森阿尔法信息比率主动管理基本定律转移系数TCM² 测度索提诺比率卡玛比率跟踪误差实施缺口固定收益归因多资产归因择时与择股Treynor-MazuyHenriksson-MertonBrinson 归因多因子归因风险归因GIPS业绩展示规范前视偏差幸存者偏差回填偏差数据窥探Roll 批判冠军魔咒
本章习题 · 一单选题(课堂精选)
先判断,再翻看答案
1. 夏普与特雷诺比率核心区别( )
A. 前者系统性后者总风险 B. 前者总风险后者系统性 C. 完全相同 D. 前者不含 Rf
A. 前者系统性后者总风险 B. 前者总风险后者系统性 C. 完全相同 D. 前者不含 Rf
2. 评价投资者“全部财富组合”最合适( )
A. 特雷诺 B. 夏普 C. 詹森阿尔法 D. 贝塔
A. 特雷诺 B. 夏普 C. 詹森阿尔法 D. 贝塔
3. 信息比率的分母是( )
A. 总标准差 B. 贝塔 C. 跟踪误差 D. 最大回撤
A. 总标准差 B. 贝塔 C. 跟踪误差 D. 最大回撤
4. 连续跑赢沪深300但多因子归因后阿尔法消失,最可能( )
A. 真有选股能力 B. 超额来自小盘/成长因子贝塔 C. 基准太严 D. Rf 太低
A. 真有选股能力 B. 超额来自小盘/成长因子贝塔 C. 基准太严 D. Rf 太低
5. Brinson 中“超配表现好板块”属于( )
A. 选择效应 B. 配置效应 C. 交互效应 D. 阿尔法
A. 选择效应 B. 配置效应 C. 交互效应 D. 阿尔法
参考答案 1-B 2-B 3-C 4-B 5-B
本章习题 · 三计算题(含答案)
多指标计算 · Brinson 归因
计算 1
基金 16%、σ 25%、β 1.3;市场 10%、σ 18%;Rf 2%。求夏普、特雷诺、詹森 α、M²。
答案
夏普 \(=14/25=0.56\)(市场 0.44)
特雷诺 \(=14/1.3=10.77\%\)
詹森 α \(=16-(2+1.3\times8)=3.6\%\)
\(M^2=2+0.56\times18=12.08\%>10\%\)
夏普 \(=14/25=0.56\)(市场 0.44)
特雷诺 \(=14/1.3=10.77\%\)
詹森 α \(=16-(2+1.3\times8)=3.6\%\)
\(M^2=2+0.56\times18=12.08\%>10\%\)
计算 3(Brinson)
基准股 50%(12%)债 50%(3%);组合股 65%(13%)债 35%(3%)。求三效应。
答案
基准 7.5%、组合 9.5%,超额 2.0%
配置 \(=(.15)(12\%)+(-.15)(3\%)=1.35\%\)
选择 \(=.5(1\%)+.5(0\%)=0.5\%\);交互 \(\approx0.15\%\)(更擅长配置)
基准 7.5%、组合 9.5%,超额 2.0%
配置 \(=(.15)(12\%)+(-.15)(3\%)=1.35\%\)
选择 \(=.5(1\%)+.5(0\%)=0.5\%\);交互 \(\approx0.15\%\)(更擅长配置)
本章习题 · 二/四简答题 · 案例分析(含要点答案)
指标适用与“五年五倍”拆解
简答 夏普与特雷诺适用情形
要点 评价投资者全部财富组合用夏普(总风险不可分散);评价大组合中的子基金用特雷诺(非系统性风险已分散,只有系统性风险应被定价,呼应 CAPM)。
案例 19A “五年五倍”基金
5 倍回报里多少是阿尔法、多少是贝塔?
要点 用多因子归因剥离风格;若主要来自单一赛道贝塔则可持续性差(冠军魔咒)。“过去五年含大牛市”涉及区间挑选偏差。FOF 配置须综合阿尔法可靠性、可持续性、回撤、费率、基准匹配。